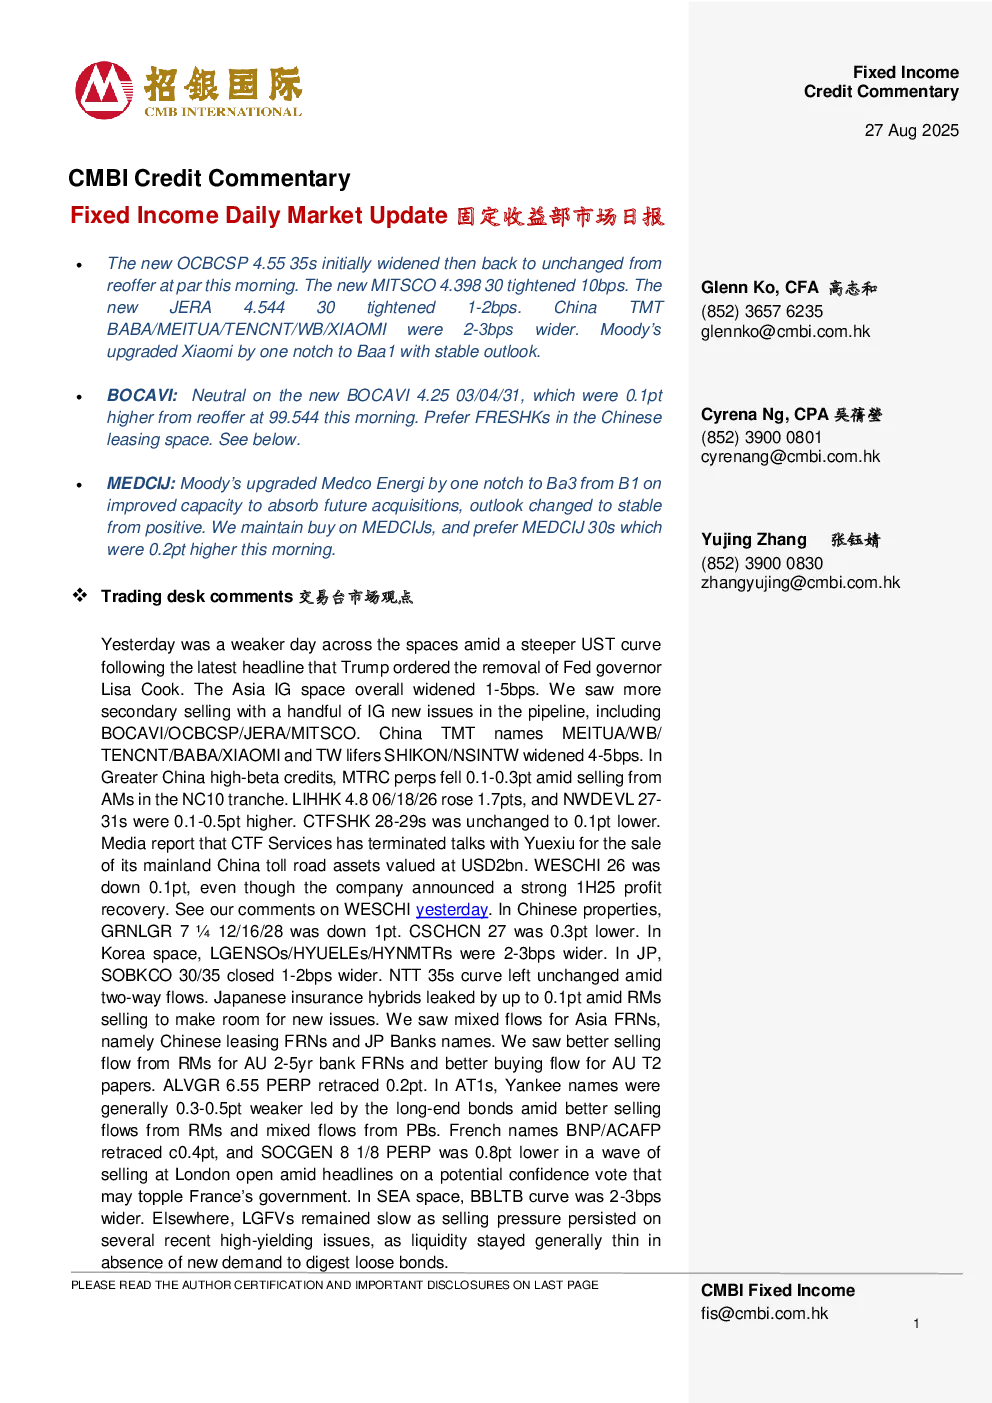
核心观点与市场动态
- 市场整体表现:受特朗普下令撤换美联储理事丽莎·库克消息影响,市场出现疲软,美债收益率曲线变陡峭,亚洲IG整体收宽1-5bps,二级市场出现更多抛售。
- 信用债市场动态:
- 中国TMT板块:MEITUA/WB/TENCNT/BABA/XIAOMI等高Beta信用债收宽4-5bps,穆迪将小米评级上调至Baa1,前景稳定。
- 中国租赁市场:更倾向于FRESHKs,认为其风险回报比更具吸引力。
- 其他市场:韩国LGENSOs/HYUELEs/HYNMTRs扩宽2-3bps,日本SOBKCO 30/35收盘扩宽1-2bps,东南亚BBLTB曲线扩宽2-3bps。
- 特定债券分析:
- BOCAVI 4.25 03/04/31:对BOCAVI新发行债券持中立态度,认为估值合理,公司经营现金流积极,再融资需求不担忧。
- MEDCIJ 30s:维持买入评级,更倾向于30年期债券,表现优于预期。
- WESCHI 26:尽管宣布利润强劲反弹,但价格下跌0.1pt。
- CTFSHK 28-29s:持平或下跌0.1pt,CTF Services终止与粤海就内地收费公路资产出售谈判。
- ALVGR 6.55 PERP:回落0.2pt。
- 扬基AT1品种:普遍疲软0.3-0.5pt,受管理人更好卖出流动和托管银行混合流动影响。
- 法国BNP/ACAFP:回落约0.4pt,SOCGEN 8 1/8 PERP下跌0.8pt,因有关可能推翻法国政府的潜在信心投票消息。
发行与交易情况
- 陆上发行:昨日发行133只信用债,金额980亿元人民币,本月至今发行1920只,募集资金1.642万亿元人民币,同比减少2.5%。
- 丹安塔拉:可能取消100亿美元债券计划,将利用国有企业的股息和现有贷款。
- 中航工业金融:已接受2.6755亿美元中航工业CP 2.375 02/09/26的投标,剩余3245万美元将在2025年9月3日赎回。
- 中国开发银行金融租赁:将在2025年9月28日赎回全部7亿美元CDBFLC 2.875 09/28/30 (T2)。
- 中国金茂:2025年第一季度营收同比增长14%至251亿元人民币。
- 中国现代乳业:2025年上半财年营收同比下滑5.4%至61亿元人民币。
- 中国 Merchants 港口:将于2025年10月9日赎回全部2亿美元CMHI 3.875永续债。
- 中国资源土地:2025年上半年收入同比增长20%至949亿元人民币。
- 韩国证券投资银行:旨在增加资本9000亿韩元。
- 皇帝国际:重组方案将离岸贷款期限延长至2027年7月31日。
- GLP:与浙江政府关联实体签署战略合作协议,为其中国数据中心业务筹集25亿元人民币。
- Temu:已恢复中美之间的直飞,在交易休市之后。
- Road King Infrastructure:上半年收入同比下滑49%至18港元。
- 中石化:将为在沙特阿拉伯建设的全球最大一体化绿氢设施项目提供工程服务。
- 软银:以5.768亿美元的价格出售电商公司Coupang的股份。
宏观与市场新闻
- 美股表现:标普指数、道琼斯指数和纳斯达克指数均上涨,美国8月25日CB消费者信心指数为97.4,高于市场预期。
- 美债收益率:美国国债收益率下降,2/5/10/30年期收益率分别为3.61%/3.75%/4.26%/4.90%。
研究结论
- 信用债市场:整体流动性偏淡,二级市场抛售压力持续,高收益品种卖出压力较大。中国TMT板块表现较好,穆迪上调小米评级,市场对小米前景持稳定预期。BOCAVI新发行债券估值合理,公司经营状况良好,再融资需求不高。建议关注中国租赁市场FRESHKs的风险回报比。