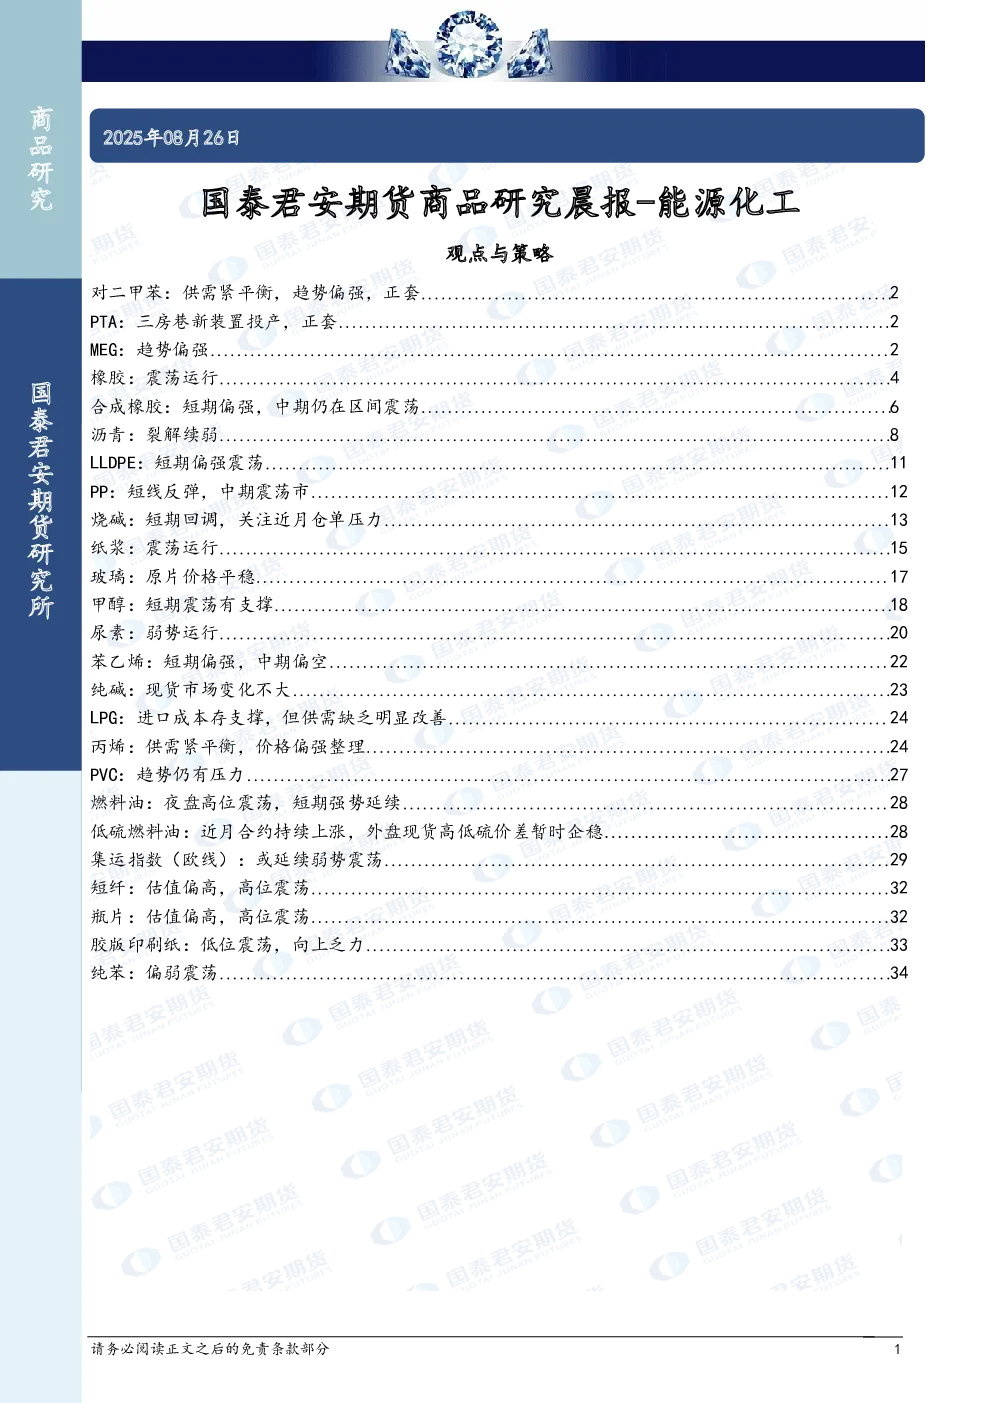
- 对二甲苯(PX):供需紧平衡,趋势偏强。正套PTA(三房巷新装置投产),正套MEG(9-1正套,但4600以上压力,关注1-5反套)。
- 橡胶:震荡运行。青岛地区天胶保税和一般贸易库存量减少,丁苯橡胶现货报盘加价。
- 合成橡胶:短期偏强,中期仍在区间震荡。高顺顺丁橡胶样本企业库存微幅下降,样本贸易企业库存提升。
- 沥青:裂解续弱。9月份国内沥青总排产量环比增加,国内沥青厂库库存减少,社会库库存持稳。
- LLDPE:短期偏强震荡。石化华东、华中及煤化工出厂价上调,下游工厂刚需拿货,成交气氛一般。
- PP:短线反弹,中期震荡市。短期需求环比有改善,成本端近期反弹,供应端政策不明,新增产能扩张未来逐步落地。
- 烧碱:短期回调,关注近月仓单压力。需求端持续扩张,非铝需求面临旺季改善,出口支撑较强,供应端PVC等耗氯下游弱势。
- 纸浆:震荡运行。国际浆厂挺价策略延续及部分贸易商捂货情绪支撑,国内港口库存仍处相对高位,下游采购维持刚需节奏。
- 玻璃:原片价格平稳。市场刚需补货逐步小幅增量,但市场高库存矛盾依然存在。
- 甲醇:短期震荡有支撑。内地表现仍相对强于港口,港口库存压力仍偏大。
- 尿素:弱势运行。国内尿素价格偏弱波动,需求走弱,市场信心缺失,整体企业库存仍处于上涨趋势。
- 苯乙烯:短期偏强,中期偏空。下游原料库存处于中上水平,旺季持续补库动力不足,短期显性库存去化,隐性库存逐步累积。
- 纯碱:现货市场变化不大。碱厂装置窄幅波动,下游需求不温不火,观望谨慎。
- LPG:进口成本存支撑,但供需缺乏明显改善。9月份CP纸货,丙烷、丁烷价格上涨。
- 丙烯:供需紧平衡,价格偏强整理。国内PDH装置检修计划。
- PVC:趋势仍有压力。短期受石化和炼油行业反内卷情绪影响,供应端维持高开工,内需方面与地产相关的PVC下游制品需求同比仍偏弱,库存向下游传导不畅。
- 燃料油:夜盘高位震荡,短期强势延续。低硫燃料油:近月合约持续上涨,外盘现货高低硫价差暂时企稳。
- 集运指数(欧线):或延续弱势震荡。9月运力环比8月运力的跌幅约为6%,仍显著低于2024年同期的运力跌幅。9月运费下跌趋势不变,下半月运力环比增加叠加船司需提前为国庆假期囤货,运费下行压力仍较大。
- 短纤、瓶片:估值偏高,高位震荡。涤短现货价格持稳为主,市场观望较多,交投气氛清淡。聚酯瓶片工厂报价多稳,局部下调。
- 胶版印刷纸:低位震荡,向上乏力。山东市场高白双胶纸价格稳定,部分本白双胶纸价格下跌。下游印厂采买需求一般,市场多观望心态。
- 纯苯:偏弱震荡。江苏纯苯港口样本商业库存总量环比下降,山东纯苯非长协成交量下跌,华东纯苯现货商谈价格下跌。