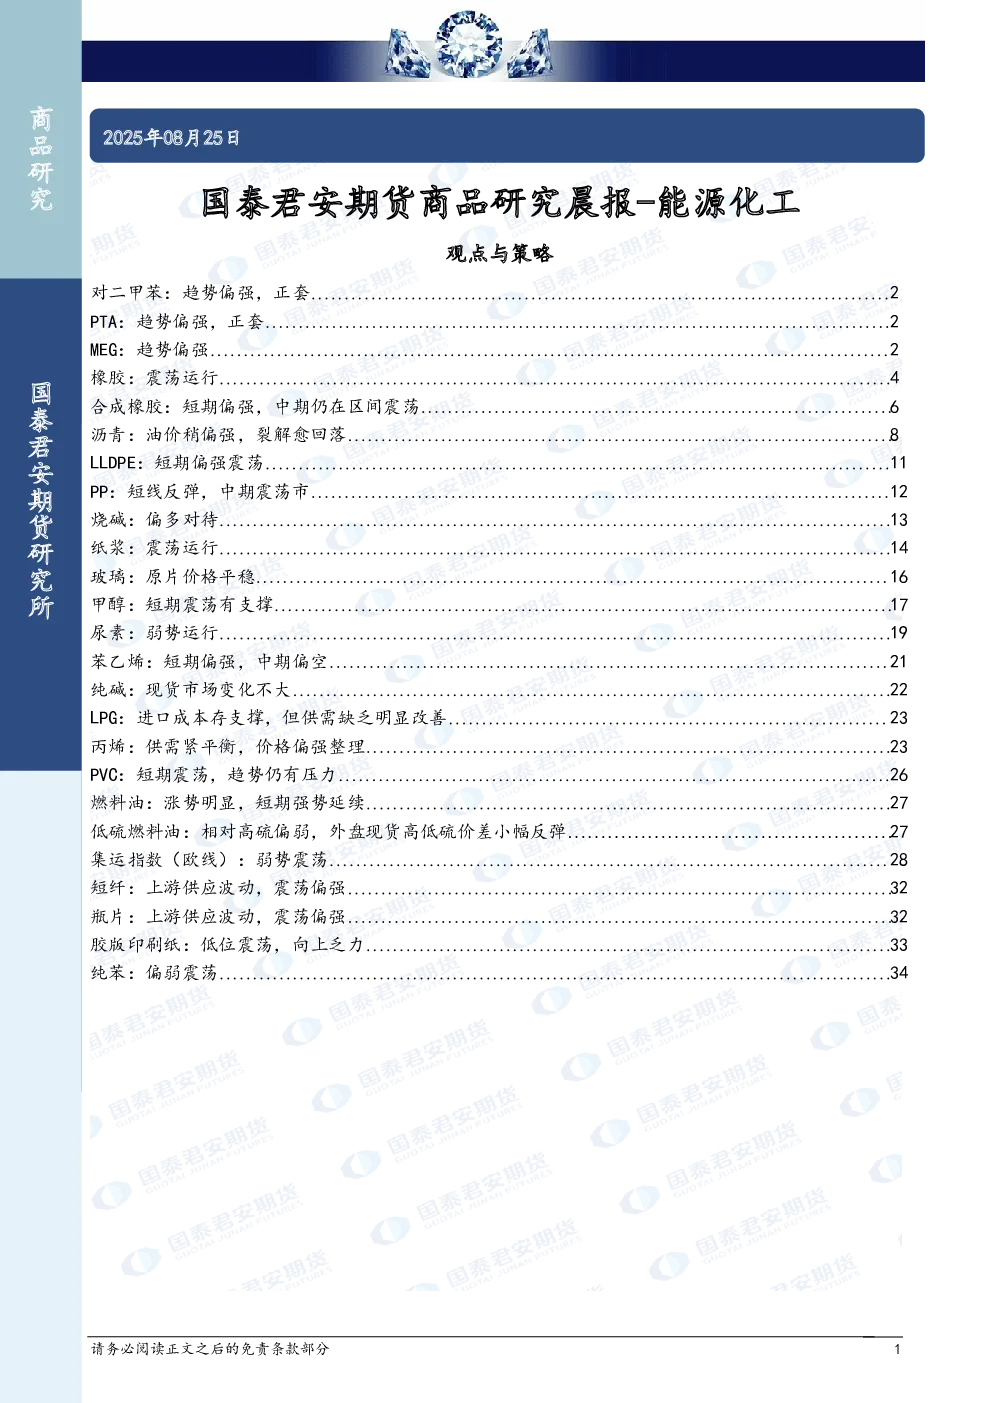
- 对二甲苯:趋势偏强,正套PTA和MEG。PX-MX价差扩大至166.83美元/吨,7月中国PX进口量环比增长2.18%,达到782,045吨。PTA装置意外停车导致PTA大幅上涨,福海创2条80万吨PX装置推迟重启。旺季聚酯需求修复,原料端涨价能力较强,转为正反馈格局。
- PTA:单边价格偏强,回调做多。基差月差正套。8月PTA装置开工下降,8月转为去库格局。需求处于季节性改善阶段,织机、加弹环节开工逐步好转,聚酯工厂开工率提升至90%,丝价整体偏强运行。关注10-1正套头寸。
- MEG:短期趋势偏强,但4600以上存在较大压力。国产乙二醇多套装置检修结束,开工负荷大幅提升至73.16%。进口方面近两周到港量偏低,基差偏强运行。10月份有裕龙石化投产,01合约上仍然面临供应增加的压力。建议关注1-5反套。
- 橡胶:震荡运行。7月国内轮胎出口同环比再创新高,其中小客车轮胎出口量为32.59万吨,环比上涨16.78%,同比上涨7.20%。进入8月份出口欧盟地区的小客车轮胎压力逐步显现。
- 合成橡胶:短期偏强,中期仍在区间震荡。中国高顺顺丁橡胶样本企业库存量在3.06万吨,环比+0.56%。短期橡胶板块基本面偏中性格局下,跟随商品指数上涨。中期来看,盘面的上涨以投机性为主,期货价格逐步升水现货价格。
- 沥青:油价稍偏强,裂解愈回落。9月份国内沥青地炼排产量为155.7万吨,环比增加27.5万吨,增幅21.5%。华东地区主力炼厂间歇生产,厂库出货量下降明显。
- LLDPE:短期偏强震荡。石化华南、华北及华东个别价格上调,但下游需求恢复缓慢,谨慎观望。8月检修量环比7月进一步减少,库存端,聚乙烯库存同比偏低,尤其社会库存持续去库。
- PP:短线反弹,中期震荡市。短期需求环比有改善,成本端近期也有明显反弹。供应端随着检修装置逐步复产、供应端新增产能扩张未来逐步落地,供应压力进一步增加。目前成本端仍然存在巨大不确定性。
- 烧碱:偏多对待。需求端持续扩张,尤其氧化铝刚需和备货需求持续上升。今年年底广西地区存在360万吨氧化铝产能预期投产,后期氧化铝备货将带动国内50碱货源流转。出口方面支撑仍较强。
- 纸浆:震荡运行。中国纸浆主流港口样本库存量达213.2万吨,较上期累库3.3万吨,环比上涨1.6%。供应宽松格局未发生实质性改善,需求疲软是压制市场的核心因素。
- 玻璃:原片价格平稳。国内浮法玻璃原片价格主流稳定,局部企业报价零星涨跌调整。市场整体交投氛围一般,中下游刚需规格性补货为主,观望氛围偏浓。
- 甲醇:短期震荡有支撑。中国甲醇港口样本库存量:107.6万吨,较上期+5.42万吨,环比+5.30%。短期来看,整体宏观情绪偏暖,甲醇跟随商品指数上涨。中期来看,预计高升水格局下有所回调。
- 尿素:弱势运行。中国尿素企业总库存量102.39万吨,较上周增加6.65万吨,环比增加6.95%。短期弱势运行,伴随尿素出口政策的“靴子”落地,市场进入投机性转弱的过程。
- 苯乙烯:短期偏强,中期偏空。原油偏弱、产业下游抄底情绪偏强,整体以震荡为主。下游原料库存经过过去将近一个月的补库,已经处于中上水平,旺季持续补库动力不足。
- 纯碱:现货市场变化不大。国内纯碱市场淡稳维持,价格无明显波动。碱厂装置震荡调整,供应呈现下移。下游需求表现一般,延续刚需采购,低价成交。
- LPG:进口成本存支撑,但供需缺乏明显改善。丙烯:供需紧平衡,价格偏强整理。
- PVC:短期震荡,趋势仍有压力。国内PVC市场供需偏弱,行业库存持续增长,产业宏观预期影响有限。供应端维持高开工,内需方面与地产相关的PVC下游制品需求同比仍偏弱。
- 燃料油:涨势明显,短期强势延续。低硫燃料油:相对高硫偏弱,外盘现货高低硫价差小幅反弹。
- 集运指数(欧线):弱势震荡。主力2510合约收盘于1309点,较上周五下跌64.6点。9月运力环比8月运力的跌幅约为6.8%,仍显著低于2024年同期的运力跌幅。
- 短纤:上游供应波动,震荡偏强。原料端大涨,直纺涤短跟随走高,下游阶段性集中补仓,成交好转。
- 瓶片:上游原料期货上涨,聚酯瓶片工厂报价多上调10-50元不等。日内聚酯瓶片市场成交气氛一般。
- 胶版印刷纸:低位震荡,向上乏力。山东市场高白双胶纸主流意向成交价格在4850-4900元/吨,部分本白双胶纸价格在4500-4700元/吨区间,价格较上一工作日稳定。
- 纯苯:偏弱震荡。江苏纯苯港口样本商业库存总量:14.4万吨,较上期库存14.6万吨去库0.2万吨,环比下降1.37%。