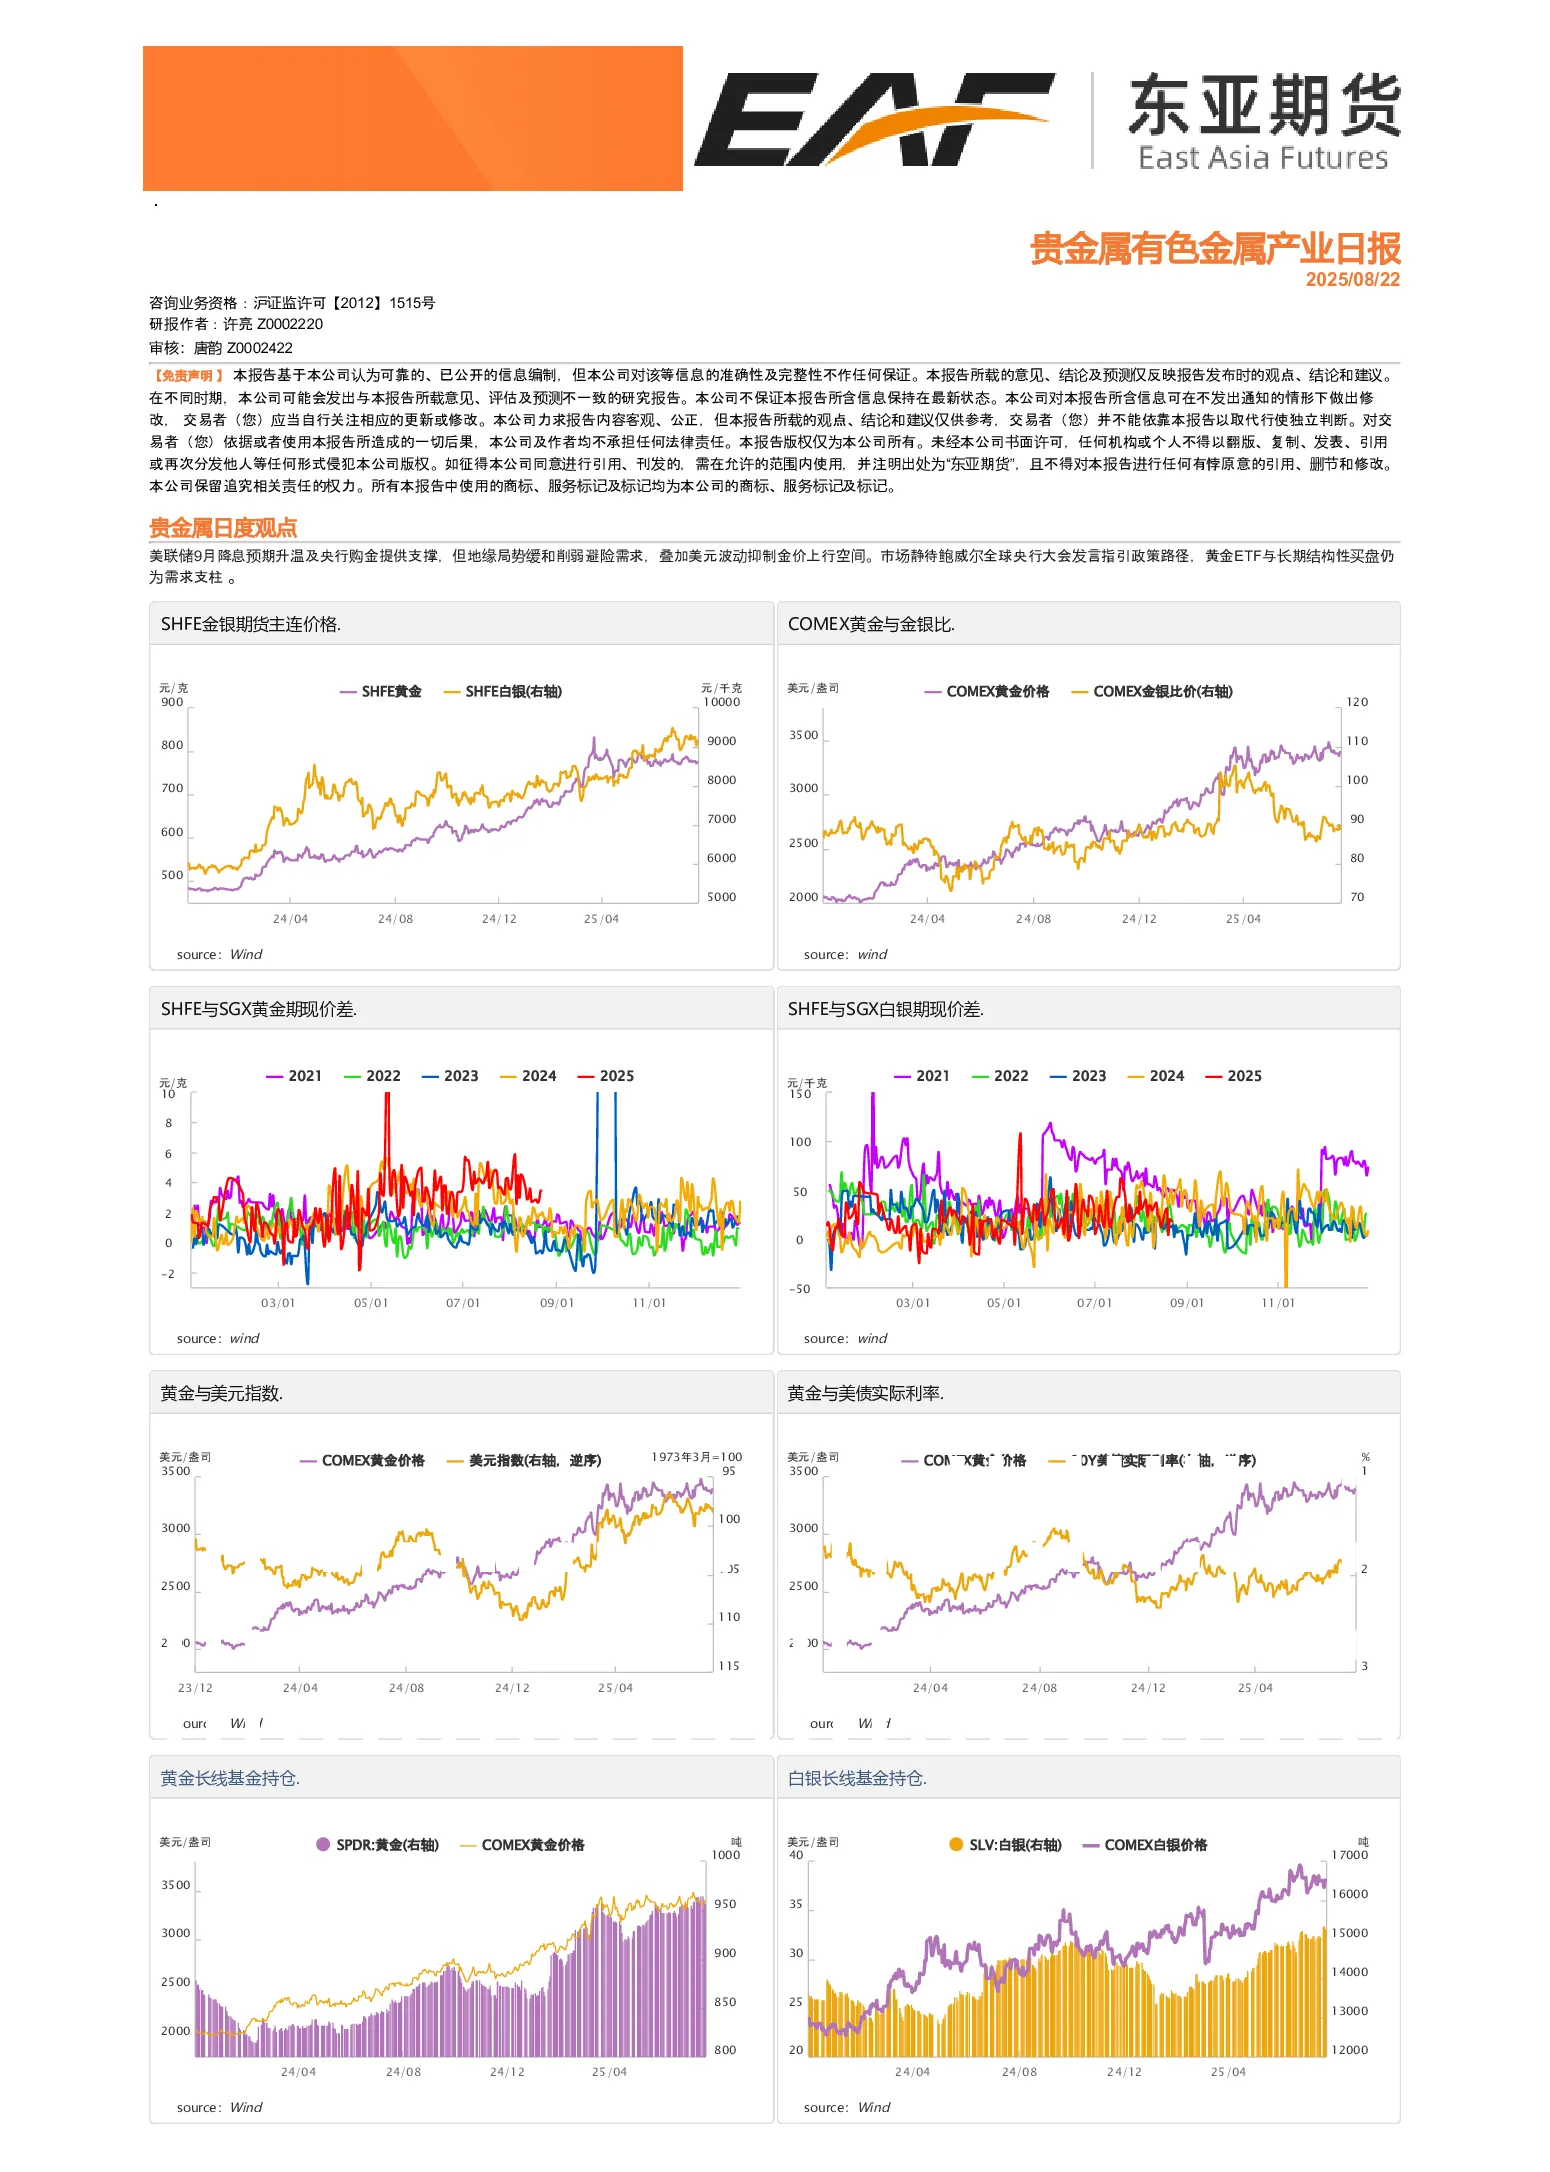
贵金属日度观点
- 美联储9月降息预期及央行购金支撑金价,但地缘局势缓和削弱避险需求,美元波动抑制金价上行空间。
- 市场关注鲍威尔全球央行大会发言指引政策路径,黄金ETF与长期买盘仍为需求支柱。
铜日度观点
- 短期铜价震荡,下游终端对关税影响预期转变,7.7万元/吨下方支撑抬升至7.8万元/吨。
- 美联储会议纪要或对铜价影响有限,美元指数下方支撑较强,对有色金属估值形成压力。
铝日度观点
- 美国扩大铝关税范围对出口影响弱于此前,铝价或回调而非反转,9月旺季预期及降息预期提供支撑。
- 氧化铝基本面压制上涨,供应过剩,库存增加,期价短期偏弱震荡,支撑位在几内亚进口矿成本3000-3050元/吨。
- 铸造铝合金供给端受美废铝进口增加及泰国政策影响,需求尚可,期货盘面跟随沪铝波动,但废铝短缺使铝合金更具韧性,价差350-500元/吨。
锌日度观点
- 供给端冶炼利润修复,从偏紧过渡至过剩,加工费走强;矿端海外增量宽松。
- 进口海外精炼锌增量少,库存持续累库,七地库存突破12万吨;需求传统淡季疲软。
- LME库存下降支撑疲软,锌价外强内弱,短期宏观震荡为主。
镍产业链日度观点
- 镍矿稳定,国内到港库存高位,印尼矿价小幅下跌,1-7月产量不及预期。
- 镍铁短期坚挺,利润承压,供给端挺价;不锈钢走势偏弱,现货下调,下游采购谨慎。
- 硫酸镍盐厂挺价情绪稳定,MHP市场流通偏紧,价格下降;关注宏观层面指引。
锡日度观点
- 美国零售销售数据符合预期;缅甸锡矿复工复产预期推迟支撑锡价,短期震荡为主。
碳酸锂日度观点
- 市场敏感度降低,周度数据符合预期,关注江西环保问题;价格或随供给端扰动反弹,进入宽幅震荡。
硅产业链日度观点
- 多晶硅排产增加提振工业硅需求,中期下方空间有限;多晶硅政策预期向好,未来震荡偏强。