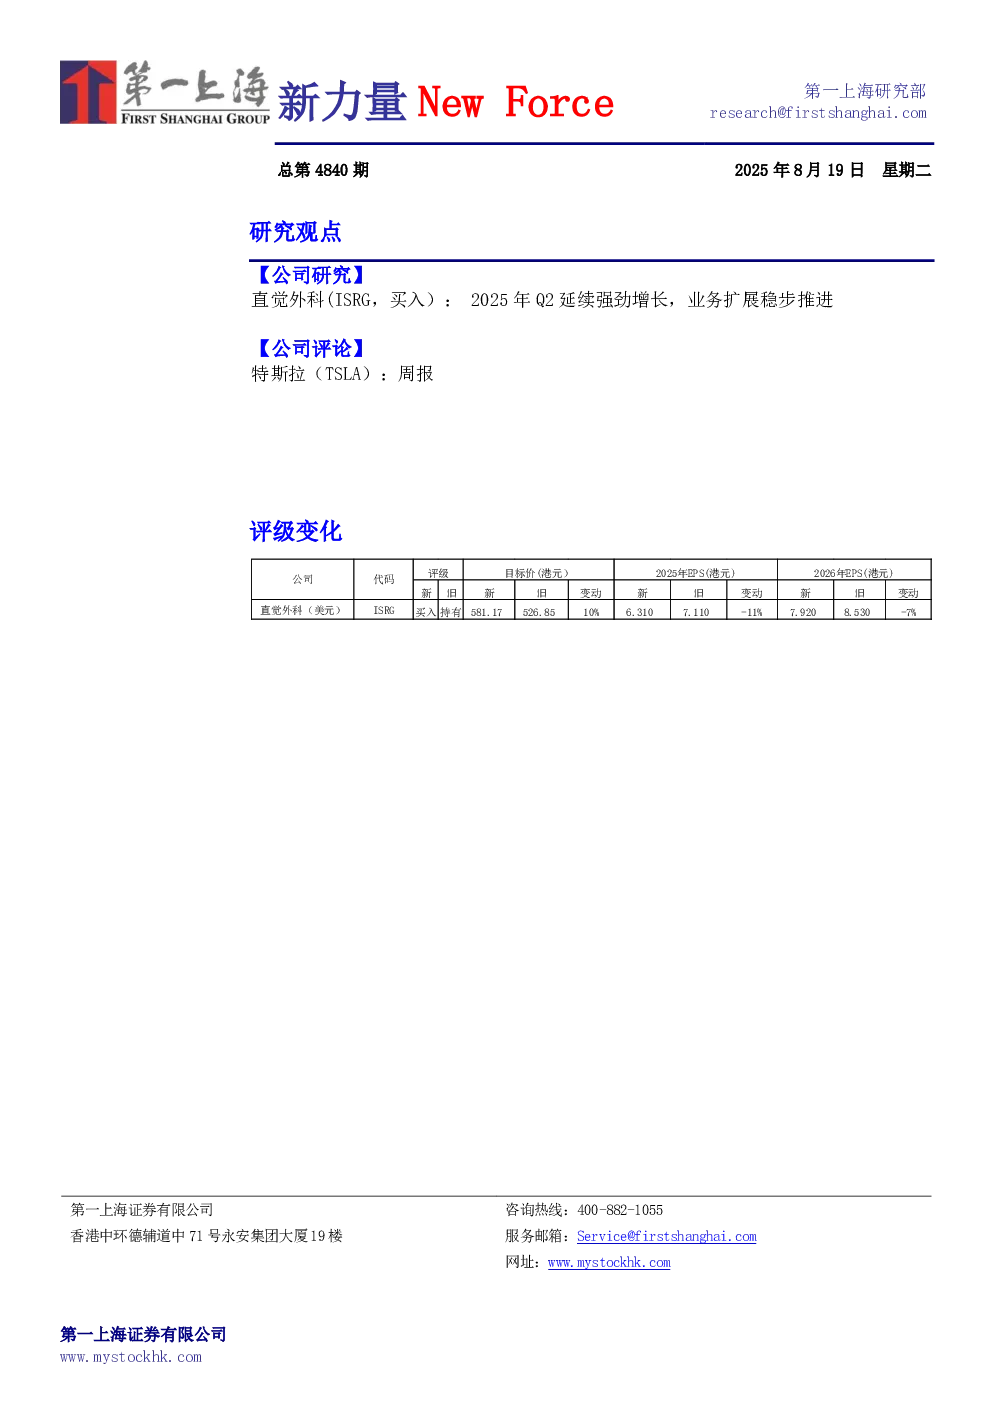
直觉外科(ISRG,买入):2025年Q2延续强劲增长,业务扩展稳步推进
- 2025年Q2业绩表现:公司收入同比+21%至24.4亿美元,其中仪器及备件收入+18.5%(达芬奇手术量增长约17%,Ion手术量增长约52%),系统收入+28.2%,服务收入+23.3%。毛利率下降0.4个百分点至67.9%,主要受设施成本增加、低利润率产品占比提升及达芬奇5相关成本上升影响。经营费用同比+9%至8.8亿美元,归母利润同比+25%至6.6亿美元,利润率同比+0.8个百分点至27%。
- 达芬奇手术机器人销售:Q2销售395台达芬奇手术机器人(美国+45%至216台),海外销售179台(欧洲73台、日本15台、中国13台等)。达芬奇5系统安装180台,核心改进包括力反馈技术、AI手术辅助系统等,累计安装基数为689台(美国为主)。Ion系统销售54台,累计安装基数为905台。平均系统利用率提高2%,每次手术仪器和配件收入约1800美元,系统平均售价150万美元(较去年上升)。
- 手术量增长:手术量同比+17%(美国+14%,海外+23%),主要得益于良性普通外科手术增长(胆囊切除、阑尾切除显著),海外增长强劲(结直肠、胸肾、肝胆胰手术)。
- 未来展望:预计2025年全年手术增长率15.5%-17%,non-gaap毛利率66%-67%,non-gaap经营费用同比增长10-14%,有效税率22-23%,资本支出6.5-7.25亿美元。DCF估值目标价581.17美元,给予买入评级。
- 核心观点:公司业务扩展稳步推进,达芬奇5和Ion系统增长强劲,盈利能力保持稳定,未来增长可期。
特斯拉(TSLA):周报
- Robotaxi:特斯拉获得德克萨斯州全境运营许可,Robotaxi服务将于下月向公众开放,作为FSD 14的测试平台,加速算法改进。
- FSD:马斯克透露FSD V14将于6周后发布,参数数量增加10倍,故障率将大幅降低。特斯拉发布长行程FSD演示视频(362英里零干预),或使用优于普通车辆的版本。
- 电动车:特斯拉中国推出新款长续航Model 3(RWD,CLTC续航830公里),售价269,500元人民币。疑似将展出6座版Model Y。
- 储能:特斯拉申请英国电力供应许可证,计划向英格兰、苏格兰和威尔士提供电力,通过VPP计划稳定可再生能源供应。
- 交付数据:2025年8月第1周国内上险量约13,400辆,QoQ上升约337%,YoY下降约14%。本季度累计上险量62,210辆。