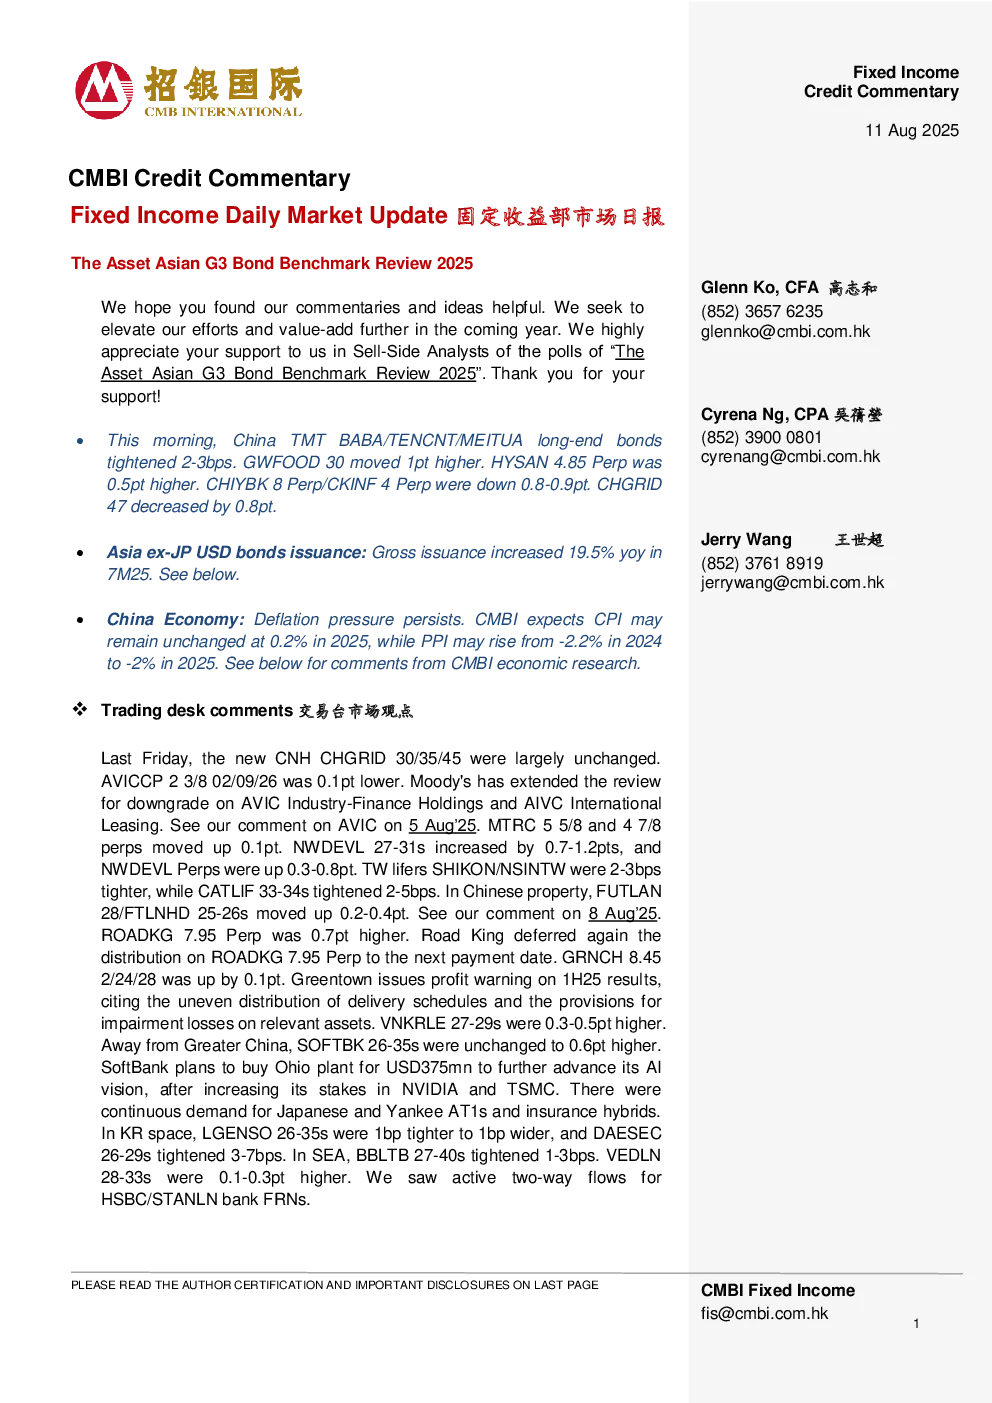
亚洲资产行业G3债券基准回顾2025CMBI 信用评论2025年8月11日
核心观点与市场动态
- 中国经济通缩压力持续:CMBI预计2025年CPI将保持在0.2%,PPI将从2024年的-2.2%上升至2025年的-2%。7月CPI同比降至0%,环比反弹至0.4%,主要受能源价格上涨和服务价格回升推动;PPI同比维持-3.6%,环比回升至-0.2%,但整体仍处于深度收缩状态。
- 亚洲非日本美元债券发行:2025年7月发行量同比增长19.5%,达到23亿美元;上半年总发行量同比增长164.5%,达到213亿美元。中国美元债券发行占比显著,投资级和未评级债券分别占53.7%和46.3%。
- 亚洲点心债发行:2025年7月发行量同比增长35.7%,达到591亿元人民币;上半年总发行量同比增长4.2%,达到3042亿元人民币。LGFV点心债发行量同比下降61.6%,主要受监管环境收紧影响。
- 市场表现:中国TMT板块长期债券收窄2-3个基点,GWFOOD 30上涨1点,HYSAN 4.85永续债上涨0.5点,CHIYBK 8永续债/CKINF 4永续债下跌0.8-0.9点。台湾地区和韩国永续债整体收窄,东南亚市场部分债券上涨。
关键数据与研究结论
- 中国经济风险:通缩加剧、房地产行业疲软及出口前倾可能导致2025年第二季度进一步风险;政策可能在第三季度保持稳定,第四季度开启宽松窗口。
- 债券发行趋势:亚洲美元债券发行量在2025年上半年显著增长,但7月除日本外的发行量同比下降39.0%。中国、印度尼西亚和香港为主要发行人。
- 信用债市场:上周五发行了131只信用债,金额为1170亿元人民币;本月至今共发行624只信用债,筹集总额为6160亿元人民币,同比增长6.2%。
具体案例分析
- 中航工业-金融和中航租赁:标准普尔延长对其评级下调审查,涵盖其离岸融资工具。
- 福耀医药:发行两年期人民币债券融资100亿元人民币,票面利率为2.7%。
- 格林镇:发布业绩预警,预计2025年第一季度利润同比下降90%。
- 软银:以3.75亿美元收购俄亥俄工厂,推进人工智能数据中心项目。
总结
报告显示亚洲资产行业G3债券市场在2025年7月表现分化,中国经济面临通缩压力,但政策预期逐步宽松。债券发行量同比增长,但区域分布和类型变化明显。信用债市场保持活跃,部分企业发行融资工具,市场整体风险需关注。