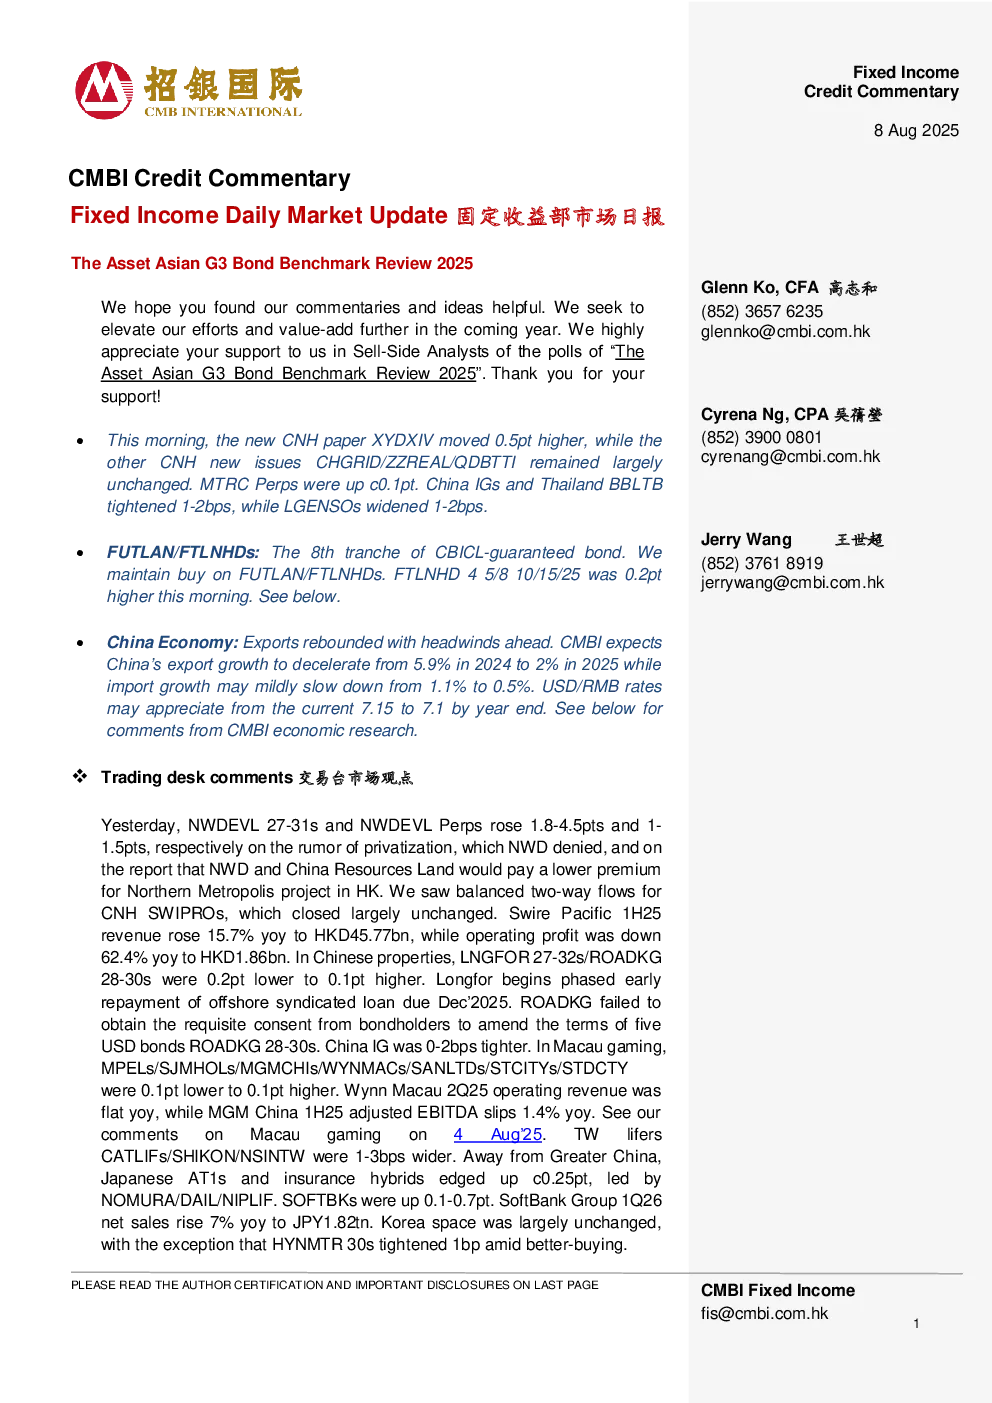
信用评论与市场更新
市场动态:
- 新CNH论文xydxiv上涨0.5pt,其他CNH新发行品种基本不变。
- MTRC永续品上涨c0.1pt。
- 中国IG和泰国BBLTGT收紧1-2bps,LGENSO品种放宽1-2bps。
- 第八期CBICL担保债券,维持对FUTLAN/FTLNHD的买入评级,FTLNHD 4 5/8 10/15/25今早高0.2点。
- 出口在逆风中反弹,中经网信预期中国经济:出口增速从2024年的5.9%放缓至2025年的2%,进口增速从1.1%放缓至0.5%,美元/人民币汇率可能从7.15升值至年底的7.1。
- 交易台市场点:NWDEVL 27-31s和NWDEVL Perps在私有化传闻中上涨,NWD否认传闻;CNH SWIPROs双向流动,收盘基本未变;Swire Pacific 1H25收入同比增长15.7%,经营利润同比下降62.4%;长隆开始分期提前偿还离岸银团贷款;ROADKG未能获得必要同意修改债券条款;中国IG利率紧缩0-2bps;澳门博彩领域MPELs/SJMHOLs/MGMCHIs/WYNMACs/SANLTDs/STCITYs/STDCTY在0.1pt低至0.1pt之间;Wynn Macau 2025年第二季度营业收入同比持平,MGMChina 2025年上半年调整后EBITDA同比下滑1.4%。
- 除大中华区外,日本AT1和保险混合品种上涨c0.25pt,软银银行溢价0.1-0.7pt,软银集团2026年第一季度净销售额同比增长7%至1.82万亿日元;韩国市场整体稳定,唯hynmtr 30s因买入需求较好而收窄1bps。
- Yankee AT1s继续缓慢上涨;东南亚VEDLN 28-33s保持不变,上涨0.2pt,VEDL宣布一季度EBITDA创下历史新高;kbank 31s更紧2bps,bbltb不变,petmks不变至2bps更宽。
宏观经济分析:
- 中国出口增速将从2024年的5.9%放缓至2025年的2%,进口增速从1.1%放缓至0.5%,美元/人民币汇率可能在年底前从7.15升值至7.1。
- 7月份出口同比增长7.2%,对非洲的出货量显著加速,东盟出口依然强劲;对美国的出口进一步下滑至-21.7%,对欧盟、澳大利亚、韩国和加拿大的出口反弹;汽车出口强劲增长,船舶出口同比下滑,集成电路出口激增,手机和个人计算机出口收缩。
- 进口反弹,人工智能相关需求强劲,铜矿和铜产品进口量上升,集成电路进口量增长,原油进口量反弹,美国大豆进口额迅速反弹。
- 2025年下半年出口将走软,逆风因素包括出口回款效应、对俄罗斯石油买家加征关税、贸易协定生效后实际关税增加、出口转口关税调整。
新闻和市场行情:
- 陆上首次发行152只信用债,总金额为1480亿元人民币;已发行501只信用债,筹集总额达5070亿元人民币,同比增长17.6%。
- 中航工业计划通过股权重组直接控制中航国际融资租赁;SK海力士与三星电子将在美韩贸易协定下免征半导体100%美国关税;长福开始分阶段提前偿还2025年12月到期的离岸银团贷款;中国澳美高梅集团2025年第一期调整后EBITDA同比下滑1.4%至49港元;蒙古矿业预计2025年第一季度合并净亏损;新世界发展驳斥控制股东黑石提出的私有化报价;ORIX 2026年第一季度营收同比增长8.5%;乐天集团将于2025年11月4日提前赎回168亿日元RAKUTN 1.81;路克王未能获得所有系列在授信征集中所需的授权;软银集团2026财年第一季度净销售额同比增长7%至1.8万亿日元;澳门威尼斯人2025年第二季度收入同比下降0.2%至8.835亿美元。