猜你想问
这份研报主要分析了哪些有色和贵金属品种?
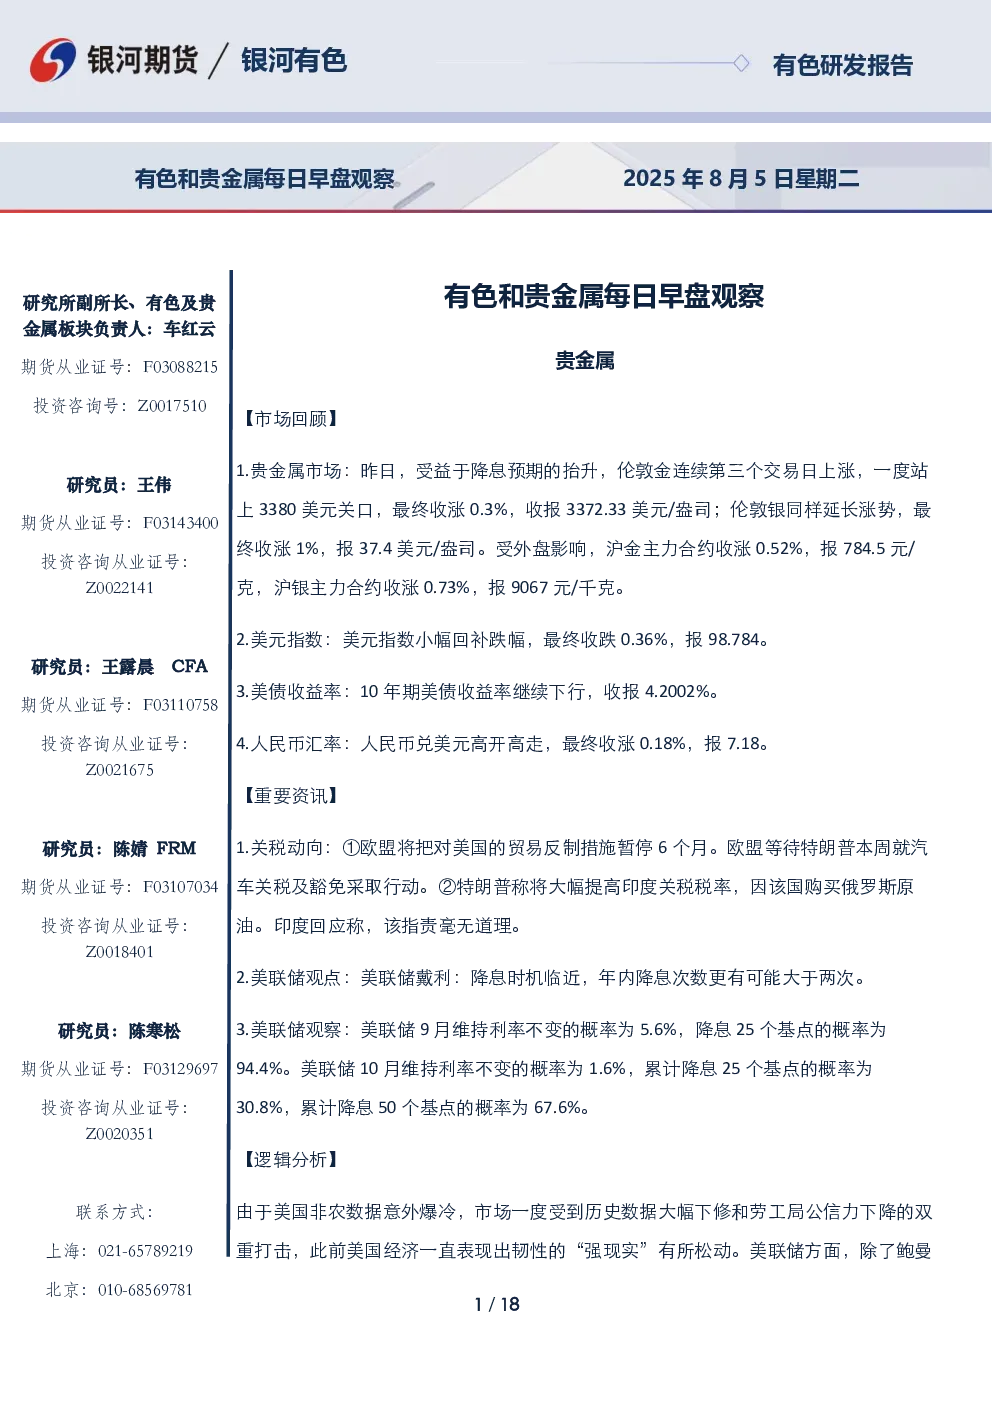
本研报涵盖了贵金属中的黄金、白银,以及工业金属中的铜、铝、锌、铅、镍、锡、铸造铝合金、不锈钢和工业硅、多晶硅、碳酸锂等品种的每日市场观察与分析。内容涉及各品种的市场回顾、重要资讯、逻辑分析和交易策略。
研报中提到的主要行业发展趋势是什么?
研报分析了全球宏观经济环境对有色金属价格的影响,特别是美联储货币政策走向对贵金属和工业金属的传导效应。同时关注了主要品种的供需平衡变化,如铜矿供应紧张、铝产能增加、锌精矿供应充足、镍过剩预期等,以及下游行业的需求季节性波动。
报告中重点分析了哪些品种的逻辑?
报告重点分析了黄金的避险属性与美联储降息预期关联,铜的供需错配与库存变化,铝的国内外产量分化与库存动态,锌的供应过剩与消费淡季特征,镍的宏观驱动与产业过剩预期,以及碳酸锂的矿山政策与价格高位震荡等因素。
当前市场对有色和贵金属的整体判断如何?
市场整体呈现震荡格局,贵金属受宏观流动性影响较大,工业金属则更多受供需基本面驱动。部分品种如铜、铝、锌等存在供应增加预期,价格承压;而镍、锡等则受益于外盘提振或矿端供应紧张。不锈钢、多晶硅等品种处于成本支撑与需求淡季的平衡状态。
研报提示了哪些投资风险?
研报提示需关注美联储货币政策不及预期对贵金属价格的负面影响,工业金属品种的供应增加可能导致的库存累积风险,以及主要品种下游需求的季节性波动和不确定性。此外,还需留意主要产区如几内亚、缅甸等地的供应中断风险,以及国内外政策变化可能带来的市场情绪波动。
你可能感兴趣
有色和贵金属每日早盘观察
有色金属银河期货2025-07-21
有色和贵金属每日早盘观察
银河期货2025-07-30
有色和贵金属每日早盘观察
银河期货2025-07-16
有色和贵金属每日早盘观察
银河期货2025-07-28
有色和贵金属每日早盘观察
银河期货2025-09-25
有色和贵金属每日早盘观察
银河期货2025-09-02
有色和贵金属每日早盘观察
银河期货2025-09-16
有色和贵金属每日早盘观察
银河期货2025-09-15
有色和贵金属每日早盘观察
银河期货2025-04-16
有色和贵金属每日早盘观察
银河期货2025-04-30