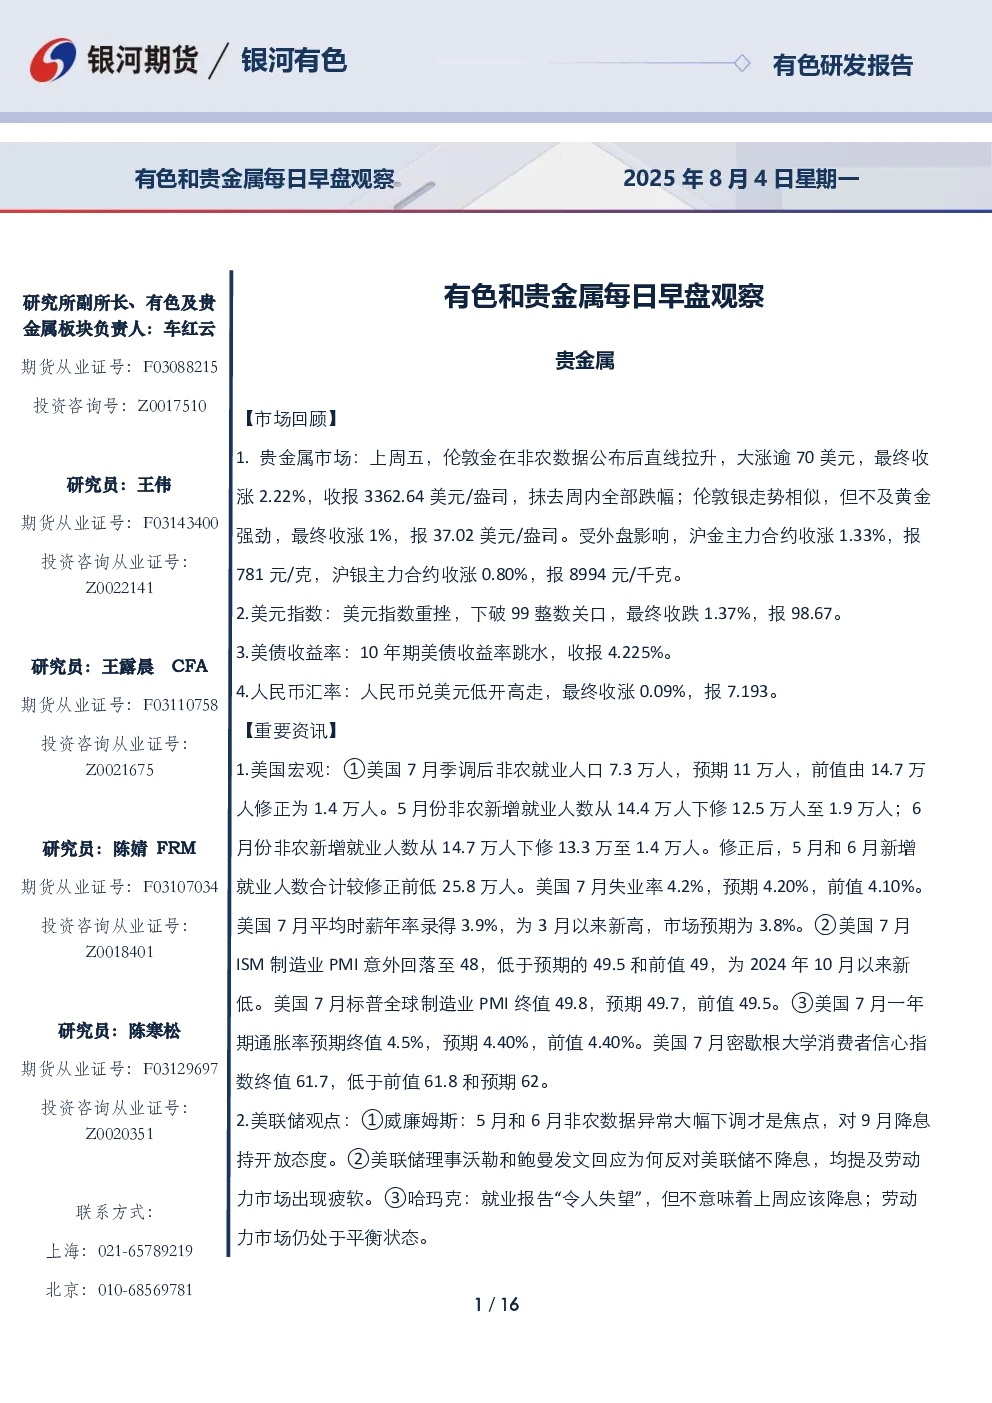
贵金属
- 上周五,伦敦金和伦敦银受非农数据公布后大涨,分别收涨2.22%和1%,主要受美元大跌影响。
- 美元指数下破99整数关口,10年期美债收益率跳水,人民币兑美元收涨。
- 美国7月非农就业人口意外下降,失业率走弱,但5、6月就业数据大幅下修,市场对数据准确性提出质疑。
- 美联储官员对劳动力市场看法出现分歧,库格勒理事提出辞职,美联储独立性受质疑。
- 贵金属预计短期内将在高位维持易涨难跌的走势。
铜
- 上周五,沪铜主力合约收跌0.13%,LME铜价上涨0.27%。
- LME和COMEX库存分别增加3550吨和1766吨。
- 美国7月非农数据不及预期,美元大跌,9月降息概率提高。
- 铜矿供应持续紧张,7月国内电解铜产量提高,非美地区库存将逐步增加。
- 下游采购和备货有所增加,国内库存暂难以有效提高,LME比值反弹。
- 铜价短期偏弱震荡,关注77000-78000元/吨支撑。
氧化铝
- 上周五,氧化铝主力合约下跌39元至3166元/吨。
- 供需理论过剩显著扩大,期货价格下跌对现货贴水,期现商积极出货,现货实诚成交价格转降。
- 氧化铝预计承压运行,库存维持增加,但在仓单显著增加前,价格存一定支撑。
- 后续关注《十大重点行业稳增长工作方案》落地情况,以及氧化铝利润提高是否会扩大供需过剩。
电解铝
- 上周五,沪铝主力合约上涨5元至2048元/吨,铝锭现货价下跌70元。
- 美国对等关税延期到8月7日落地,美元指数大跌,LME铝价回调。
- 国内铝棒周度产量连续两周增加,电解铝厂库维持增加,预计铝锭社会库存仍累库为主。
- 铝价短期承压运行,关注8月中旬铝锭库存是否到达淡季库存峰值。
铸造铝合金
- 上周五,铸造铝合金主力合约下跌15元至19875元/吨。
- 废铝货源持续紧缺,海外价格高位,进口铝合金锭到货量偏低,市场供应量趋紧。
- 下游压铸厂多维持低开工率,采购以刚需为主,实际需求整体偏弱。
- 铝合金期货价格预计仍因精废差原因随铝价波动为主。
锌
- 上周五,LME锌价下跌3.52%,沪锌主力合约跌0.54%。
- 国内精炼锌产量环比增加,冶炼厂生产积极性高涨,开工率维持高位。
- 国内锌消费进入传统淡季,终端消费有所减弱但仍存韧性,下游仅维持刚需采购。
- 7月底国内社会库存累库明显,预计8月国内精炼锌供应环比小幅增加。
铅
- 上周五,LME铅价上涨0.23%,沪铅主力合约涨0.69%。
- 国内铅精矿偏紧,加工费维持低位,含铅废料价格高位。
- 前期检修的原生铅冶炼厂陆续复产,再生铅冶炼开工率处于低位。
- 下游铅蓄电池企业采购明显好转,即将进入8月,仍存电蓄消费旺季预期。
- 国内铅锭库存持续累库,铅价下行空间不大,或维持低位震荡。
镍
- 上周五,LME镍价上涨70至15020美元/吨,沪镍主力合约上涨70至120050元/吨。
- 吉恩成功注册LME交割品牌,Eramet印尼子公司PTWedaBayNickel业绩表现不一。
- 印尼镍矿商协会发出警示,印尼镍产业面临供需失衡和ESG标准考验。
- 镍过剩预期仍在,8月供需双增幅度有限,库存缓慢增加,镍价缺乏驱动,暂时维持震荡格局。
不锈钢
- 上周五,主力SS2509合约下跌45至12820元/吨。
- 市场交易美国经济衰退预期,国内强势品种仍在回调,商品氛围偏弱。
- 不锈钢成本保持平稳,盘面套保利润已维持一段时间,刺激8月排产环比增加。
- 终端需求仍在淡季,库存去化缓慢,关注8月中下旬旺季备货情况。
工业硅
- 上周五,工业硅主力合约大幅走弱,收于8505元/吨,现货价格普遍跌100-300元/吨。
- DMC和多晶硅产量环比变化,原生和再生铝合金开工率环比持平,工业硅周度产量环比增加。
- 龙头大厂逐渐复产,工业硅基本面逐渐偏空,期货价格或仍有一定下跌空间。
- 多晶硅产能整合完成以后,四季度工业硅需求或大幅缩减,中长期工业硅偏弱。
- 反内卷情绪退坡的背景下,偏空参与,关注日内会议情况。
多晶硅
- 上周五,多晶硅主力合约走弱。
- 工业部印发2025年度多晶硅行业专项节能监察任务清单的通知。
- 8月多晶硅产量可能增加至12.5-13万吨,预计8月多晶硅过剩1.5-2万吨。
- 多晶硅产能整合预期进一步强化,期货价格最高预期在60000-65000元/吨。
- 短期多晶硅情绪偏弱,8月产能整合事宜逐渐推进,容易出现突发性利好。
碳酸锂
- 上周五,碳酸锂主力合约上涨1080至68920元/吨,广期所仓单增加1060吨。
- 现货采购意愿上升,下游积极逢低补库,价格短线有一定基本面支撑。
- 澳洲联邦银行表示,锂熊市最糟糕的时期已经过去。
- 韩国浦项制铁收购LithiumSouthDevelopment在阿根廷的勘探资产。
- 碳酸锂预计高位震荡,等待矿山政策落地。
锡
- 上周五,沪锡主力合约上涨2120元至266370元/吨,现货价格下跌1000元。
- 美元指数回落,锡价反弹,LME库存增加5吨至1950吨。
- 锡矿供应维持偏紧状态,缅甸佤邦数家企业取得矿产开采许可证,但8月是传统盛雨期。
- 光伏抢装结束,电子行业进入淡季,观望情绪较重。
- 锡价震荡偏弱,关注缅甸复产情况及消费复苏信号。