市场表现
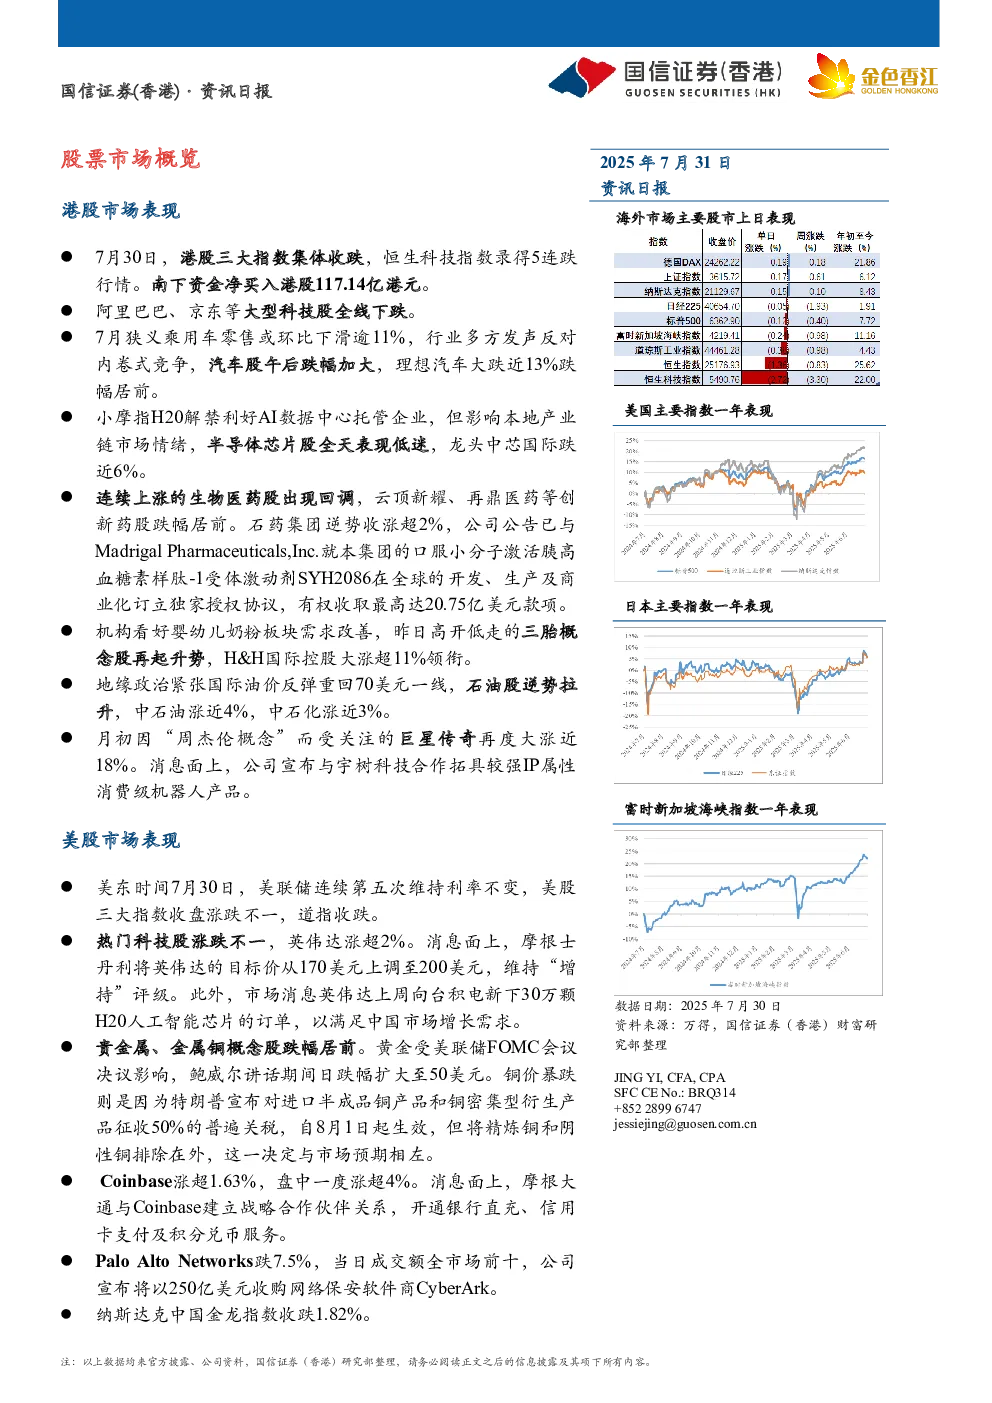
- 港股:三大指数集体收跌,恒生科技指数连续五日下跌,南下资金净买入117.14亿港元。阿里巴巴、京东等大型科技股下跌,汽车股午后跌幅加大,理想汽车大跌近13%。半导体芯片股表现低迷,中芯国际跌近6%。生物医药股回调,云顶新耀、再鼎医药跌幅居前,石药集团逆势上涨超2%。婴幼儿奶粉板块受关注,H&H国际控股大涨超11%。石油股逆势拉升,中石油涨近4%,中石化涨近3%。巨星传奇大涨近18%。
- 美股:三大指数收盘涨跌不一,道指收跌。热门科技股涨跌不一,英伟达涨超2%,摩根士丹利上调其目标价至200美元。贵金属、金属铜概念股跌幅居前,黄金受美联储FOMC会议决议影响下跌,铜价因特朗普宣布对进口半成品铜产品征收50%关税而暴跌。Coinbase涨超1.63%,摩根大通与Coinbase建立战略合作伙伴关系。Palo Alto Networks跌7.5%,宣布收购网络保安软件商CyberArk。纳斯达克中国金龙指数收跌1.82%。
- 日股:日经225指数收跌0.05%,东证指数收涨0.4%。机械设备股涨幅明显,石川岛重工上涨4.6%。惠誉和标普评级对日本财政韧性表示认可,IMF经济学家称日本央行可能采取渐进式加息路径。内阁府称日本经济已脱离通缩状态,企业加薪潮为经济带来积极信号。预测2026年度日本新屋开工量将达79.8万户,相关投资额增至17.3万亿日元。
全球宏观
- 美联储:FOMC维持基准利率在4.25%-4.50%不变,符合市场预期。鲍威尔表示尚未就9月会议作出决定,需要依赖数据。理事沃勒、鲍曼主张降息。通胀仍在一定程度上偏高,上半年经济增长放缓,前景不确定性仍然居高。
- 美国经济数据:7月ADP就业人数增加10.4万,第二季度实际GDP年化季率初值录得3%,均超预期。6月美国待售房屋数量意外下降,成屋签约销售指数下降0.8%。
- 最新关税动态:韩美达成贸易协议,韩国全面开放与美国的贸易,美国对韩国征收15%的关税。印度将对进口商品征收25%的关税。美国总统特朗普签署行政命令,对巴西加征40%关税。
- 德国经济:德国内阁批准2026年预算草案,包括1267亿欧元投资和1743亿欧元借款,旨在加强基础设施和国防。
- 中国宏观政策:中共中央政治局会议强调稳就业、稳企业、稳市场、稳预期,促进国内国际双循环。有效释放内需潜力,深化改革,治理企业无序竞争,扩大高水平对外开放,落实积极的财政政策和适度宽松的货币政策。国务院新闻办公室介绍育儿补贴制度及生育支持措施,中央财政今年初步安排预算900亿元育儿补贴,3岁以下婴幼儿照护费用纳入个人所得税专项附加扣除。
行业资讯
- 科技行业:微软第二季度业绩超预期,营收创一年半最高季增速,Azure和其他云服务收入超预期增长。Meta第二季度业绩超预期,营收达475亿美元,每股收益7.14美元。特斯拉与LG新能源签署价值43亿美元的协议,向其采购磷酸铁锂电池。OpenAI发布ChatGPT Study学习模式。谷歌将投资60亿美元在印度开发一个1吉瓦的数据中心。
- 金融行业:香港金管局预计明年初发出首阶段稳定币牌照,要求包括合规性、具体性和可持续性。
- 医药行业:国家医保局召开医保支持创新药械系列座谈会投资专场,与会人士认为中国创新药械拥有巨大的政策优势、科研智力优势、产业制造优势和市场潜力。
重点图表
- 表1:美股成交额前十
- 表2:纳斯达克中国金龙指数成交额前十
- 图1:近60日南下资金净买入(亿元)
- 图2:过去一年美国国债收益率走势
- 图3:过去一年美元指数走势
- 图4:过去一年黄金现货美元走势
- 图5:过去一年美元兑人民币走势
- 图6:过去一年美元兑日元走势