港股市场表现
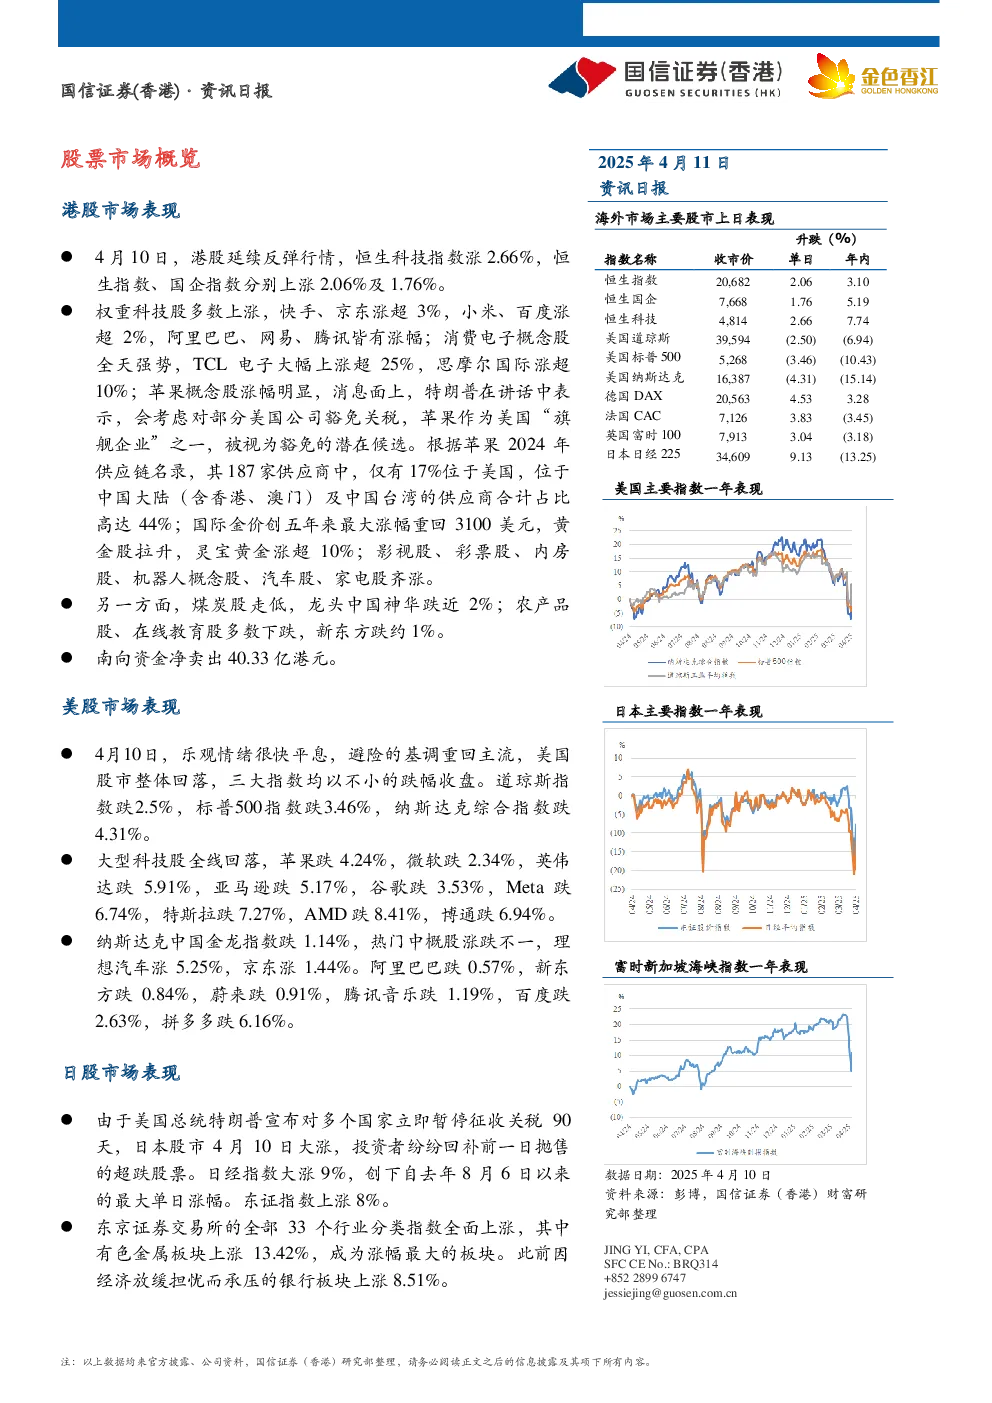
4月10日,港股延续反弹行情,恒生科技指数涨2.66%,恒生指数、国企指数分别上涨2.06%及1.76%。权重科技股多数上涨,快手、京东涨超3%,小米、百度涨超2%,阿里巴巴、网易、腾讯皆有涨幅;消费电子概念股全天强势,TCL电子大幅上涨超25%,思摩尔国际涨超10%;苹果概念股涨幅明显,特朗普表示可能对苹果等美国公司豁免关税,苹果被视为潜在候选,其187家供应商中,仅17%位于美国,44%位于中国大陆及中国台湾;国际金价创五年来最大涨幅重回3100美元,黄金股拉升,灵宝黄金涨超10%;影视股、彩票股、内房股、机器人概念股、汽车股、家电股齐涨。另一方面,煤炭股走低,中国神华跌近2%;农产品股、在线教育股多数下跌,新东方跌约1%。南向资金净卖出40.33亿港元。
美股市场表现
4月10日,美国股市整体回落,三大指数均以不小的跌幅收盘,道琼斯指数跌2.5%,标普500指数跌3.46%,纳斯达克综合指数跌4.31%。大型科技股全线回落,苹果跌4.24%,微软跌2.34%,英伟达跌5.91%,亚马逊跌5.17%,谷歌跌3.53%,Meta跌6.74%,特斯拉跌7.27%,AMD跌8.41%,博通跌6.94%。纳斯达克中国金龙指数跌1.14%,热门中概股涨跌不一,理想汽车涨5.25%,京东涨1.44%,阿里巴巴跌0.57%,新东方跌0.84%,蔚来跌0.91%,腾讯音乐跌1.19%,拼多多跌6.16%。
日股市场表现
4月10日,日本股市大涨,日经指数大涨9%,创下自去年8月6日以来的最大单日涨幅,东证指数上涨8%。东京证券交易所的全部33个行业分类指数全面上涨,有色金属板块上涨13.42%,银行板块上涨8.51%。个股方面,优衣库母公司迅销上涨9%,东京电子和爱德万测试分别上涨12.89%和13.74%。
美股研究:特朗普让步,但损害未完全消除
特朗普宣布对等关税计划暂停90天实施(中国除外),改为统一加征10%的关税,而对中国的关税提高到125%。市场认为对华关税后续可能会通过谈判降低。假设实施10%的普遍关税和约50%的对华关税,预计将对GDP,尤其是美国国内需求产生较大冲击,企业盈利增长可能降至低个位数甚至零增长。当前市场普遍预期标普500指数成分股在2025年的盈利增长率为11.2%,未来12个月的盈利增长率为12.4%。美联储能否及时采取行动缓解经济增长疲软局面,目前还存在较大不确定性。3月18-19日美联储会议纪要显示,美联储对关税引发的通胀持续性表示担忧,即便关税有所降低,今年核心PCE仍将超过4%。鉴于2022年美联储在政策沟通方面出现过失误,在当前高通胀的大背景下,美联储更有可能选择被动应对经济问题。虽然获得了90天的缓冲期,但互惠关税未来是否会再次上调尚不明确,这种不确定性预计会对经济活动产生负面影响。左尾风险大幅降低,但在更多信息明确前建议逢高卖出。
重点新闻
- 美国对华关税总税率已激增到至少145%,从5月2日起,对中国800美元以下小额包裹关税税率将从原计划的90%提高至120%。
- 3月份CPI同比上涨2.4%,低于市场预期;核心CPI同比上涨2.8%,为2021年3月以来的最小涨幅。
- 美国众议院表决通过预算计划,特朗普减税和提高债务上限的行动再获进展。
- 美国杠杆贷款基金遭遇史上最大单周资金流出,预计有65亿美元从这类基金撤出。
- 欧盟宣布,针对美国金属关税的反制措施将暂缓90天实施。
- 诺华承诺未来五年在美投资230亿美元。
- 中国宣布将减少好莱坞影片进口数量。
- 中国外汇管理局官员发文称,经济基本面和外汇市场韧性较强,人民币汇率保持适当弹性。
- 欧盟领导人拟7月赴北京会见中国国家主席习近平,中国和欧盟正在就取消对华电动车关税进行谈判。
- 英国十年来首次派遣最高国防官员访华,本周将与中国军方高层举行会谈。
- 宁德时代获批在香港上市,募资规模可能在50亿至70亿美元。
重点图表
(此处省略具体图表内容)
信息披露
(此处省略具体信息披露内容)