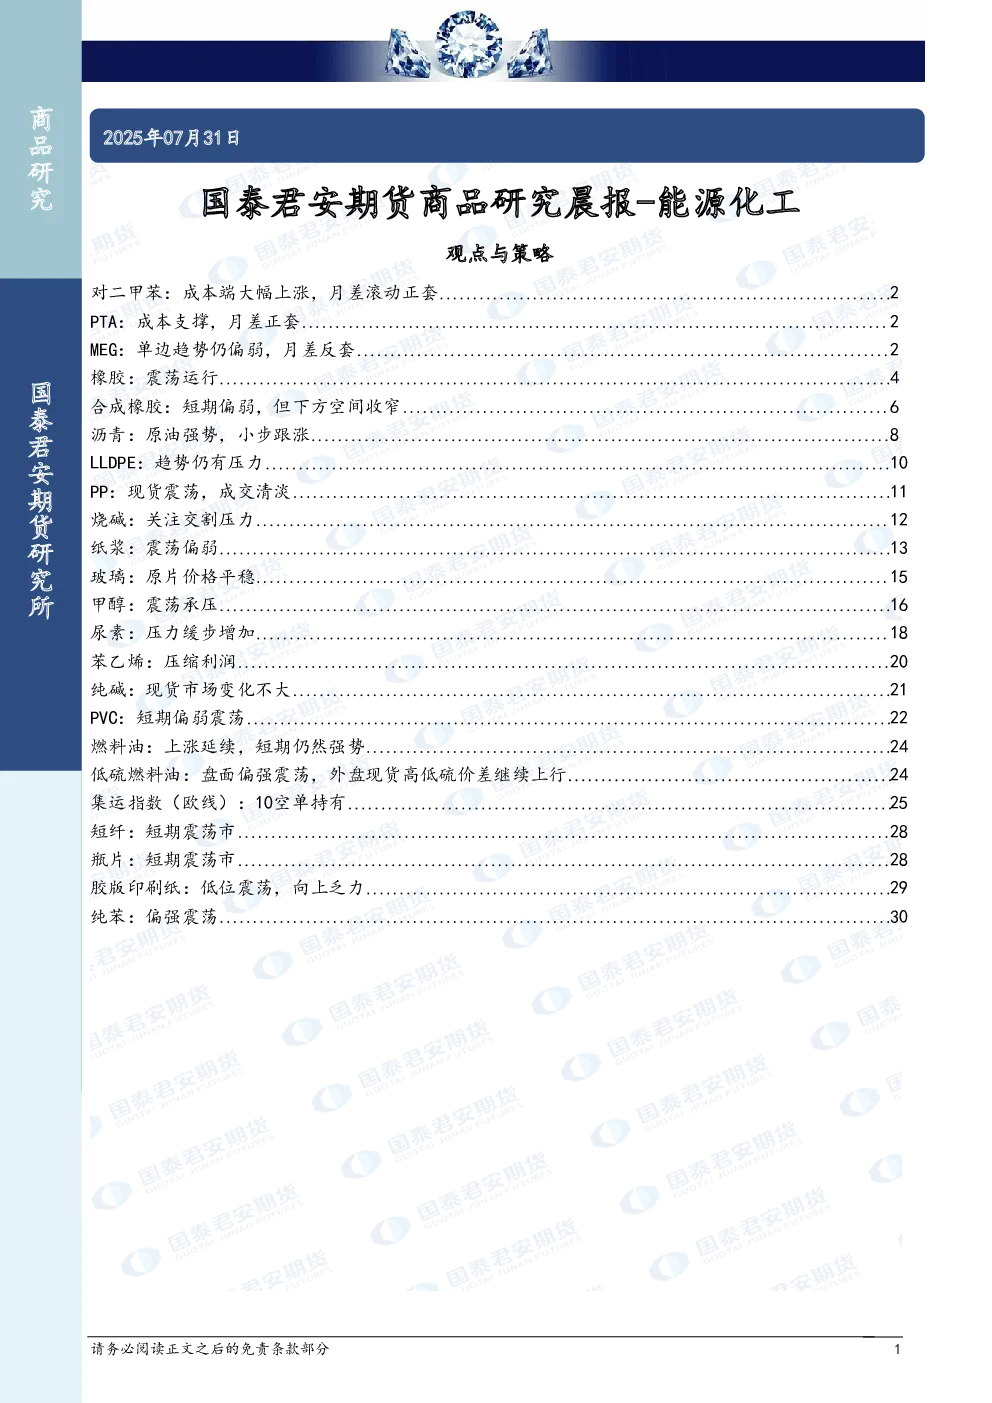
观点与策略
- 对二甲苯:成本端大幅上涨,建议进行月差滚动正套。
- PTA:成本支撑,建议进行月差正套,关注9-1月差正套机会。
- MEG:单边趋势仍偏弱,建议进行月差反套,关注空乙二醇多L套利。
- 橡胶:震荡运行,建议空单持有。
- 合成橡胶:短期偏弱,但下方空间收窄。
- 沥青:原油强势,小步跟涨。
- LLDPE:趋势仍有压力。
- PP:现货震荡,成交清淡。
- 烧碱:关注交割压力。
- 纸浆:震荡偏弱。
- 玻璃:原片价格平稳。
- 甲醇:震荡承压。
- 尿素:压力缓步增加。
- 苯乙烯:压缩利润。
- 纯碱:现货市场变化不大。
- PVC:短期偏弱震荡。
- 燃料油:上涨延续,短期仍然强势。
- 集运指数(欧线):10空单持有。
- 短纤:短期震荡市。
- 瓶片:短期震荡市。
- 胶版印刷纸:低位震荡,向上乏力。
- 纯苯:偏强震荡。
市场概览
- PX:尾盘石脑油价格僵持,8月MOPJ估价在605美元/吨CFR。PX价格上涨,9/10换月在+6有买盘。
- PTA:华东一套320万吨PTA新装置投料生产,逸盛新材料720万吨装置降负荷10%,三房巷新装置投产。
- MEG:本周及下周现货偏高价成交在4551元/吨附近,8月下期货偏高价成交在4551元/吨附近。
- 聚酯:江浙涤丝30日产销局部放量,直纺涤短销售一般。
- 橡胶:轮胎企业装置检修,订单不足,库存消化缓慢。
- 合成橡胶:中国高顺顺丁橡胶样本企业库存量在3.13万吨,环比下降0.10万吨,丁二烯港口库存降至年内低位。
- 沥青:国内重交沥青77家企业产能利用率为33.1%,环比增加4.3%。沥青装置检修量为60.4万吨,较上周下降3.8万吨。
- LLDPE:市场价格部分小涨,期货延续高位震荡,支撑市场氛围。
- PP:国内PP市场窄幅波动,下游入市意向不高。
- 烧碱:山东液碱价格局部稳定,整体库存不高,但高价走货一般。
- 纸浆:港口库存高位承压,现货市场货源宽松持续压制现货情绪。
- 玻璃:沙河大小板成交价格涨跌互现,多数浮法厂稳价出货为主。
- 甲醇:西北甲醇市场局部继续上涨,传统下游对持续上涨价格有所抵触。
- 尿素:中国尿素企业总库存量91.73万吨,较上周增加5.85万吨,环比增加6.81%。
- 苯乙烯:纯苯供需两增,苯乙烯供增需减,阶段性仍然以压缩利润为主。
- 纯碱:纯碱企业装置小幅调整,供应呈现增加趋势,下游需求表现一般。
- PVC:现货震荡调整,供需基本面维持双弱,新增产能投产供应维持高位。
- 燃料油:盘面偏强震荡,外盘现货高低硫价差继续上行。
- 集运指数(欧线):主力2510合约收盘于1468.7点,跌幅0.45%,增仓4148手;次主力2512合约收盘于1738.0点,涨幅0.20%,增仓374手。
- 短纤:直纺涤短期货冲高回落,下游按需采购。
- 瓶片:聚酯原料期货先涨后跌,聚酯瓶片工厂报价多上调40-80元/吨不等。
- 胶版印刷纸:山东市场高白双胶纸主流意向成交价格在4900-5100元/吨,广东市场主流意向成交价格为4900-5000元/吨。
- 纯苯:江苏纯苯港口样本商业库存总量:17.1万吨,较上期库存16.4万吨累库0.7万吨,环比上升4.27%。
趋势强度
- 对二甲苯:0
- PTA:-1
- MEG:-1
- 橡胶:-1
- 合成橡胶:-1
- 沥青:1
- LLDPE:-1
- PP:0
- 烧碱:0
- 纸浆:-1
- 玻璃:0
- 甲醇:-1
- 尿素:-1
- 苯乙烯:1
- 纯碱:0
- PVC:-1
- 燃料油:0;低硫燃料油:0
- 集运指数(欧线):-1
- 短纤:0;瓶片:0
- 胶版印刷纸:0
- 纯苯:1