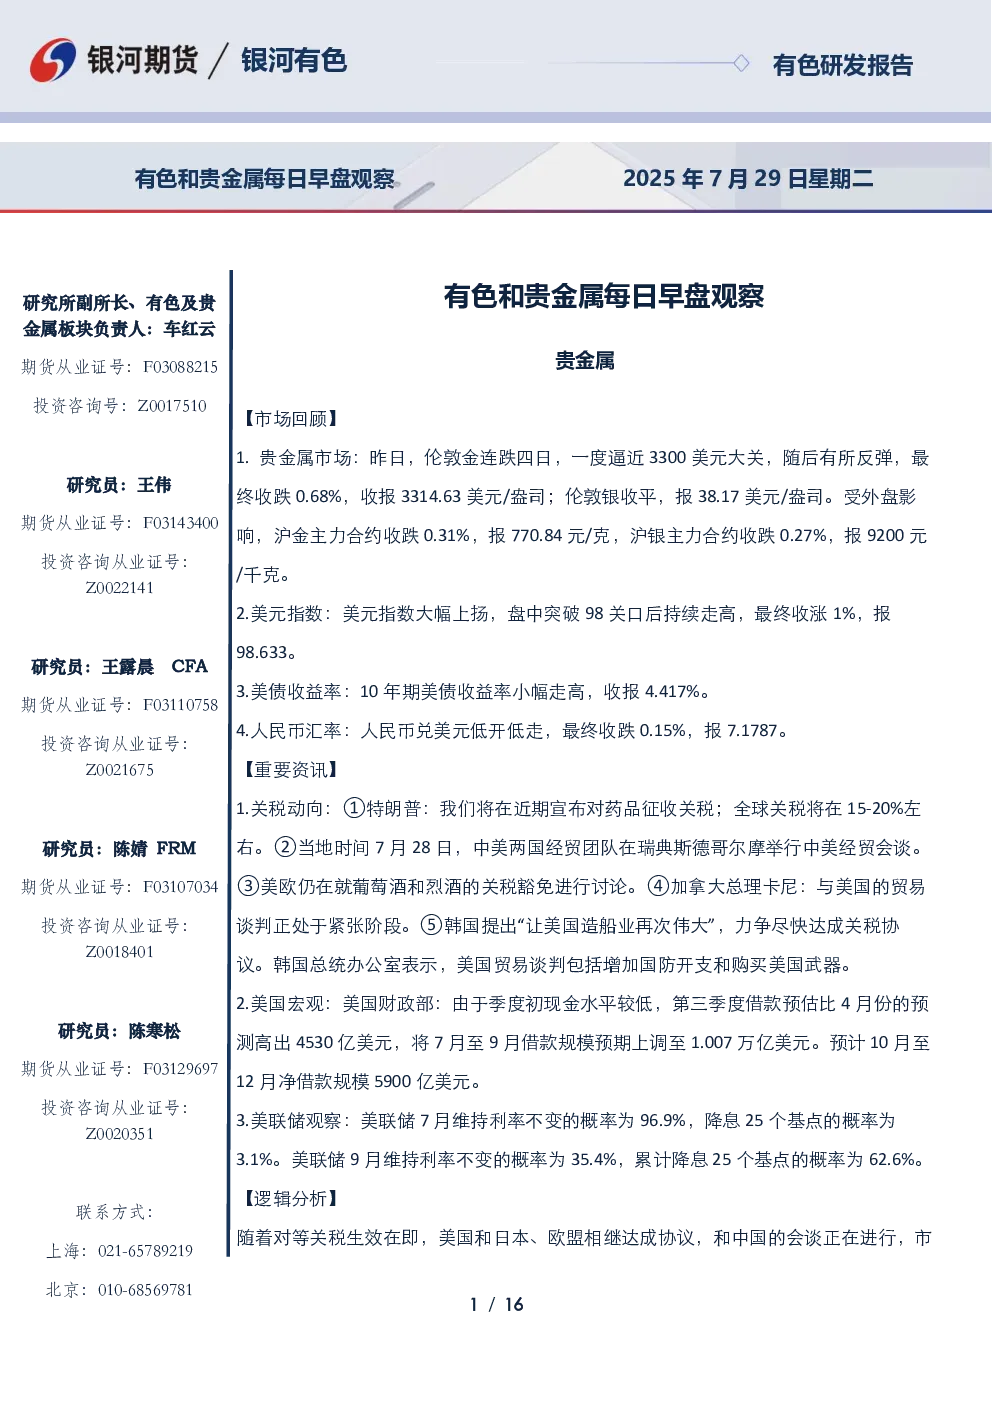
贵金属
- 市场回顾:伦敦金连跌四日,收跌0.68%至3314.63美元/盎司;伦敦银收平至38.17美元/盎司。美元指数收涨1%至98.633,10年期美债收益率收报4.417%。人民币兑美元收跌0.15%至7.1787。
- 重要资讯:特朗普宣布将对药品征收关税,中美经贸团队在斯德哥尔摩举行会谈,美欧讨论关税豁免,加拿大与美国贸易谈判紧张,韩国争取达成关税协议。
- 逻辑分析:美国关税政策的不确定性及通胀反弹风险将支撑贵金属,短期美元反弹令其承压,预计高位震荡。
- 交易策略:单边观望,套利观望,逢低买入深度虚值看涨期权。
铜
- 市场回顾:沪铜主力合约收跌0.31%至770.84元/克,LME收跌0.34%至9762.5美元/吨。LME库存增加3700吨至12.8万吨,COMEX库存增加776吨至24.8万吨。
- 重要资讯:中美经贸会谈,秘鲁评估矿业项目授权,智利要求将关税纳入贸易协定,工信部推动重点行业稳增长。
- 逻辑分析:关税豁免预期变动及供需疲软导致铜价重心回落,月末节点持货商库存多已提前处理,下游需求不足。
- 交易策略:短期承压震荡,套利观望,期权观望。
氧化铝
- 市场回顾:沪铝主力合约跌14元至3260元/吨。阿拉丁氧化铝北方现货综合报3250元持平。
- 相关资讯:氧化铝企业未收到环保管控通知,山东大型氧化铝企业置换项目投产,工信部将实施稳增长工作方案,新疆电解铝厂招标氧化铝价格上涨。
- 逻辑分析:政策预期上涨后投机情绪降温,理论过剩扩大,库存增加,关注现货供需格局及仓单增量。
- 交易策略:投机情绪降温导致价格承压震荡,关注成本支撑,单边观望,套利观望,期权观望。
电解铝
- 市场回顾:沪铝主力合约涨10元至20660元/吨。中国铝锭现货库存增加2万吨至51.4万吨,上期所仓单减少1007吨至53598吨。
- 相关资讯:中美经贸会谈,国家发改委与市场监管总局起草《中华人民共和国价格法修正草案》,特朗普表示已与欧盟达成贸易协议。
- 交易逻辑:宏观方面美国关税政策缓和,LME铝高位震荡。国内政策预期及供需格局关注月底会议政策及月末节点。
- 交易策略:铝价短期承压运行,09-12合约正套待价差收敛后入场,期权观望。
铸造铝合金
- 市场回顾:沪铝主力合约涨20元至20055元/吨。MysteelADC12铝合金锭现货价华东跌100元/吨。
- 相关资讯:铸造铝合金周产量环比减少,铝合金厂库下降,社会库存增加,价格法修正草案征求意见。
- 交易逻辑:供应端废铝紧缺,需求端摩配订单支撑,汽配订单疲软,期现套利交易活跃。
- 交易策略:随铝价承压运行,期现价差在300-400元以上考虑期现套利,期权观望。
锌
- 市场回顾:LME锌跌0.83%至2805.5美元/吨,沪锌主力合约跌0.31%至22665元/吨。SMM七地锌锭库存增加1.11万吨至10.37万吨。
- 相关资讯:生态环境部将联合九部门印发《重金属环境安全隐患排查整治行动方案》。
- 逻辑分析:矿端供应充足,冶炼厂开工率高位,精炼锌供应增量;消费端进入淡季,下游开工转弱,库存累库。
- 交易策略:获利空头可继续持有,建议设置止盈点,警惕宏观风险,买入看跌期权,期权观望。
铅
- 市场回顾:LME铅跌0.15%至2017.5美元/吨,沪铅主力合约涨0.03%至16945元/吨。SMM铅锭五地社会库存增加约300吨至7.17万吨。
- 相关资讯:贵州鲁控环保科技有限公司核心工序熔炼系统顺利投料,生态环境部将联合九部门印发《重金属环境安全隐患排查整治行动方案》。
- 逻辑分析:再生铅成本支撑,铅价底部支撑明显,含铅废料回收困难,原生铅冶炼厂检修,再生铅冶炼厂开工难提升,铅蓄电池市场消费略有好转。
- 交易策略:获利多头可继续持有,警惕宏观风险,卖出看跌期权,期权观望。
镍
- 外盘情况:LME镍跌35至15230美元/吨,沪镍主力合约NI2509跌710至122130元/吨。
- 相关资讯:印尼国家投资管理机构探索镍下游产业投资机会,PTAntarejaMahadaMakmur项目预计于2025年第四季度启动。
- 逻辑分析:镍价回调克制,新增产能较多,下游不锈钢和新能源汽车存在需求下滑风险,7月供需双弱,8月或与之相近,镍价缺乏驱动。
- 交易策略:短线跟随宏观氛围运行,暂时观望,卖出深虚看跌期权。
不锈钢
- 市场回顾:主力SS2509合约跌60至12875元/吨。冷轧12550-12750元/吨,热轧12300-12350元/吨。
- 重要资讯:雅鲁藏布江下游水电工程正式开工,广东广青金属科技有限公司高品质不锈钢提质增效及连铸机项目环境影响报告书征求意见稿公示。
- 逻辑分析:投机氛围降温,外需受制于关税和转口阻碍,内需进入淡季,实体需求不乐观,市场对月末高层会议及基建工程拉动需求抱有一定期待。
- 交易策略:短期重返震荡区间,暂时观望。
工业硅
- 市场回顾:工业硅期货主力合约跌停,现货普遍走弱100-200元/吨。
- 相关资讯:市场传言8月4日协会将召开工业硅反内卷会议,讨论《全国工业硅生产企业自律公约》(草案)。
- 综合分析:供需格局偏空,龙头大厂逐渐复产,基本面逐渐偏空,期现负循环助推下跌,中长期偏弱,关注市场情绪转变和行业反内卷会议。
- 策略:日内可能反弹,中长期偏弱,单边日内可能反弹,期权前期的保护性看跌期权持有,套利11、12合约反套/11、10合约正套,蝶式策略参与。
多晶硅
- 市场回顾:多晶硅期货主力合约跌停,N型复投料报价44-49元/kg。
- 相关资讯:光伏硅片市场价格延续涨势,下游电池企业陆续开始接受硅片提价订单。
- 综合分析:短期“反卷”情绪退坡影响较大,走仓单逻辑回调支撑位在43000-45000区间,但产能整合势在必行,硅片顺价完成。
- 策略:回调后以期货多单+保护性看跌期权的策略参与,多多晶硅、空工业硅长期持有,多晶硅远月合约反套。
碳酸锂
- 市场回顾:主力2509合约跌6340至73120元/吨,广期所仓单增加280至12276吨。
- 重要资讯:世界汽车销量及新能源汽车销量数据,自然资源部去宜春调研某大矿的采矿证可以续期无需停产。
- 逻辑分析:碳酸锂主力合约连续大涨后出现跌停板,网传今日自然资源部去宜春调研,实际并无确切定论,消息面仍然会此起彼伏。
- 交易策略:短期投机氛围较强,基本面不确定性较大,建议谨慎观望,等待政策落地,有长协的企业可考虑期现套利,期权观望。
锡
- 市场回顾:沪锡2509主力合约跌1380元/吨至267310元/吨。Mysteel上海锡锭价格跌2500元/吨至268750元吨。
- 相关资讯:中美经贸会谈,全国工业和信息化主管部门负责同志座谈会在京召开。
- 逻辑分析:中美经贸会谈意在探寻将贸易休战期限延迟三个月的可能性,LME库存处于低位,矿端供应维持偏紧,需求端光伏抢装结束,电子行业进入淡季。
- 交易策略:锡价跟随市场情绪波动,期权观望。