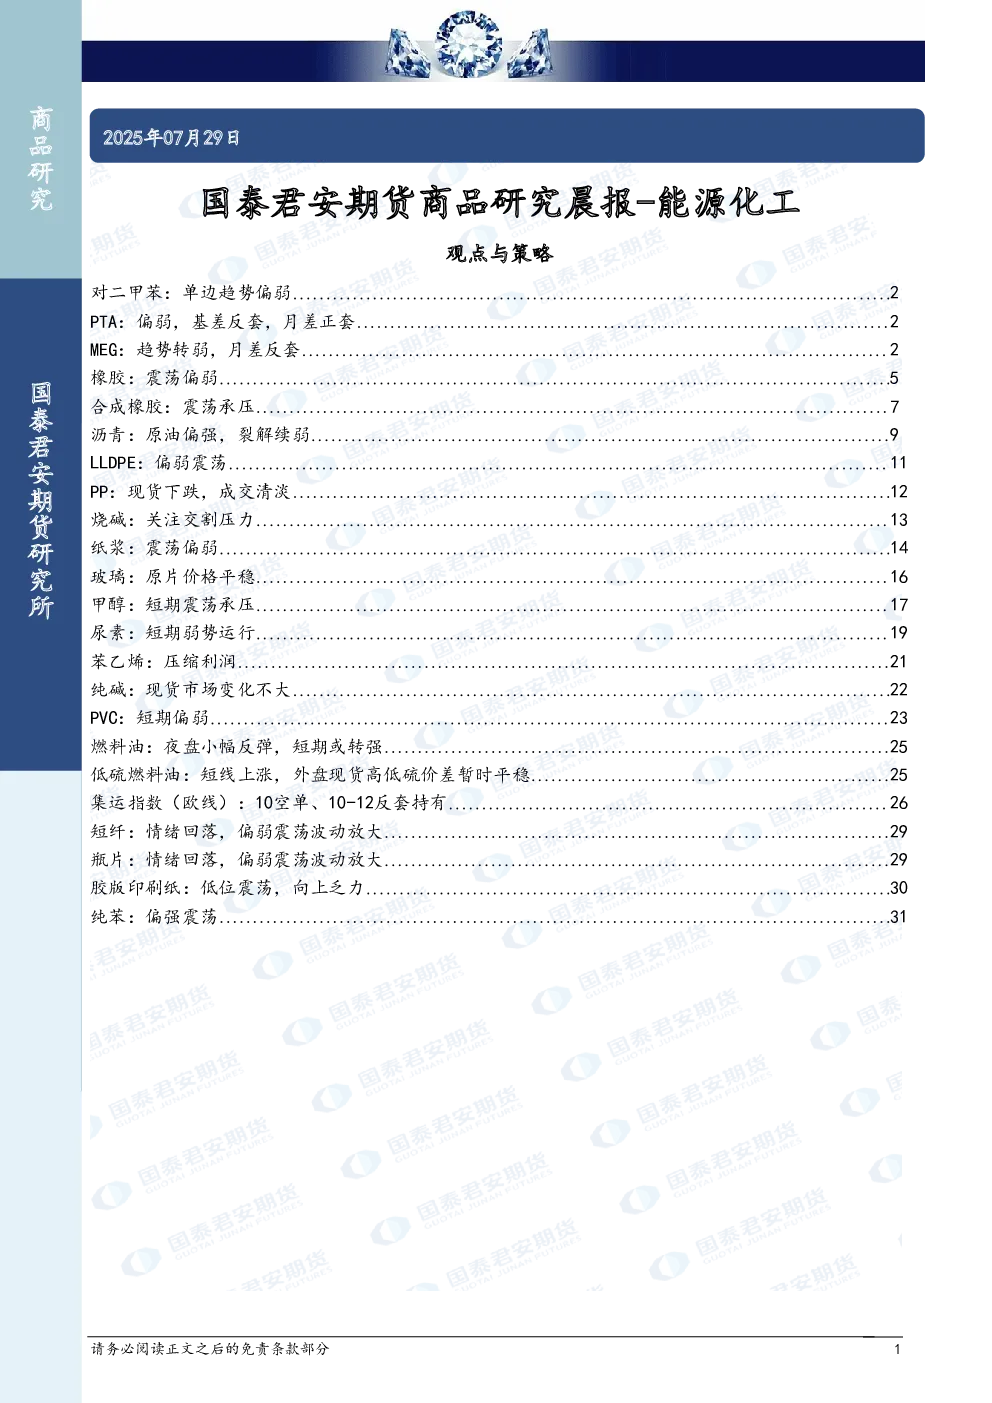
- 对二甲苯(PX):单边趋势转弱,逢高做套保。多PX空PTA01合约,PXN逢高空。亚洲PX供应将逐步回升,8月PTA检修和重启影响供应。
- PTA:单边转弱,产业可逢高套保,关注01合约多PX空PTA。现货供应压力加大,基差跌至-7元/吨,维持反套操作。8月累库力度减弱,9月有去库格局,关注9-1月差正套。
- MEG:短期偏空。市场关注非主流仓单带来的供应压力。港口库存持续下跌,8月下基差开始出现一定的买盘,但09合约上的交割压力,月差始终偏弱。乙二醇与塑料、苯乙烯价差上升至年内高位,关注空乙二醇多L套利。
- 橡胶:震荡偏弱。青岛地区天胶保税和一般贸易合计库存量环比增加0.6万吨,增幅0.91%。天气干扰下原料价格居高难下,胶价底部支撑仍存,但下游需求难有改善,库存小幅累库。
- 合成橡胶:震荡承压。丁二烯华东港口最新库存在15700吨左右,较上周期下降4300吨。顺丁橡胶期货价格预计高位回调,中期步入震荡格局。
- 沥青:原油偏强,裂解续弱。国内沥青周度总产量环比下降0.8万吨,但同比增加5.6万吨。国内沥青104家社会库库存环比减少0.1万吨。
- LLDPE:偏弱震荡。LLDPE市场价格多数下调,波幅在30-100元/吨。供应端,8月检修量将环比7月进一步减少,三季度国内PE装置新增产能预计有160万吨。需求端支撑力度不强,库存同比偏低但逐渐走向持续累库态势。
- PP:现货下跌,成交清淡。国内PP市场价格下跌20-50元/吨。PP期货震荡走弱拖累现货市场心态,部分生产企业厂价下调,贸易商积极让利销售,但下游工厂采购信心不足。
- 烧碱:关注交割压力。以山东地区为基准,山东液碱价格局部稳定,鲁西南地区装置减产库存低位下,价格呈现上调。关注08合约仓单对市场的冲击。
- 纸浆:震荡偏弱。期货主力SP2509下降1.7%至5360元/吨收盘,现货市场却逆势持稳,业者报盘持平,但成交没有改善,市场供需矛盾持续。
- 玻璃:原片价格平稳。河北、山东、江苏、湖北、广东市场价格上涨,各区域企业出厂报价亦有不同幅度上调。受期货盘面提涨以及涨价节奏加快影响,市场交易氛围活跃。
- 甲醇:短期震荡承压。甲醇现货价格指数2173.13,跌幅19.94。供应方面,国内甲醇检修量有所提升叠加7月进口量偏低,甲醇国内供应量短期有所收缩。港口库存在卸货速度偏慢背景下超预期去库。
- 尿素:短期弱势运行。中国尿素企业总库存量环比减少4.10%。尿素成交连续多日弱势,短期二批次出口暂未启动。
- 苯乙烯:压缩利润。纯苯供需两增,苯乙烯供增需减,阶段性仍然以压缩利润为主。苯乙烯港口库存进入加速累库阶段。
- 纯碱:现货市场变化不大。国内纯碱市场走势偏强,价格窄幅上移,部分企业报价上调。个别企业负荷不正常,供应呈现下降状态,下游需求一般。
- PVC:短期偏弱。黑色板块盘中跌停,行业政策预期未有后续及落实行动,产业盘中价格大幅回调。PVC高产量,高库存的结构难以缓解,市场后期仍会做空氯碱利润。
- 燃料油:夜盘小幅反弹,短期或转强。低硫燃料油:短线上涨,外盘现货高低硫价差暂时平稳。
- 集运指数(欧线):10空单、10-12反套持有。主力2510合约收盘于1502.8点,跌幅1.84%,增仓717手;次主力2512合约收盘于1737.8点,涨幅0.41%,增仓79手;10-12价差走扩至-235点。
- 短纤:情绪回落,偏弱震荡波动放大。直纺涤短期货跟随原料弱势下跌。现货方面工厂报价维持,成交多维稳,销售转弱。
- 瓶片:情绪回落,偏弱震荡波动放大。聚酯原料期货下跌,聚酯瓶片工厂报价多下调50-100元/吨不等。日内聚酯瓶片市场成交气氛一般。
- 胶版印刷纸:低位震荡,向上乏力。山东市场高白双胶纸主流意向成交价格在4900-5100元/吨,部分本白双胶纸价格在4500-4800元/吨区间。
- 纯苯:偏强震荡。江苏纯苯港口样本商业库存总量环比下降0.58%。