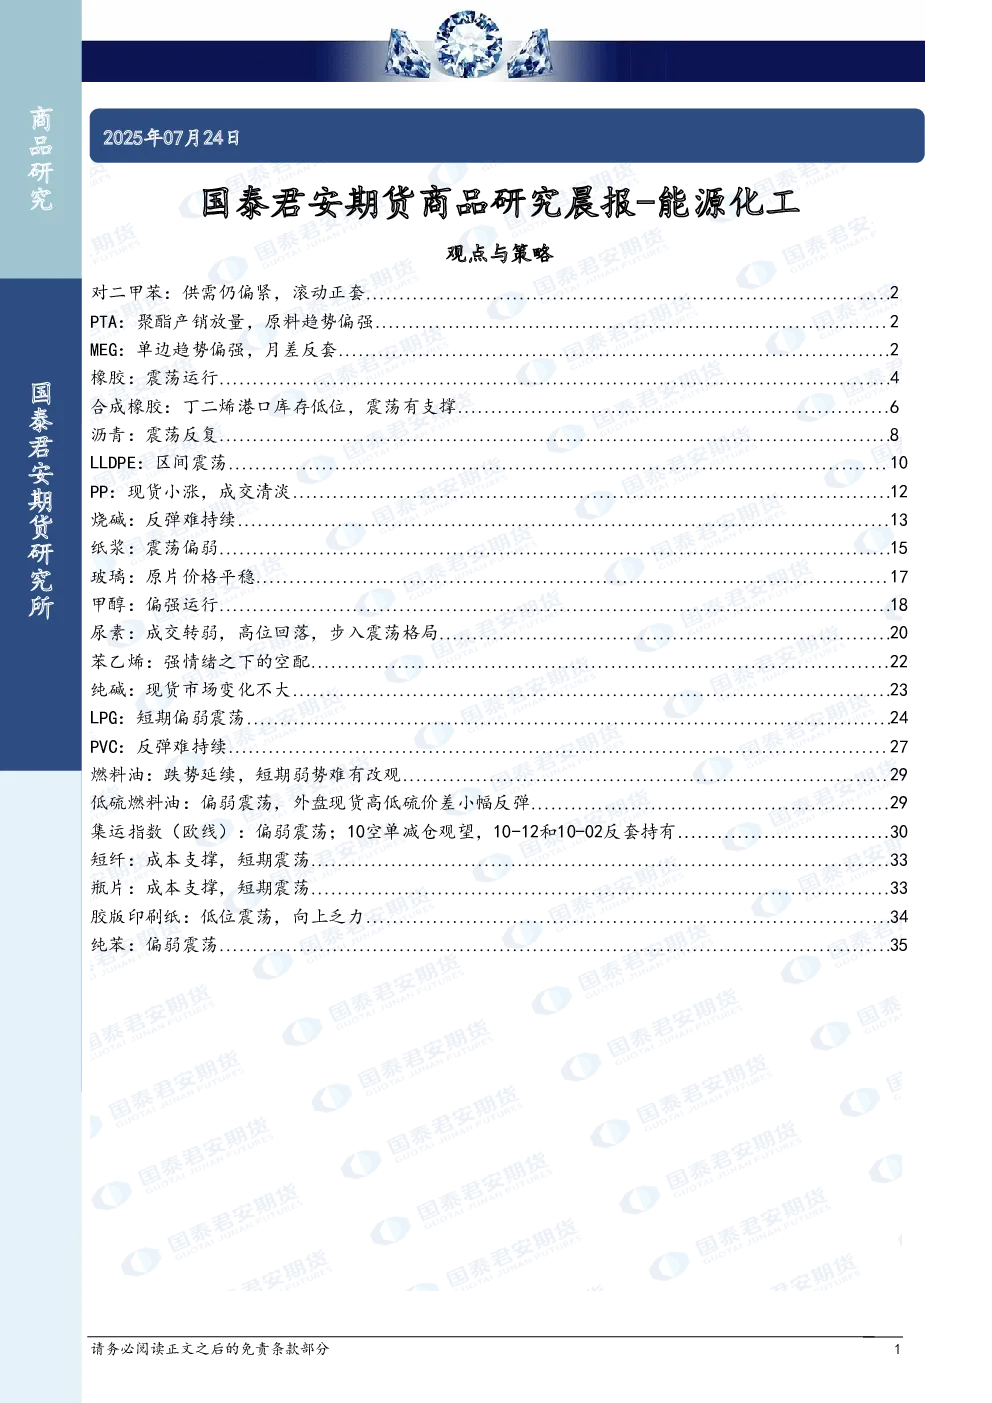
对二甲苯:供需仍偏紧,滚动正套
PX供需仍偏紧,供应方面国产装置开工率下降,部分装置计划外降负荷,关注天津石化可能检修。PTA开工率回升,三房巷装置150万吨试车,整体供应回升。MX估值下降,PX-MX价差打开,华东地区MX低库存影响下略显偏紧,但PX加工有利润。PTA单边趋势偏强,品种间价差关注多PTA空PF。下游聚酯库存下降,减产概率下降,PTA累库速度放缓,月差区间操作。MEG:9-1月差反套,单边趋势转强。煤炭价格持续上涨,对煤化工品种形成成本支撑,远期走势预计偏强。
橡胶:震荡运行
2025上半年中国小客车轮胎累计出口量161.44万吨,累计同比+1.62%,累计增幅较上月收窄3.32个百分点。欧盟抢出口、关税缓和等因素影响,部分出口量提前释放,加之6月中东地区局势紧张,影响整体出货量,然上半年来看,整体仍处高位。从2025年上半年,小客车轮胎出口各区域占比来看,欧盟是小客车轮胎出口集中地,占比在26.74%,其次是中东地区,占比在17.59%,拉美(含墨西哥),欧洲其他(含英国)区域占比均在12%以上,其他区域在3.69-7.95%左右。从上半年各区域出口量变化来看,多数区域累计同比呈现上涨态势,其中,亚洲、中东等同比增幅在15%以上,欧盟区域同比增幅在9.49%,拉美(含墨西哥)、欧洲其他(含英国)区域呈现不同程度下滑。从2025年上半年小客车轮胎出口各国家变化来看,前十名国家中,五成区域累计同比呈现下跌态势,其中,巴西累计同比跌幅最大,在32.14%,对南美洲地区小客车轮胎出口量形成较大拖拽,其次是英国,累计同比跌幅在22.77%,对欧洲区域出口量形成拖拽,另外,沙特阿拉伯地区出口量呈现明显增长,同比增幅在38.47%。7月中国小客车轮胎出口量预计在26-27万吨附近,存继续走低可能。目前中东局势仍处于高度紧张状态,对小客车轮胎出口形成一定制约,另外,欧盟抢出口量提前释放,全球经济偏弱,需求动力不足,订单持续性较弱,对整体出口量仍存拖拽。
合成橡胶:丁二烯港口库存低位,震荡有支撑
丁二烯港口库存低位,震荡有支撑。短期橡胶板块整体投机情绪较强。中期而言,合成橡胶基本面压力偏大,供应端增量或制约价格弹性及上方空间。顺丁橡胶价格中枢逐步上移,偏强运行。主要原因有三点,其一,工业和信息化部将推动重点行业着力调结构、优供给、淘汰落后产能,“反内卷”及供给侧优化预期驱动大宗商品整体偏强运行。其二,橡胶板块整体偏强运行,泰国原料价格企稳,杯胶价格小幅反弹。与此同时,天然橡胶天气炒点较多。短期橡胶板块整体投机情绪较强。其三,合成橡胶产业链基本面边际好转,合成橡胶显性库存连续两周小幅去库。丁二烯7月到港量持续偏低导致港口货源偏紧。中期而言,合成橡胶基本面压力偏大,供应端增量或制约价格弹性及上方空间。
沥青:震荡反复
国内沥青周度总产量为52.5万吨,环比下降4.1万吨,降幅7.2%;同比增加6.8万吨,增幅14.9%。国内沥青104家社会库库存共计185.8万吨,较7月17日增加0.3%。统计周期内华东地区社会库累库较为明显,主要由于区内虽有刚需支撑,但区域外资源流入加之进口。跟随油价区间震荡。BU-SC高位震荡。华南仓单持稳。区域现货价差震荡走稳。
聚乙烯:区间震荡
线性期货高开震荡午后下跌,市场交投气氛不及昨日,虽报盘价格多数上涨,但成交气氛一般,下游工厂拿货积极性减弱,部分持观望心态。聚乙烯基本面并没有明显改善,供应端7月检修量将环比少于6月,三季度国内PE装置新增产能预计有160万吨,供应压力逐渐增大,而需求端支撑力度不强,虽然前期社会样本仓库库存下降较快,库存同比偏低对聚乙烯有一定支撑,但也逐渐走向累库态势,因此PE后期趋势压力仍较大。
聚丙烯:现货小涨,成交清淡
国内PP市场偏强震荡,局部涨10-20元/吨不等。早间受PP期货盘面高位运行支撑,部分贸易商延续小幅高报,套保商有空单低报意愿亦不强,下游工厂新订单匮乏,采购积极性不高,多观望为主。午后随着期货盘面回落,市场氛围进一步转弱。整体看,日内报盘虽有上涨,但高价成交阻力明显,市场交投较为平淡。
烧碱:反弹难持续
短期国内宏观受反内卷影响,整体商品情绪偏强。尤其涉及石化化工行业老旧装置摸底评估。考虑到PVC装置大多有持续维护升级改造,此轮影响或相对有限。近期焦煤等品种走势偏强,而PVC空头集中,空头离场引发踩踏,导致市场走势偏强,但基本面角度看反弹难持续。基本面看,当前西北氯碱一体化装置仍有利润。下半年看,供应端减产驱动不足,PVC高产量,高库存的结构难以缓解,因此市场后期仍会做空氯碱利润。总之,短期国内宏观受反内卷影响,整体商品情绪偏强,而外部关注8月份贸易战可能超预期的风险。在美国反通胀、国内反通缩的背景下,PVC暂时是区间震荡行情。
纸浆:震荡偏弱
昨日纸浆市场浆价延续期货溢价、现货滞涨的格局,期货主力SP2509收于5368元/吨(+0.75%),主要是大宗商品普涨带动影响;现货市场跟涨乏力,现货报价平稳,实际成交以刚需小单为主。现货基本面矛盾未解,港库存高位,现货货源充裕;需求延续疲软状态,原纸出货不畅,采购维持刚需小单,拖累纸浆市场走弱势。建议关注港口库存变动及纸厂需求采购积极性变动。
玻璃:原片价格平稳
昨日国内浮法玻璃原片价格稳中上涨,沙河区域价格上涨明显,其他区域个别上调。受期货盘面持续强势提振,期现商提货相对积极,带动价格进一步上涨。
苯乙烯:强情绪之下的空配
苯乙烯25077,387苯乙烯25087,440苯乙烯25097,397EB07-EB08EB08-EB092025年7月24日。非一体化利润-1437,481-84一体化利润689-53-11865N+1合约7460432419N+2合约7390。
纯碱:现货市场变化不大
国内纯碱市场稳中偏强,低价格上调。纯碱装置运行稳定,供应高位徘徊。近期甘肃金昌面临检修。下游需求表现平稳,按需补库,低价成交为主。预计短期纯碱市场趋稳震荡。
LPG:短期偏弱震荡
国内PDH装置检修计划,国内液化气工厂装置检修计划。8月份沙特CP预期,丙烷512美元/吨,较上一交易日跌27美元/吨;丁烷492美元/吨,较上一交易日跌17美元/吨。美湾丙烷升贴水资料来源:Argus,国泰君安期货研究。
PVC:反弹难持续
国内PVC现货市场价格震荡走弱,现货一口价僵持维稳,盘中价格成交气氛看低,现货基本面供需维持弱势,8月亚洲需求疲软区域价格下调,加重市场观望情绪,华东地区电石法五型现货库提在5000-5120元/吨,乙烯法在4900-5100元/吨。短期国内宏观受反内卷影响,整体商品情绪偏强,而外部关注8月份贸易战可能超预期的风险。在美国反通胀、国内反通缩的背景下,PVC暂时是区间震荡行情。高产量的结构短期难以改变:PVC检修量低于2023年同期,高产量格局持续。一方面氯碱成本下滑,另一方面2025年烧碱需求支撑尚可,维持较高利润,氯碱产业链以碱补氯,这也加大了PVC自身因亏损导致大规模减产的难度。此外,未来仍有较多产能投产,尤其在7-8月将面临新增产能投放,预计投产达到110万吨,高产量格局短期难改变。高库存的压力持续,出口需求也只能阶段性缓解:2025年PVC出口市场竞争压力增大,出口仍会受印09合约期货价格51512025年7月24日。
燃料油:跌势延续,短期弱势难有改观
低硫燃料油:偏弱震荡,外盘现货高低硫价差。
集运指数(欧线):偏弱震荡
主力2510合约收盘于1537.0点,跌幅2.72%,减仓1603手;次主力2512合约收盘于1701.8点,跌幅1.55%,减仓87手。近月2508合约收盘于2239.7点,下跌10点,减仓1354手。即期运费方面,①Gemini联盟:马士基32周上海-鹿特丹开舱价报2900美元/FEU,对比31周开舱价呈下跌状态,最新报价更新为2980美元/FEU。赫伯罗特7月下旬FAK位于3300美元/FEU附近,8月上旬位于3500美元/FEU附近。②OA联盟:8月上旬COSCO、OOCL、CMA线下运价已沿用,分别为3600、3500、3520美元/FEU;长荣8月上旬计划推涨200至3760美元/FEU。③PA联盟:8月上旬阳明计划推涨200至3300美元/FEU,ONE线下调降200至3108美元/FEU,HMM运价沿用3400美元/FEU。④MSC8月上旬推涨200报3640美元/FEU。整体来看,8月上旬运价有筑顶的迹象,32周静态报价均值在3400美元/FEU附近,关注马士基、ONE跌价后其他船司的应对。基本面方面,8月船期周均运力32.1万TEU/周。9月待定航次由7艘减少至5艘,变化在于OA联盟AEU7航线36和38周待定航次改为正常派船,36周由CSCL JUPITER(14kTEU)执行,38周由COSCO FAITH(13k TEU)执行。不考虑待定航次的情况下,9月周均运力从29.9上修至30.6万TEU/周。往后看,预计8月上旬(31、32周)货量或维持韧性,圣诞节订单或在8月上旬逐步完成出运。整体来看,观察市场货量拐点是否出现在8月中旬以及后续回落的速度。对于2508合约而言,30、31周市场FAK均值约在3350-3400美元/FEU区间,对应SCFIS指数或在2300-2350点之间。32周目前情况是阳明、长荣、MSC计划推涨200美元/FEU,MSK降100-200美元/FEU、ONE降200美元/FEU,其他船司沿用。故我们认为①悲观情况下,若推涨船司调回原来的价格,即阳明、长荣、MSC继续沿用,则32周SCFIS指数或下降至2200-2250点之间,考虑到wk33有跌价预期以及船期延误的影响,08交割结算价或在2050-2150点之间。②乐观情形为,推涨船司运价能实际落地,则32周SCFIS指数环比变化幅度或不大,或维持在2300-2350点之间,考虑到wk33有跌价预期以及船期延误的影响,08交割结算价或在2150-2250点之间。对于2510合约而言,10月属于欧线传统淡季,船司需要通过主动停航来缓解运费下跌的斜率,前期在运价拐点未现的背景下、补贴水是核心驱动,关注盘面交易视角的转换,建议以逢高布空思路对待,策略上,10空单减仓观望,10-12反套、10-02反套持有。风险:中东地缘局势迅速降温。
短纤:成本支撑,短期震荡
直纺涤短期货冲高回落。现货方面工厂报价维持,成交部分优惠缩小。部分期现及贸易商早盘优惠缩小,下午随着期货回落,再度回归至昨日价格。今日直纺涤短工厂销售一般,截止下午3:00附近,平均产销58%,部分工厂产销:70%、100%、50%、50%、100%、70%、80%、30%、40%、50%。瓶片:聚酯原料期货震荡收涨,聚酯瓶片工厂报价多上调10-60元/吨不等。日内聚酯瓶片市场成交气氛偏淡。7-9月订单多成交在5930-6050元/吨出厂不等,局部少量略高6080-6120元/吨出厂,局部品牌不同价格略有差异。
纸张:低位震荡,向上乏力
山东市场:高白双胶纸山东市场主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间,价格较上一工作日稳定,另有部分小厂货源价格偏低。规模纸厂正常生产,中小厂开工灵活;经销商去库进度一般,买货心态谨慎;出版订单提货进入尾声,市场新增需求有限。广东市场:高白双胶纸广东市场主流意向成交价格为4900-5100元/吨,其中云豹4900-5000元/吨,华夏太阳5000-5100元/吨,印爽4900-5000元/吨,蓝叶4900元/吨,本白双胶纸主流意向成交价格在4700元/吨,主要为70g天阳卷筒货源,较上一工作日价格持平。出版订单提货即将结束,社会面订单清淡,经销商出货压力仍存,纸价暂稳。
纯苯:偏弱震荡
截至2025年7月21日,江苏纯苯港口样本商业库存总量:17.1万吨,较上期库存16.4万吨累库0.7万吨,环比上升4.27%;较去年同期库存4万吨上升13.1万吨,同比上升327.5%。7月14日-7月21日,不完全统计到货约2.6万吨(另有0.8万吨纯苯在卸,不计入本期库存),提货约1.9万吨。周期内,所统计库区中,1个库区上升,1个库区下降,5个库区持稳。