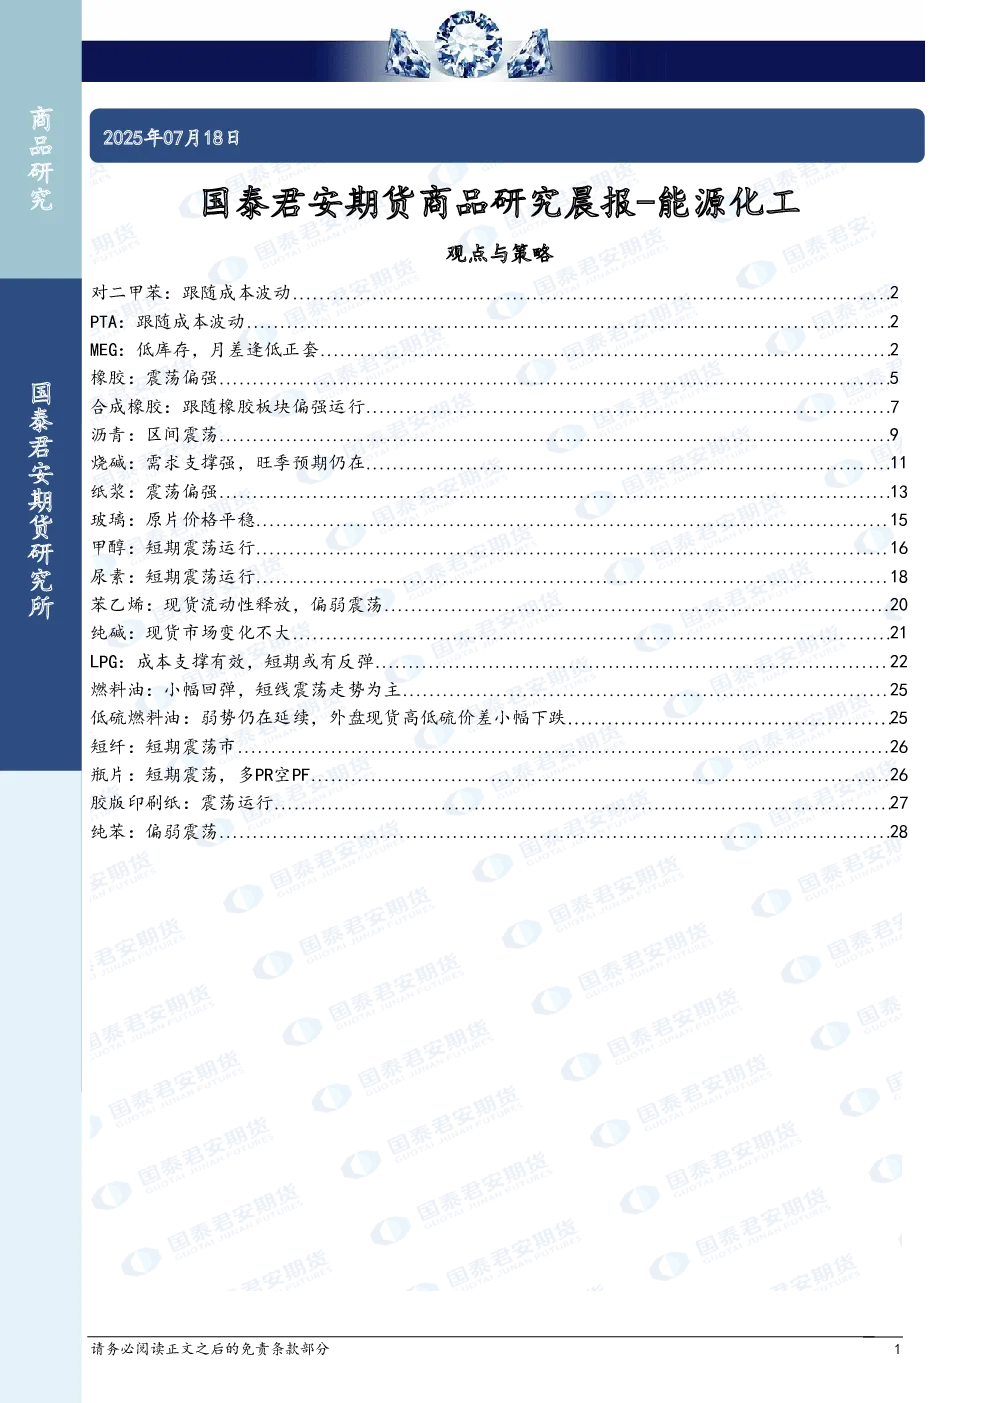
- 对二甲苯(PX)和精对苯二甲酸(PTA): 跟随成本波动。PX供应偏紧,关注三房巷投产进度,建议月差正套。PTA供增需减,关注三房巷投产进度和逸盛会否减产,建议月差正套。
- 乙二醇(MEG): 低库存,月差逢低正套。沙特及新加坡装置开工下滑,或影响未来进口量,7-8月进口量预计下滑至63-58万吨/月。
- 橡胶: 震荡偏强。国内外产区多雨天气加剧短期供应扰动,泰国原料价格企稳,杯胶价格小幅反弹。但合成橡胶产业链自身基本面压力仍偏大,供应端压力制约价格上行高度。
- 合成橡胶: 跟随橡胶板块偏强运行。顺丁橡胶期货基本面静态估值区间为11000-11800元/吨,动态估值预计震荡运行。
- 沥青: 区间震荡。跟随油价区间震荡,区域现货价差震荡走稳。
- 烧碱: 需求支撑强,旺季预期仍在。供应压力逐步增加,但厂家在出口方面存在超卖情况,新增产能压力基本被出口消化。需求端,非铝需求淡季,支撑偏弱,氧化铝的烧碱库存中性,出口方向支撑强,低价补库意愿较强。
- 纸浆: 震荡偏强。进口纸浆市场均价小幅上涨,但日度价格走势平稳。供需基本面维持僵局,供应端港口库存高位,外盘报价下行;需求端下游纸企开工率平稳偏低,采购仅维持刚性补库,耗浆量无改善。
- 玻璃: 原片价格平稳。国内浮法玻璃维持大稳小动行情,沙河部分市场卖价略有松动,其他区域基本稳定。
- 甲醇: 短期震荡运行。供应方面,国内甲醇检修量有所提升叠加7月进口量偏低,甲醇国内供应量短期有所收缩。需求端来看,MTO在中性偏低利润背景下对甲醇以刚需采买为主。传统需求由于醋酸、MTBE、DMF等多行业下调开工率对甲醇需求有所转弱。
- 尿素: 短期震荡运行。内需偏弱,出口支撑,趋势呈现震荡运行状态。7月上旬尿素预计基本面边际小幅改善,供应端集中检修,开工率下滑,日产下降。需求端有贸易商在陆续进行出口提货,库存短期或难以大幅累库。
- 苯乙烯: 现货流动性释放,偏弱震荡。纯苯供需两增,苯乙烯供增需减,阶段性仍然以压缩利润为主。目前苯乙烯处于高产量、高利润、高库存格局,仍然是空配为主。苯乙烯港口库存进入加速累库阶段。
- 纯碱: 现货市场变化不大。国内纯碱市场淡稳运行,价格成交灵活。纯碱装置运行稳定,产量延续高位,重庆湘渝预计近日恢复生产。下游需求表现平稳的,适量低价成交,按需为主。
- 液化石油气(LPG): 成本支撑有效,短期或有反弹。8月份沙特CP预期,丙烷549美元/吨,较上一交易日跌6美元/吨;丁烷519美元/吨,较上一交易日跌6美元/吨。
- 燃料油: 小幅回弹,短线震荡走势为主。低硫燃料油弱势仍在延续,外盘现货高低硫价差小幅下跌。
- 短纤: 短期震荡市。直纺涤短期货维持震荡。现货方面工厂报价维持,工厂优惠适度加大,尤其福建地区,价格竞争白热化。
- 瓶片: 短期震荡,多PR空PF。聚酯原料期货小幅上涨,聚酯瓶片工厂报价局部上调20-50元/吨不等。日内聚酯瓶片市场成交气氛偏淡。
- 胶版印刷纸: 震荡运行。山东市场高白双胶纸主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间,价格较上一工作日稳定。
- 纯苯: 偏弱震荡。江苏纯苯港口样本商业库存总量:16.4万吨,较上期库存17.4万吨去库1万吨,环比下降5.75%;较去年同期库存4.4万吨上升12万吨,同比上升272.73%。