市场研判
期货
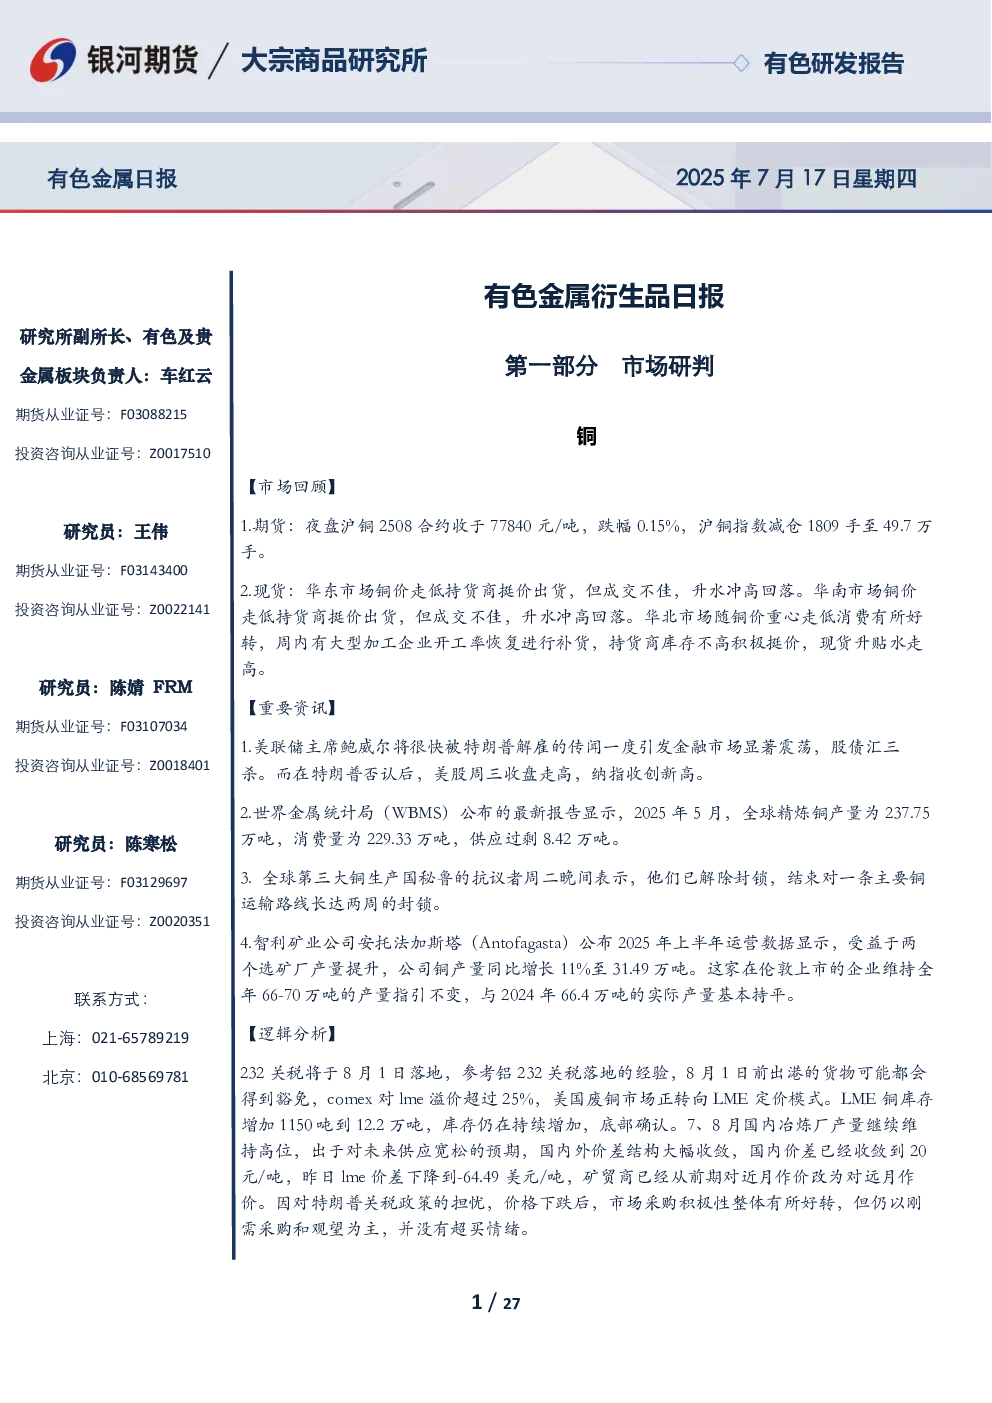
- 沪铜2508合约收于77840元/吨,跌幅0.15%,减仓1809手至49.7万手。
- 沪铝2508合约上涨25元至20455元/吨,持仓增加5825手至63.38万手。
- 沪锌2509合约涨0.55%至22120元/吨,持仓减少8334手至22.33万手。
- 沪铅2508合约跌0.3%至16875元/吨,持仓增加3476手至10万手。
- 沪镍主力合约NI2509下跌740至119970元/吨,持仓增加4627手。
- 主力SS2509合约上涨40至12730元/吨,持仓减少776手。
现货
- 华东市场铜价走低,持货商挺价出货,升水冲高回落。
- 华南市场铜价走低,持货商挺价出货,升水冲高回落。
- 华北市场随铜价重心走低,消费有所好转,持货商库存不高积极挺价,现货升贴水走低。
- 沪铝现货价格上涨,华东20570元/吨,华南20550元/吨,中原20440元/吨。
- 上海地区0#锌主流成交价集中在22090~22200元/吨,市场出货贸易商较多,下游观望,成交维持刚需。
- SMM1#铅均价较昨日跌50元至16700元/吨,精铅持货商出货意愿不佳,下游企业询价积极性较高。
相关资讯
- 美联储主席鲍威尔将很快被特朗普解雇的传闻引发金融市场震荡,特朗普否认后,美股周三收盘走高。
- WBMS数据显示,2025年5月全球精炼铜产量为237.75万吨,消费量为229.33万吨,供应过剩8.42万吨。
- 秘鲁抗议者解除封锁,结束对主要铜矿的运输路线长达两周的封锁。
- 智利矿业公司安托法加斯塔2025年上半年铜产量同比增长11%至31.49万吨,维持全年66-70万吨的产量指引。
- 232关税将于8月1日落地,参考铝232关税落地的经验,8月1日前出港的货物可能都会得到豁免。
- LME铜库存增加1150吨到12.2万吨,库存仍在持续增加,底部确认。
- 7月国内冶炼厂产量继续维持高位,国内外价差结构大幅收敛,国内价差已经收敛到20元/吨。
- 美国废铜市场正转向LME定价模式,LME价差下降到-64.49美元/吨。
- 矿贸商已经从前期对近月作价改为对远月作价。
- 因对特朗普关税政策的担忧,价格下跌后,市场采购积极性整体有所好转,但仍以刚需采购和观望为主。
逻辑分析
- 期货市场:铜价受基本面影响或承压下行,需警惕宏观及资金面影响。
- 现货市场:锌供应持续放量,消费进入淡季,社会库存呈现累库态势;铅再生铅仍处亏损,开工意愿难有提升;镍淡季供需双弱,短期库存平稳小增;不锈钢外需和内需整体不乐观,需求整体并不乐观,较难承接和消化当前的库存压力;工业硅龙头大厂减产幅度接近40%,西南硅厂逐渐复产,7月工业硅产量降2万吨;多晶硅市场情绪较好,预计短期价格偏强;碳酸锂近期供应端扰动消息较多,政策落地前较难深跌,预计高位震荡消化政策情绪。
交易策略
- 单边:空头继续持有铜,短期承压震荡铝,逢高仍可做空锌,震荡走弱镍,高位震荡不锈钢,短期偏多思路看待工业硅,短期偏强多晶硅,短期高位震荡碳酸锂。
- 套利:观望。
- 期权:观望铜,买入看跌期权锌,卖出深虚看涨期权镍,卖出深虚看跌期权碳酸锂。
有色产业价格及相关数据
- 沪铜、沪铝、沪锌、沪铅、沪镍、不锈钢、工业硅、多晶硅、碳酸锂等期货主力合约收盘价、持仓量、仓单数据。
- 上海、广东现货升贴水,沪铜、沪铝、沪锌、沪铅、沪镍、LME铜、LME铝、LME锌、LME镍库存及社会库存数据。
- 铜、铝、锌、铅、镍进口盈亏,铝区域价差,海外光伏组件价格,集中式项目组件价格,碳酸锂理论交割利润及生产利润等数据。
作者信息
-
姓名:王伟
-
投资咨询证号:Z0022141
-
姓名:陈婧
-
投资咨询证号:Z0018401
-
姓名:陈寒松
-
投资咨询证号:Z0020351