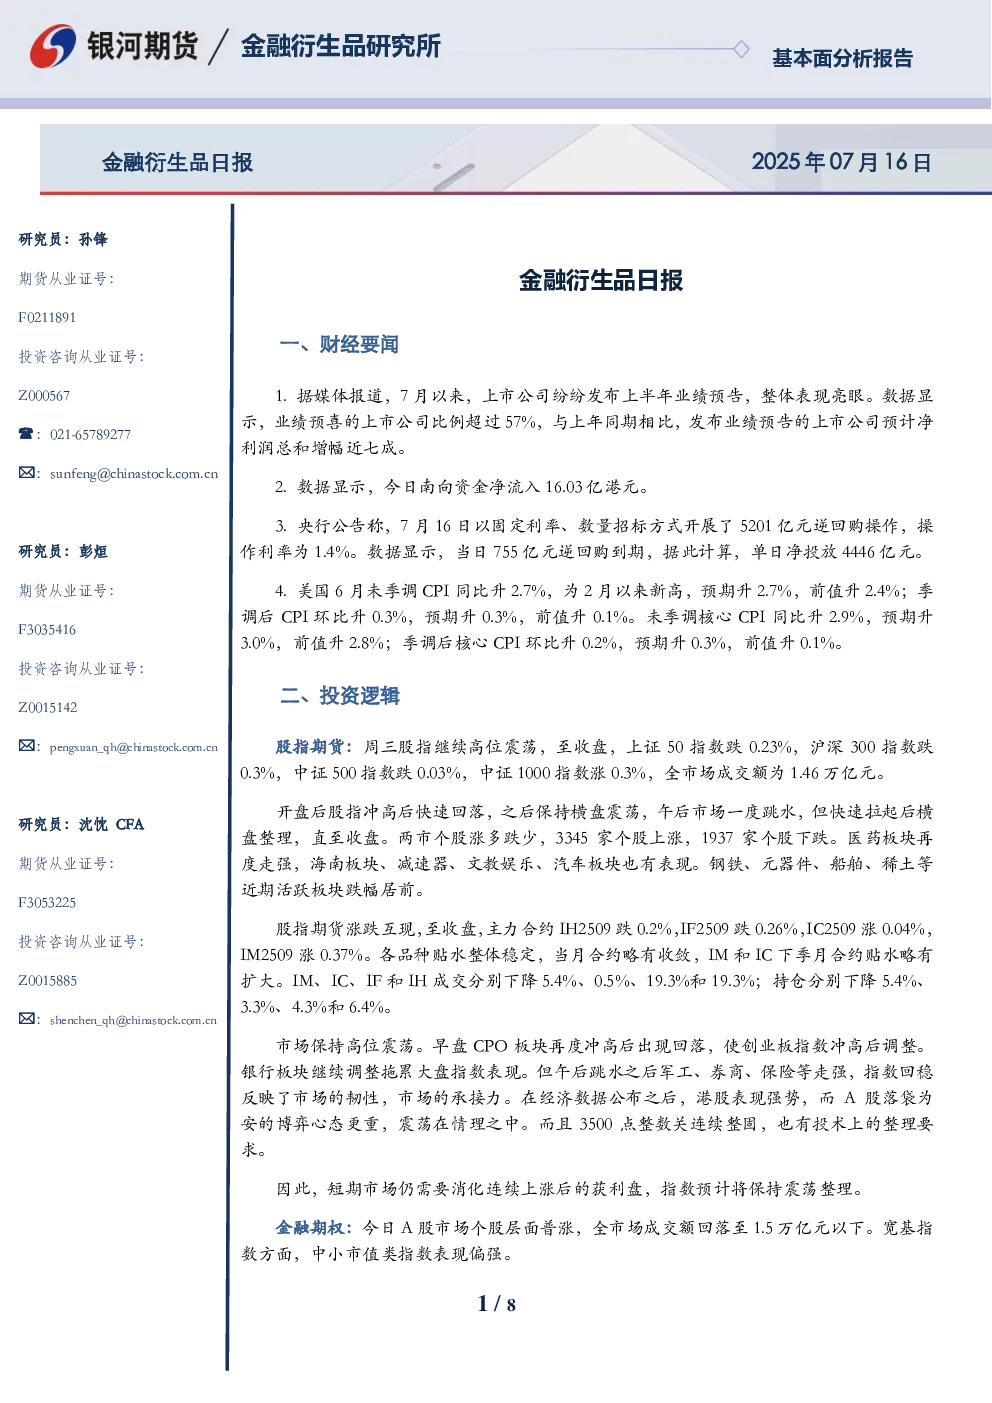
金融衍生品日报利润总和增幅近七成。近期活跃板块跌幅居前,具体跌幅为3.3%、4.3%和6.4%。从数据方面看,中小市值类指数表现偏强。
一、财经要闻
今日南向资金净流入16.03亿港元。
二、投资逻辑
-
期权方面,多数期权标的高开低走,期权成交量维持高位。品种上看,500ETF期权成交量相对活跃。隐波方面,标的实际波动变化不大,由于近期隐波与标的呈现正相关,受到相关性的影响,隐波有所回落。从6月中旬开始提示在标的实际波动与期权隐波呈现双低环境下,卖权策略风险收益比有限。近期市场情绪回暖,期权市场看涨情绪较浓,隐波与标的走势呈现正相关。各个期权品种隐波有所反弹但绝对水平依然偏低,在标的日内波动抬升的背景下,卖权策略收益有限,同时delta对冲的损耗也会侵蚀theta收益。预计在市场看涨情绪消退前,期权隐波将维持高弹性,卖权头寸建仓需谨慎。
-
股指期货方面,IF、IC等期货合约成交量和持仓量变化如图1、图3所示。IF基差变化如图5、图6所示。
-
国债期货方面,周三国债期货收盘多数下跌,30年期主力合约跌0.05%,10年期主力合约跌0.05%,5年期主力合约跌0.01%,2年期主力合约涨0.01%。现券方面,银行间主要期限国债收益率表现分化,短端强于中长端,上下波动幅度多在1bp以内。今日央行净投放4446亿元短期流动性,市场资金面整体小幅趋松。银存间主要期限质押回购加权平均利率涨跌互现,其中隔夜、7天期资金价格分别回落至1.47%、1.53%附近。“长钱”方面,国有和主要股份制银行一年期同业存单最新成交在1.62%附近,较昨日变化不大。早间央行逆回购大额净投放提振市场情绪,但税期走款对资金面的扰动尚未结束,且短期内降息预期不强的情况下,收益率下行后,市场止盈也有所增多。上半年经济增速超预期,但二季度GDP平减指数录得-1.26%,连续第九个季度负增长,凸显通缩压力。6月单月数据有喜有忧,生产、出口韧性较强,但内需边际转弱迹象较为明显。考虑到今年宏观政策靠前发力的特征以及上半年“抢出口”、“抢转口”效应,下半年国内基本面面临的潜在挑战更大,债市走势难言反转。操作上,建议投资者继续保持低多思路,市场出现阶段性调整的过程中,可考虑逢低分批布局一定多单。短期内货币政策加码预期不强的情况下,预计做多赔率仍将有所受限。
三、数据图表呈现
图1:IF成交和持仓变化
图3:IC成交和持仓变化
图5:IF基差变化
图11:市盈率变化
四、风险因素
内外政策变化超预期,地缘政治因素,通胀超预期。
五、免责声明
本报告由银河期货有限公司提供,不构成投资建议,客户应独立判断。