市场回顾与逻辑分析
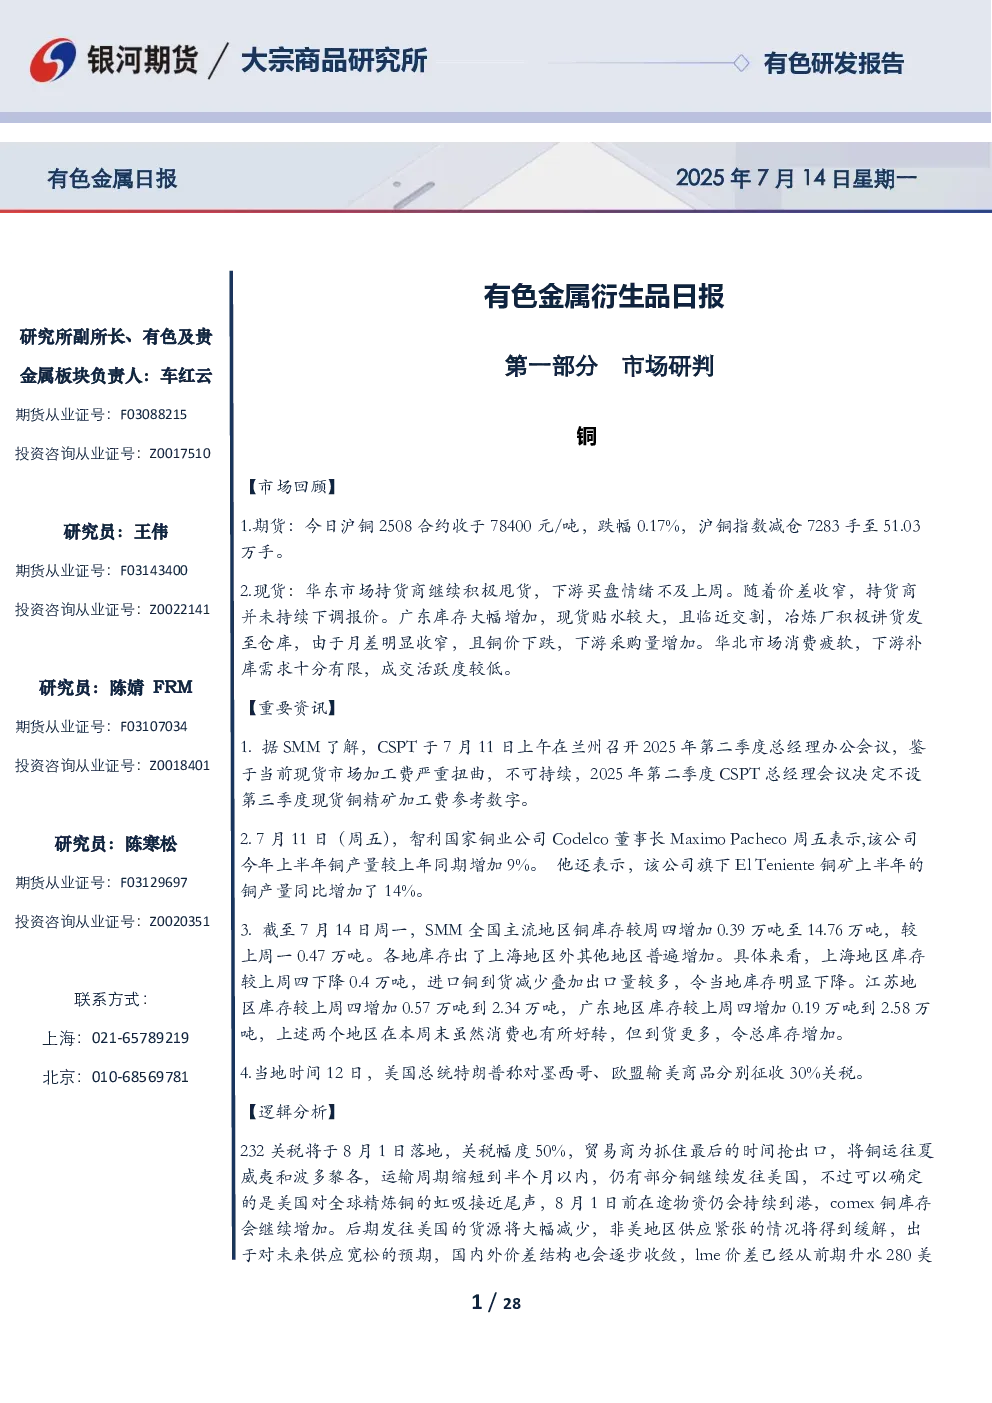
铜:沪铜期货主力合约收于78400元/吨,现货市场库存增加,贴水扩大。CSPT决定不设第三季度现货铜精矿加工费参考数字。智利国家铜业公司上半年铜产量同比增加9%。美国对墨西哥、欧盟输美商品可能征收关税,短期内COMEX铜库存预计继续增加,但非美地区供应紧张情况将得到缓解,国内外价差结构逐步收敛。
氧化铝:沪铝期货主力合约跌至20415元/吨。阿拉丁氧化铝北方现货综合报价持平。CSPT决定不设第三季度现货铜精矿加工费参考数字。国内氧化铝产量环比增加,库存环比增加,供需格局逐步由紧平衡向结构性过剩态势演进,但下游电解铝厂仍存补库需求,预计现货市场仍存一定支撑。
电解铝:沪铝期货主力合约跌至20415元/吨。铝锭现货价格下跌。美国对等关税原定7月9日的关税谈判截止期推迟至8月1日。5月光伏新增装机显著提高,预计平缓6-7月光伏组件排产下降速度。6月未锻轧铝及铝材出口同比降幅近20%。
铸造铝合金:沪铝期货主力合约跌至19805元/吨。ADC12铝合金锭现货价格下跌。再生铝合金产量环比增加,但企业因废铝供应紧张、价格坚挺而生产成本居高不下,6月大部分企业面临亏损状况。铸造铝合金社会库存环比增加。
锌:沪锌期货主力合约跌至22250元/吨。SMM七地锌锭库存总量增加。国内锌供应持续放量,消费进入淡季,社会库存呈现累库态势,锌价受基本面影响或承压下行。
铅:沪铅期货主力合约跌至17085元/吨。SMM铅锭五地社会库存总量增加。再生铅仍处亏损,开工意愿难有提升。7月国内存有原生铅冶炼检修,一定程度上对原生铅供应有一定影响。铅蓄电池传统旺季,电蓄企业开工有所好转。
镍:沪镍主力合约跌至121100元/吨。金川升水环比下调50至1950元/吨。印尼国内镍矿生产政策调整影响下,预计2025年菲律宾对印尼镍矿出口量将实现显著增长。格林美攻克含镍1.2%以下的低品位镍矿提炼技术。
不锈钢:主力SS2508合约跌至12715元/吨。宏旺控股集团有限公司成为上期所不锈钢期货交割厂库。美国对欧盟输美商品可能征收关税。外需受制于关税和转口阻碍,内需也进入淡季,需求整体并不乐观。
工业硅:期货主力合约大幅走强,收于8695元/吨。龙头大厂减产幅度接近40%,月度产量降低6万吨;西南硅厂逐渐复产,月度产量增加4万吨左右。工业硅库存由工厂转移至贸易商,且部分显性库存隐性化。市场传言新疆部分地区电价补贴将取消。
多晶硅:期货主力合约窄幅震荡,收于41765元/吨。国内光伏硅片市场已经按照最新价格全面展开成交,电池厂开始大量拿货。多晶硅价格上涨可以顺利传导至下游,预计期货价格将在(37000,45000)区间波动。
碳酸锂:期货主力合约上涨2380至66480元/吨。全国新能源汽车保有量达3689万辆,上半年新注册登记562.2万辆。松下控股公司调整在美国堪萨斯州新建的纯电动汽车(EV)电池工厂的生产计划。市场担忧矿种变更会带来主要矿山停产风险,预计高位震荡消化政策情绪。
交易策略
单边:铜、氧化铝、电解铝、铸造铝合金、锌、铅、镍、不锈钢、工业硅、多晶硅、碳酸锂期货均建议谨慎操作,根据市场情况灵活调整。
套利:多数品种套利机会不大,建议暂时观望。
期权:部分品种可考虑卖出看跌期权策略,如锌、铅、碳酸锂。
研究结论
有色金属板块整体呈现震荡走势,铜、锌、铅等品种受供应过剩和消费淡季影响,价格承压;氧化铝、电解铝、铸造铝合金等品种受成本支撑和需求预期影响,价格表现相对坚挺;镍、不锈钢、工业硅、多晶硅、碳酸锂等品种受宏观政策、供需关系和成本影响,价格波动较大。建议投资者密切关注市场动态和政策变化,谨慎操作。