研报总结
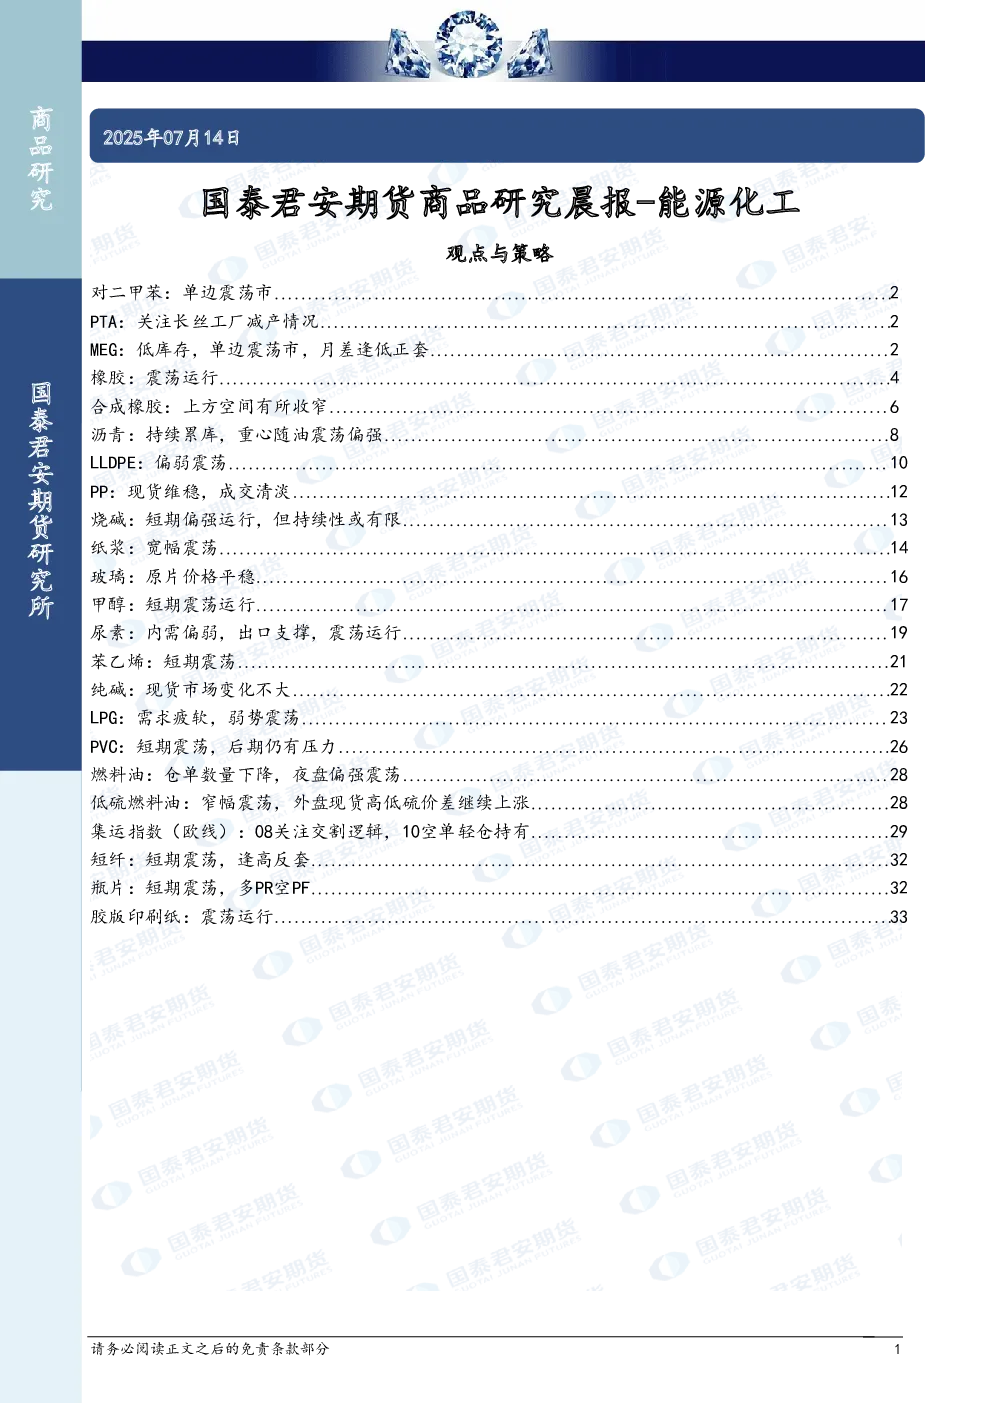
PX:日本工厂计划外停产,但PX价格进一步下跌,市场对PX价格上行空间持谨慎态度。国内PX装置无变化,海外装置重启和检修影响供应。供需7月份偏紧,月差预计仍偏强。建议关注远期PXN压缩头寸。PTA方面,逸盛海南和逸盛大化装置负荷恢复,未来一周关注三房巷新装置投产进度。PTA供增需减,聚酯开工率下降,加重累库压力。建议单边不追空,月差正套。MEG方面,供应增加,但库存低位,价格跟随反弹。聚酯减产,下周供应小幅提升。建议单边震荡市,月差逢低正套。
橡胶:海南产区开割受限,原料供应缓慢,但天气好转后供应恢复正常。本地浓乳加工厂支撑短期内市场原料价格。建议关注产区天气变化及现货市场行情波动。
合成橡胶:丁二烯库存小幅增加,顺丁橡胶供价预期内下调,现货成交清淡。短期区间震荡运行为主,上方空间收窄。
沥青:持续累库,重心随油震荡偏强。国内沥青周度总产量环比下降,但同比增加。国内厂库和社会库整体累库。建议关注港口库存拐点及市场需求情况变动。
LLDPE:市场价格小幅涨跌,期货高开震荡走低,市场气氛偏淡。供应端7月检修量环比少于6月,三季度国内PE装置新增产能预计有160万吨。需求端支撑力度不强,社会样本仓库库存下降较快,但逐渐走向累库态势。建议单边震荡市。
PP:国内市场窄幅波动,现货供应充裕,但下游新订单不足,需求平淡。建议现货维稳,成交清淡。
烧碱:短期偏强运行,但持续性或有限。前期受液氯弱势影响,部分装置出现降负,下游阶段性补库支撑市场。液氯快速下跌,耗氯下游利润扩张,逐渐复产,供应端驱动难以持续。需求端尚处于季节性淡季,下游高价补库意愿较低。建议短期震荡运行。
纸浆:主力合约震荡上涨,现货跟涨乏力。现货价格小幅探涨,但成交一般。港口库存高位承压,供应宽松持续;需求端原纸市场出货不畅,下游采购谨慎抑制现货上行空间。建议关注港口库存拐点及市场需求情况变动。
玻璃:原片价格平稳。市场供需较为平稳,受期货盘面提振影响,部分投机需求增加,部分区域市场成交存支撑。建议短期原片价格平稳。
甲醇:港口库存继续积累,供应量短期有所收缩。需求端MTO以刚需采买为主,传统需求有所转弱。建议短期震荡运行。
尿素:国内工业需求偏弱,局部农业需求推进增量,尿素工厂出货差异化明显。短期而言,内需偏弱,出口支撑,尿素呈现多空博弈的震荡格局。建议短期震荡运行。
苯乙烯:供增需减,阶段性仍然以压缩利润为主。目前处于高产量、高利润、高库存格局,仍然是空配为主。港口库存进入加速累库阶段。建议关注压缩苯乙烯利润的头寸。
纯碱:国内市场延续弱势,成交不温不火。纯碱装置小幅波动,下游需求无明显变化,延续低价刚需采购。建议短期纯碱市场弱势震荡,成交灵活。
LPG:需求疲软,弱势震荡。国内PDH装置检修计划,液化气工厂装置检修计划。建议短期震荡。
PVC:行业宏观情绪消退,产业基本面未有实质性供需变化,大宗期货盘面震荡走低,市场成交气氛维持平淡。现货价格重心承压;华东地区电石法五型现汇库提在4860-4960元/吨,乙烯法在4900-5100元/吨。建议短期震荡,后期仍有压力。
燃料油:仓单数量下降,夜盘偏强震荡。低硫燃料油:窄幅震荡,外盘现货高低硫价差。
集运指数(欧线):8月大概率是供增需减的格局。考虑到8月上旬货量仍有支撑,运费调降的速率不会太快,运费加速下跌或始于8月下旬。建议关注交割逻辑,10空单轻仓持有。
短纤:短期震荡,逢高反套。短纤期货偏弱震荡,现货方面工厂报价维稳,成交按单商谈。
瓶片:短期震荡,多PR空PF。上游原料期货小幅下跌,聚酯瓶片工厂报价多稳。日内聚酯瓶片市场成交气氛一般。
双胶纸:震荡运行。山东市场主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间,个别价格较上一工作日下调。广东市场主流意向成交价格为4900-5100元/吨。社会面订单维持清淡,经销商出货压力下,接单价格下滑,且近期华南地区个别新产能投产,市场心态偏空。