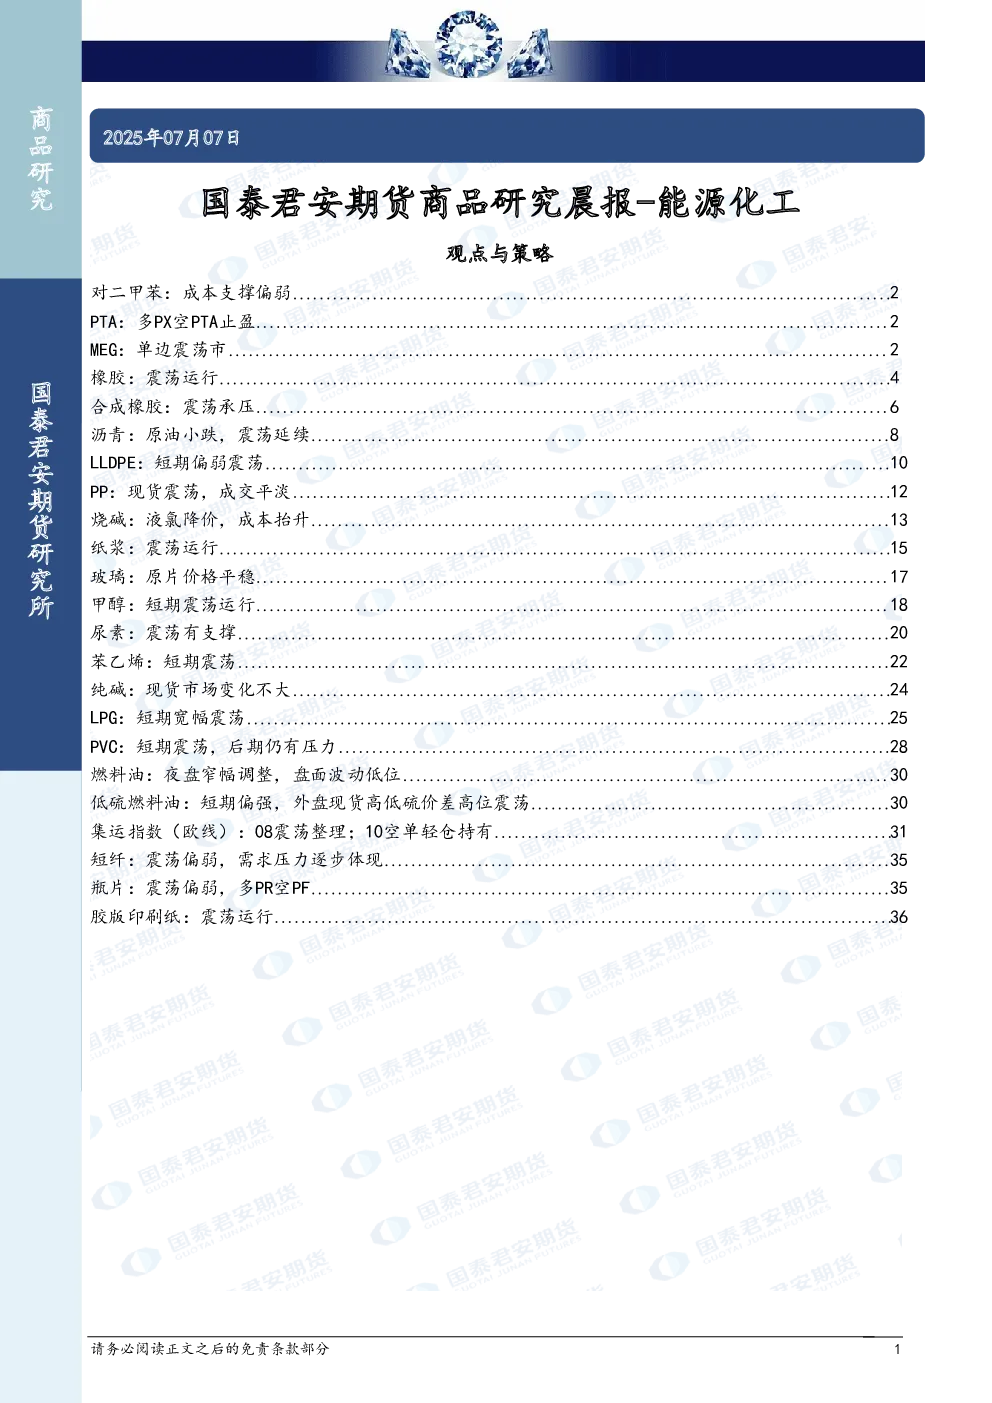
对二甲苯:成本支撑偏弱,多套装置检修推迟,短期偏弱震荡市,建议逢高空PXN。
PTA:基差正套,月差反套,单边趋势震荡偏弱,多PX空PTA止盈。
MEG:基差月差正套,单边估值不追空,建议9-1逢低正套。
橡胶:震荡运行,泰国产量季节性下降,出口量环比下降,但国内下游制品企业需求疲软。
合成橡胶:震荡承压,成本端丁二烯弱势运行,供应增量大于需求增量。
沥青:原油小跌,震荡延续,国内沥青产量环比增加,社会库存整体去库。
LLDPE:短期偏弱震荡,伊朗和以色列冲突缓和,聚乙烯进口风险引发的溢价遭到回吐,需求端棚膜行业传统生产淡季。
PP:现货震荡,成交平淡,下游处在季节性淡季,需求表现偏弱。
烧碱:液氯降价,成本抬升,短期现货方面出现反弹,主要因价格低位,刺激市场阶段性补库需求。
纸浆:震荡运行,上半年进口量同比上涨4%,下游原纸新增产能落地,下半年供应端承压。
玻璃:原片价格平稳,国内浮法玻璃原片价格涨跌互现,整体市场价格仍以局部性调整为主。
甲醇:短期震荡运行,供应方面,国内甲醇检修量有所提升叠加7月进口量偏低,甲醇国内供应量短期有所收缩。
尿素:震荡有支撑,短期尿素市场内贸刚需采购及出口提货做支撑,价格震荡运行。
苯乙烯:短期震荡,下半年供应将显著修复,需求端家电排产增速乏力。
纯碱:现货市场变化不大,国内纯碱市场表现清淡,价格延续低位震荡。
LPG:短期宽幅震荡,8月份沙特CP预期,丙烷和丁烷价格均上涨。
PVC:短期震荡,后期仍有压力,供应端减产驱动不足,PVC高产量,高库存的结构难以缓解。
燃料油:夜盘窄幅调整,盘面波动低位,低硫燃料油:短期偏强,外盘现货高低硫价差高位震荡。
集运指数(欧线):08震荡整理;10空单轻仓持有,7月下旬周均运力为31.2万TEU/周,环比7月上旬28.8增加2.4万TEU/周。
短纤:震荡偏弱,需求压力逐步体现,短纤期货走弱,工厂现货报价维稳为主。
瓶片:震荡偏弱,多PR空PF,上游原料期货小幅下跌,聚酯瓶片工厂报价局部下跌。
胶版印刷纸:震荡运行,山东市场主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间。