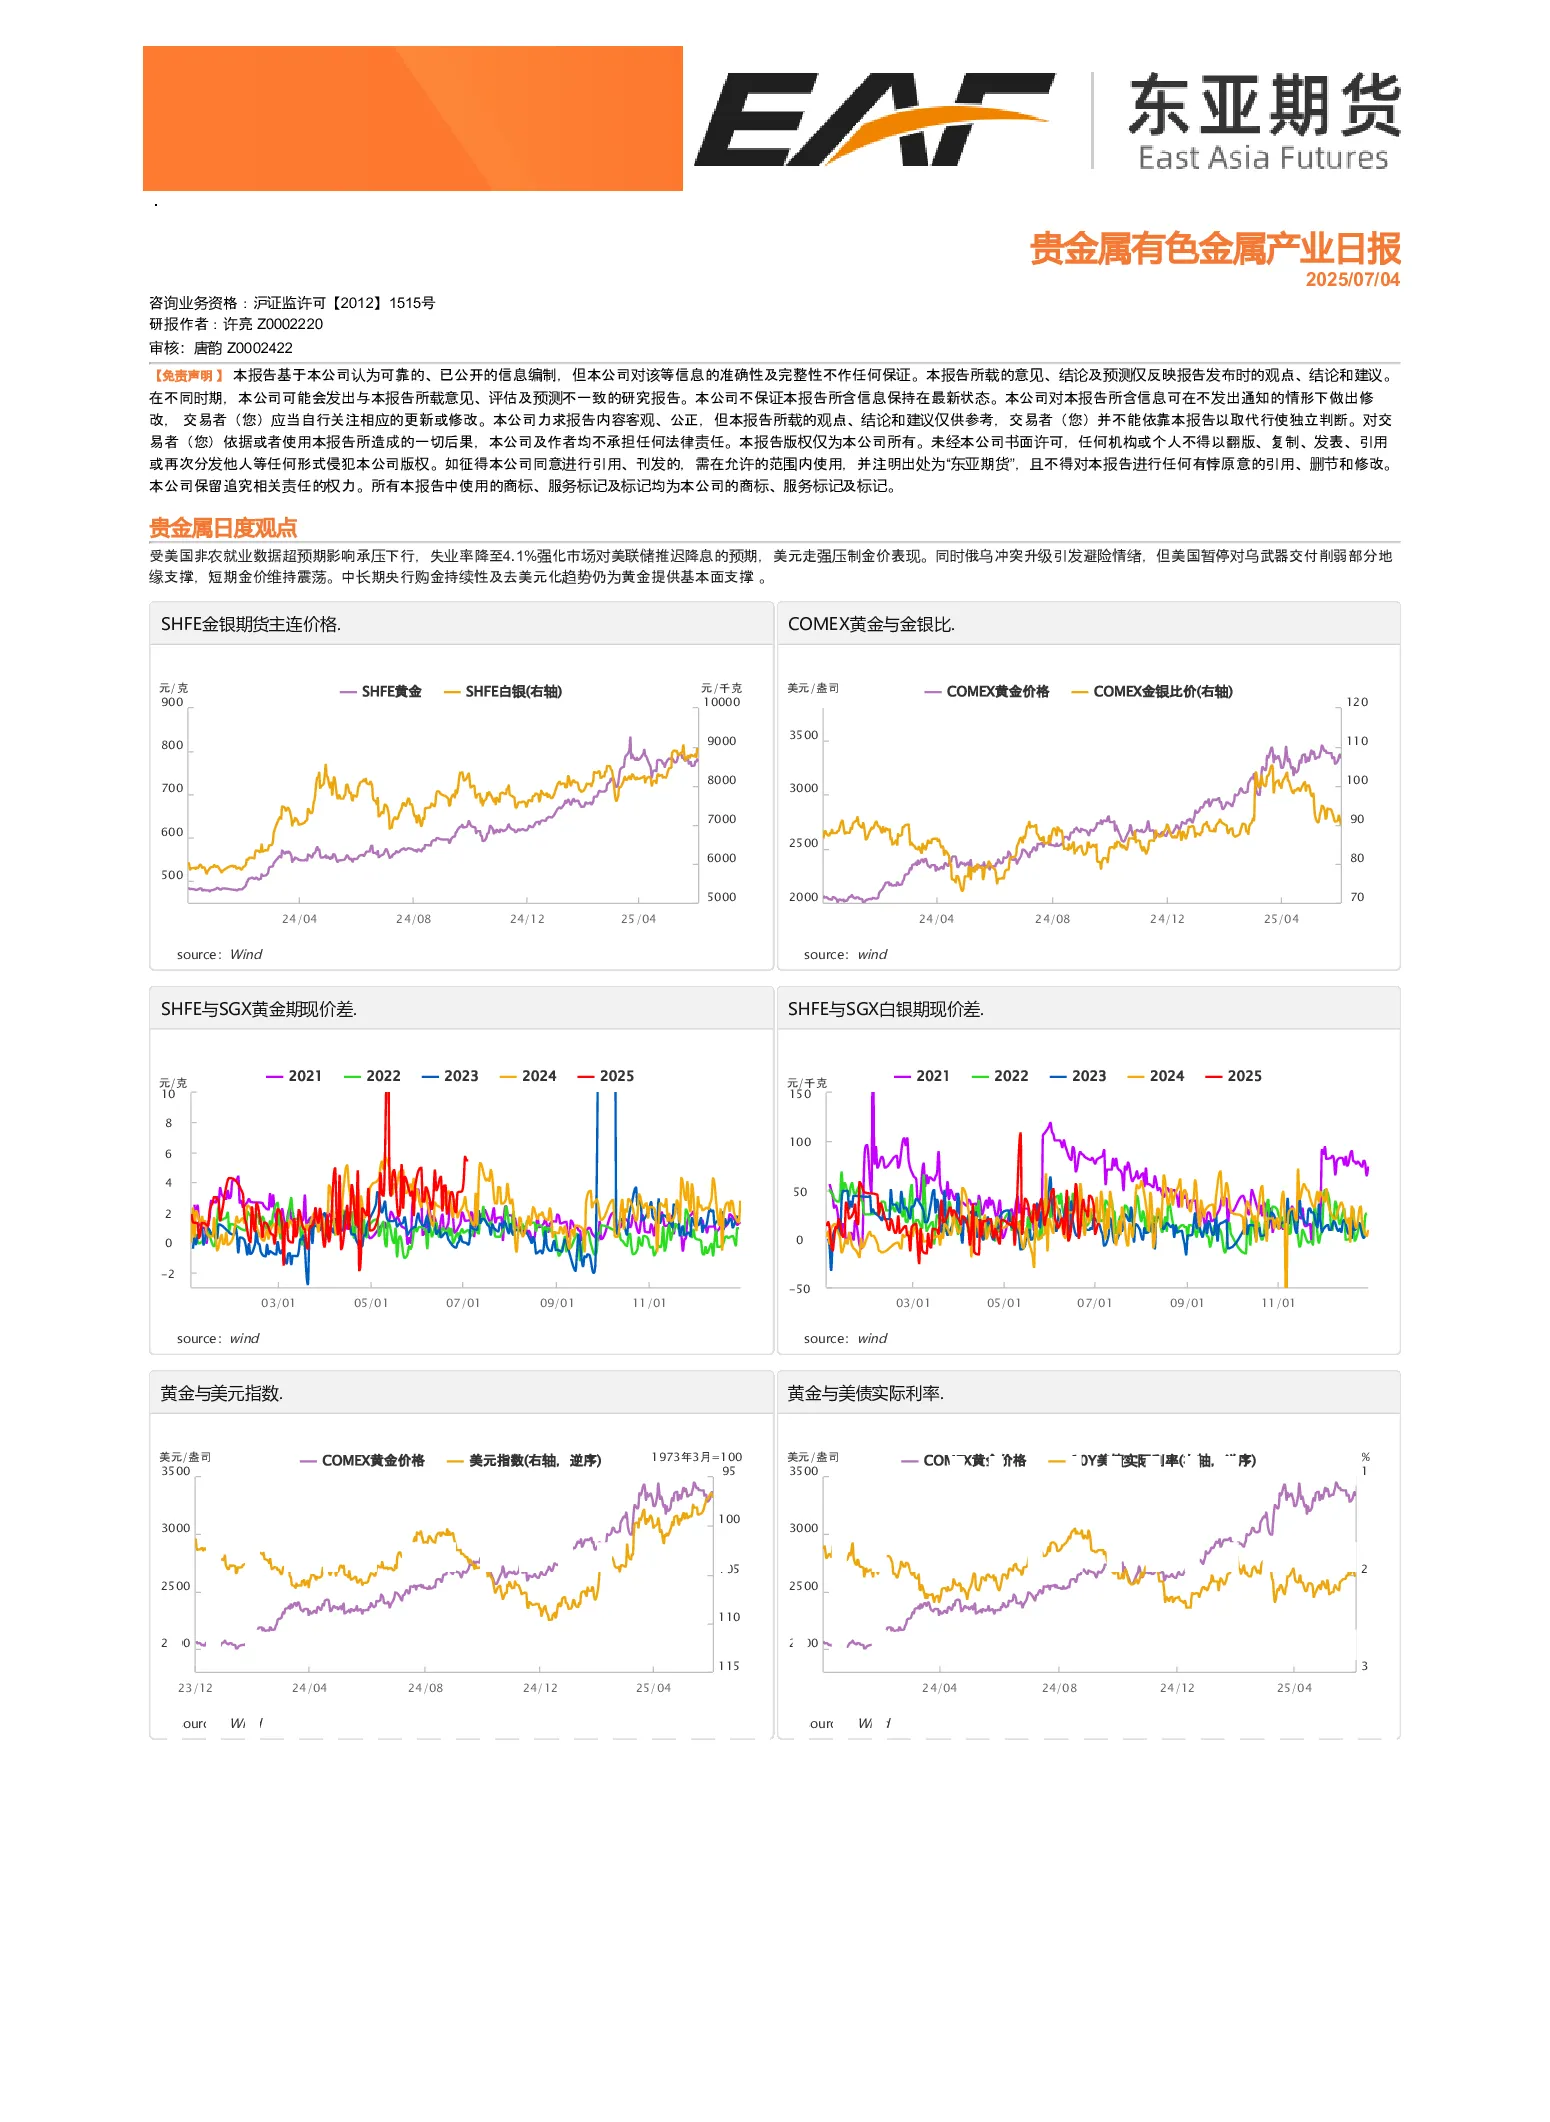
贵金属日度观点受美国非农就业数据超预期影响,金价承压下行,失业率降至4.1%强化市场对美联储推迟降息的预期,美元走强压制金价表现。俄乌冲突升级引发避险情绪,但美国暂停对乌武器交付削弱部分地缘支撑,短期金价维持震荡。中长期央行购金持续性及去美元化趋势仍为黄金提供基本面支撑。
铜日度观点铜价上涨主要得益于宏观利好,包括中央财经委员会第六次会议召开研究纵深推进全国统一大市场建设等。美国制造业低迷局面持续,美联储主席鲍威尔表示将研究关税上调对物价和经济增长的影响,保留多种选择。美元指数继续低位徘徊。铜价还受益于自身供给端问题。SHFE金银期货主连价格、COMEX黄金与金银比、SHFE与SGX黄金期现价差、沪铜主力收盘价、沪铜期货主力成交量和持仓量等数据均显示铜价上涨趋势。
铝日度观点电解铝供给接近行业上限变化幅度不大,需求方面,终端工厂订单进入淡季下降明显,但加工环节开工率相较而言虽略有下降但幅度与速度均较小,加工环节囤积了部分库存出现成品累库迹象,因此电解铝需求表现仍维持坚挺,供需矛盾暂时不强,但后续仍有需求走弱压力。库存方面,铝棒在上周出现累库,铝锭社会库存也开始增加,但此次增加是否就是铝库存的拐点仍需后续观察。沪铝维持偏强运行,但基本面逐渐走弱上方空间有限,短期维持高位震荡,中长期仍建议偏弱看待。氧化铝:几内亚地矿部长宣布创建几内亚铝土矿指数引发市场对铝土矿价格抬升担忧,叠加国内反内卷消息刺激,氧化铝空头离场期价大幅上涨。当前氧化铝现货成交价基本集中于3100元左右,期价上涨或将促使交仓期价上涨仍承压,考虑到氧化铝现货交割品偏紧,后续仍需关注交仓量级以及挤仓风险。短期受消息面刺激,氧化铝或将震荡偏强,需观察市场情绪延续性。铸造铝合金:原料端当前市场废铝紧张,原料采购较为困难,废铝价格易涨难跌,使得铸造铝合金成本支撑较强,供应产能相对过剩,行业难有较高利润,需求端铝合金主要下游需求是汽车,考虑到下半年即将进入淡季以及美关税及补贴政策减弱对汽车行业的影响,后续铸造铝合金需求增速或将放缓。铝合金供给过剩需求预期走弱的情况使得铝合金期货合约跨月结构为BACK结构。绝对价格方面,考虑到目前可交割的铝合金品牌均为业内头部厂商,开工率较高,销售情况尚可,当前价格虽已超过保太价格但厂商来说仍偏低,交割意愿不强,铝合金仍有上涨空间,但受制于沪铝运行情况,短期铝合金或将高位震荡。
锌日度观点从基本面看,近期基本面逻辑不变。供给端,TC的上涨和锌锭产量的环比上升可以看出,供给端正在缓慢兑现宽松预期。不过由于产业链结构性上的调整,如锌合金与冶炼厂一体化,导致累库缓慢,其库存依旧处于历年低位。进口方面,受国外冶炼厂产能偏弱影响,海外精炼锌增量较少无法与国内竞争,同时锌矿进口处于历年高点。需求端方面,整体水平保持稳定且符合预期,传统消费淡季表现较为疲软。短期内,以宏观数据和市场情绪为主要关注点,同时关注供给端扰动。
镍产业链日度观点镍矿方面七月新一期基准价轻微下调,主要受到近期基本面偏弱局面影响,但是整体降幅有限,菲律宾方面矿端支撑仍存。昨日印尼方面宣布将镍矿配额许可周期从三年缩短为一年,主要意图加强国家对矿端资源管控,加深后续矿段供应担忧;镍铁成交价格仍有一定下跌,主要受下游需求薄弱影响。不锈钢方面受到盘面偏强震荡影响,现货端低价资源有所减少。后续重点关注中大型企业减产力度。硫酸镍方面受刚果禁钴矿出口政策延续,硫磺价格高企也使得部分贸易商产生挺价情绪,整体镍盐短期仍然维持以销定产走势。目前整体盘面恢复震荡,后续可关注国内外新能源链路走势,以及海外政策变化。
锡日度观点锡价在近期被动上涨,主要是因为国内外的宏观利好。国内方面,中央财经委员会第六次会议召开,研究纵深推进全国统一大市场建设、海洋经济高质量发展等问题。海外方面,ISM公布的数据显示,由于订单和就业萎缩加剧,美国6月ISM制造业连续四个月萎缩,美国制造业低迷的局面持续。美联储主席鲍威尔表示,稳定的经济活动让美联储有时间研究关税上调对物价和经济增长的影响,然后再恢复降息。他保留了多种选择。美元指数继续低位徘徊。因为锡本身不是一个和宏观关系特别密切的品种,同时锡自身基本面并不支持其上涨。锡价或小幅回落。
碳酸锂日度观点美国“大而美法案”通过将对新能源汽车产生一定影响,而国内当前宏观情绪较强,真假消息频出。基本面看,中长期供过于求格局未改,锂矿产能释放节奏以及锂盐扩产计划仍超过需求增长预期,过剩压力持续存在。碳酸锂期货盘面价格变化、锂现货数据、库存等数据均显示碳酸锂价格承压。
硅产业链日度观点美国“大而美法案”通过将对光伏产业产生一定影响,叠加国内强政策预期带动价格上行,宏观先行。需重点关注“强预期、弱现实”的核心现状——当前市场逻辑先行聚焦供给侧整改。工业硅现货数据、锂云母均价,2%~2.5%元/吨、锂辉石精矿均价,6%,CIF中国美元/吨、磷锂铝石,6%~7%元/吨、SMM电池级碳酸锂均价元/吨、SMM工业级碳酸锂均价元/吨、电池级&工业级碳酸锂价差元/吨、电池级氢氧化锂均价元/吨、电池级碳氢价差元/吨、电池级氢氧化锂,CIF中日韩美元/公斤、电池级氢氧化锂CIF中日韩和国内价差元/吨、锂矿价格、电池级碳酸锂氢氧化锂价格及价差、工业硅盘面、黄埔港553#元/吨、天津港553#元/吨、昆明553#元/吨、新疆553#元/吨、华东421#元/吨、黄埔港421#元/吨、天津港421#元/吨、昆明421#元/吨、四川421#元/吨、华东553#基差、华东421#基差、华东421#-553#价差、工业硅主力元/吨、工业硅连续元/吨、工业硅连三元/吨、工业硅连续-连三元/吨、工业硅期货主力合约收盘价和持仓量、工业硅期现价格、华东工业硅421#基差季节性、华东工业硅553#基差季节性、多晶硅价格、硅片价格、电池片价格、组件价格、DMC价格、107胶价格、生胶价格、硅油价格、工业硅新疆周度产量、工业硅云南周度产量、工业硅新疆样本周度开工率季节性、工业硅云南样本周度开工率季节性、我国多晶硅总库存季节性、多晶硅行业平均成本、我国硅片当前产能季节性、我国硅片月度产量季节性、光伏新增装机量:当月值季节性、工业硅周度社会库存季节性、工业硅仓单数量季节性、工业硅云南样本周度库存季节性、新疆553平均成本季节性、云南553平均成本季节性等数据均显示硅产业链价格上行趋势。