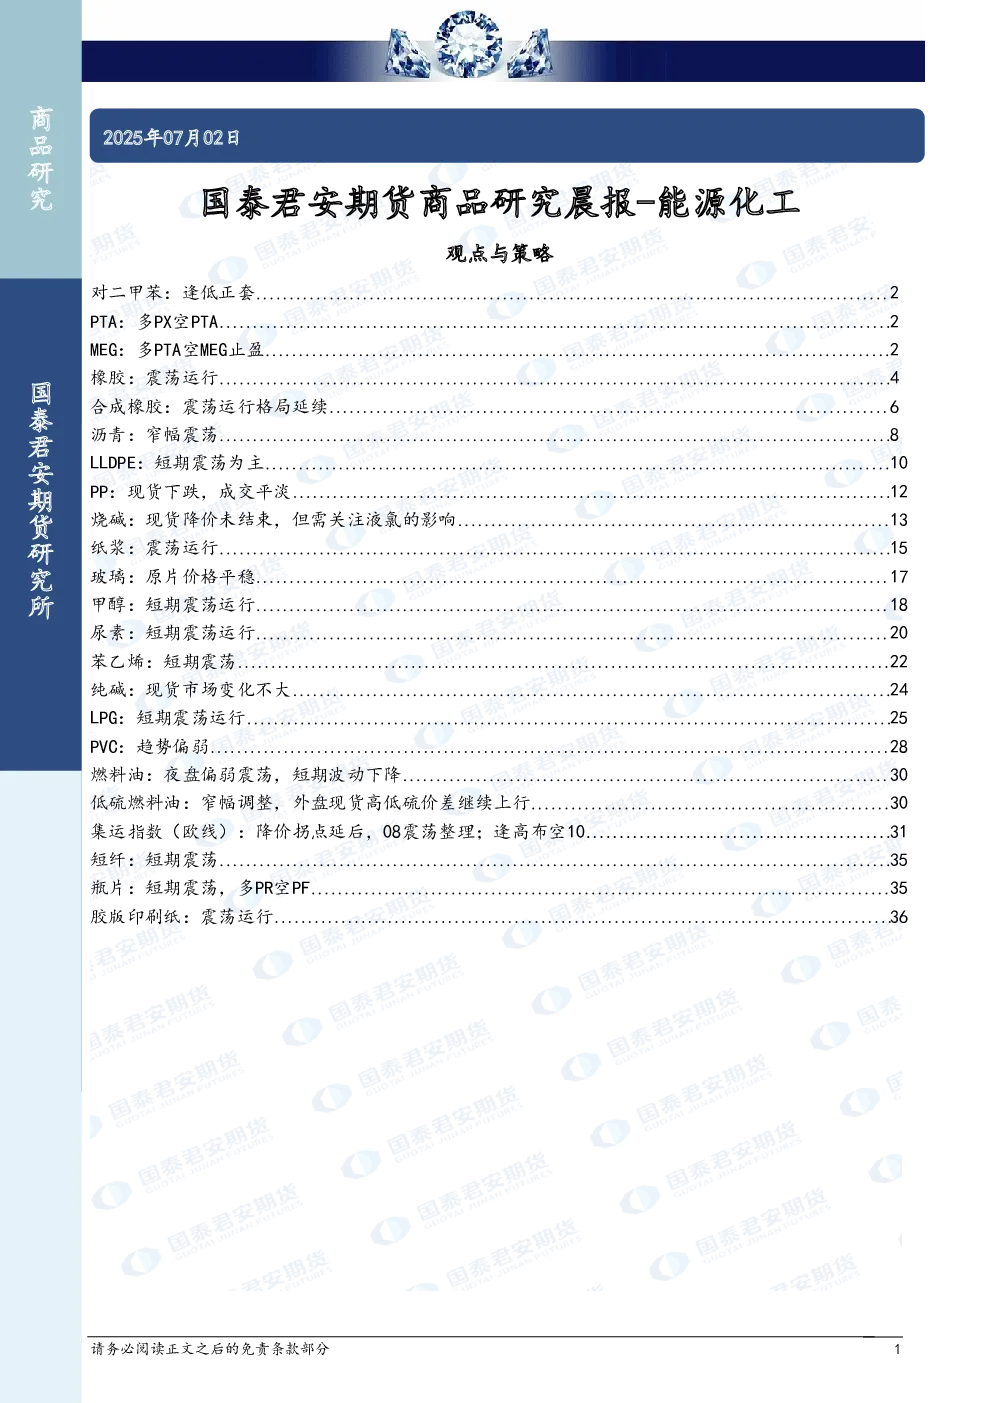
国泰君安期货研究所 商品研究晨报-能源化工观点与策略 2025年07月02日
核心观点: 多数化工品短期震荡,关注成本端变化和供需关系。
PTA: 多PX空PTA,逢低正套。PX估值支撑较强,供需偏紧;PTA供应环比回升,聚酯负荷可能回落。
MEG: 多PTA空MEG止盈。煤炭价格见底反弹,MEG估值压缩,下方空间有限。
橡胶: 震荡运行。青岛地区天胶保税和一般贸易库存量增加,胶价反弹力度有限。
合成橡胶: 震荡运行格局延续。顺丁橡胶产业链基本面中性偏弱,BR绝对价格形成支撑。
沥青: 窄幅震荡。油价急跌带动BU-SC反弹,华南仓单持稳。
LLDPE: 短期震荡为主。伊朗和以色列冲突缓和,聚乙烯进口风险溢价回吐,需求端弱势。
PP: 现货下跌,成交平淡。部分企业下调价格,下游采购谨慎,市场整体成交平淡。
烧碱: 现货降价未结束,但需关注液氯的影响。山东氧化铝企业持续下调采购价,液氯降价速度超预期。
纸浆: 震荡运行。港口库存同比仍处高位,供应宽松格局未改,需求端持续弱化。
玻璃: 原片价格平稳。沙河市场个别小板市场价格略涨,华东、华南个别厂月底促量优惠。
甲醇: 短期震荡运行。西北甲醇市场价格暂稳运行,港口烯烃外采支撑,市场看涨心态渐显。
尿素: 短期震荡运行。出口消息面扰动,市场投机性增加;供应端集中检修,开工率下滑。
苯乙烯: 短期震荡。纯苯供应端压力持续高企,下半年产量显著增加;下游需求疲软,出口受贸易政策不确定性影响。
纯碱: 现货市场变化不大。纯碱装置运行稳定,下游需求不温不火,保持低价刚需采购。
LPG: 短期震荡运行。8月份沙特CP预期,丙烷和丁烷价格小幅下跌。
PVC: 趋势偏弱。供应端减产驱动不足,PVC高产量,高库存的结构难以缓解;出口需求只能阶段性缓解。
燃料油: 夜盘偏弱震荡,短期波动下降。马士基7月第三周运价沿用,好于市场预期。
低硫燃料油: 窄幅调整,外盘现货高低硫价差继续上行。
集运指数(欧线): 降价拐点延后,08震荡整理;逢高布空10。7月下旬市场运价中枢维稳为主。
短纤: 短期震荡。工厂报价维持,成交按单商谈;聚酯原料期货小幅收跌,聚酯瓶片工厂报价局部下调。
瓶片: 短期震荡,多PR空PF。聚酯原料期货小幅收跌,聚酯瓶片市场交投气氛尚可。
胶版印刷纸: 震荡运行。山东市场主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间。