第一部分 品种策略观点
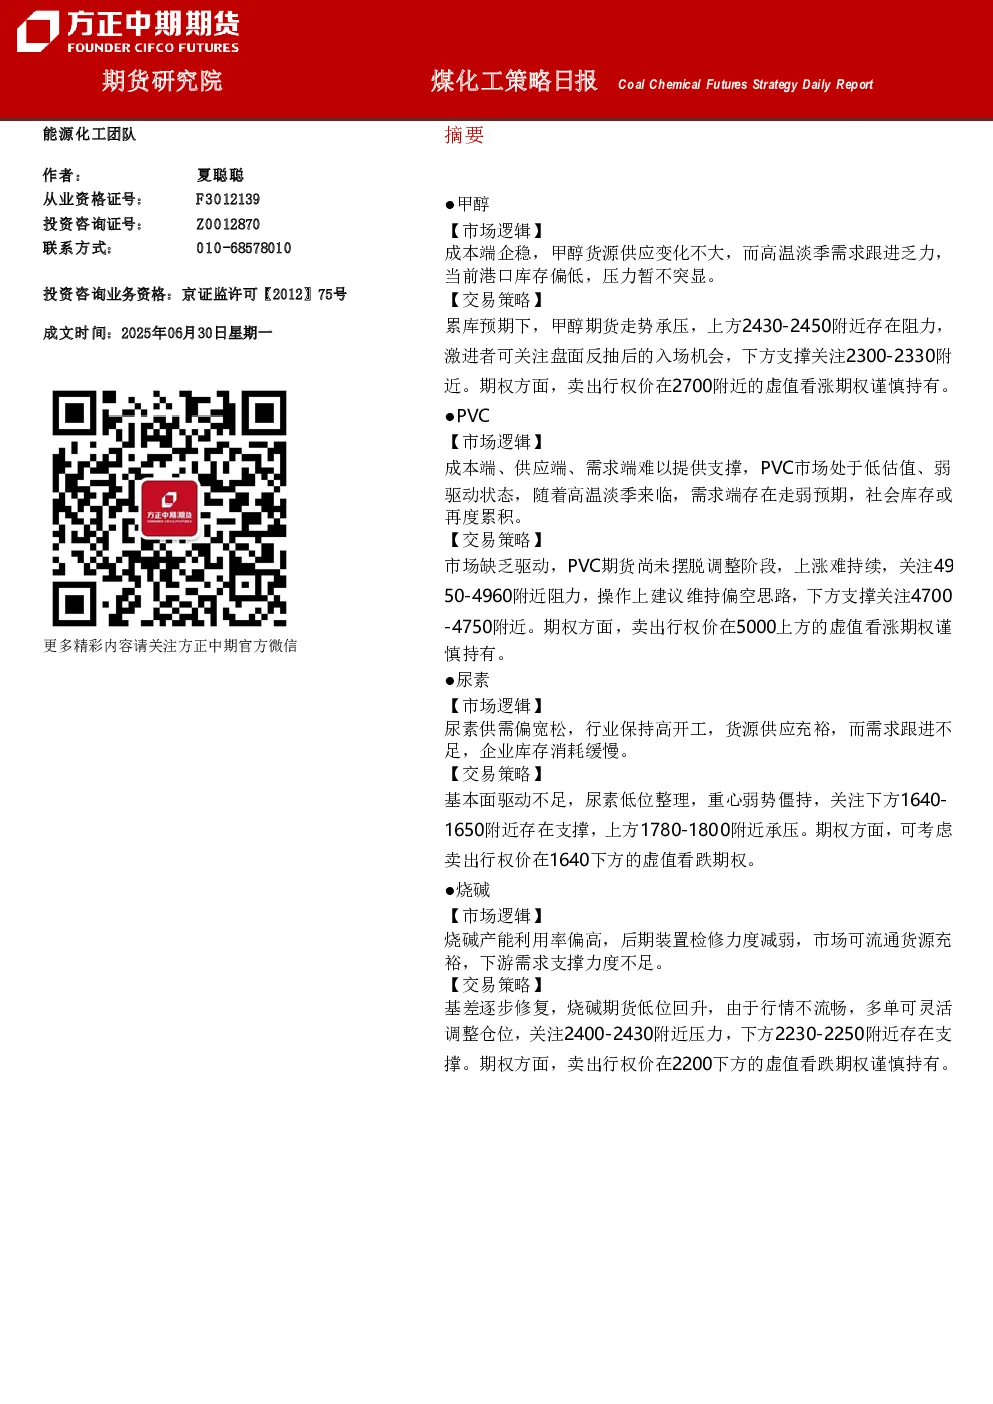
- 甲醇:累库预期下,走势承压,上方2430-2450附近存在阻力,下方支撑关注2300-2330附近。
- PVC:市场缺乏驱动,上涨难持续,关注4950-4960附近阻力,下方支撑关注4700-4750附近。
- 尿素:基本面驱动不足,低位整理,重心弱势僵持,关注下方1640-1650附近存在支撑,上方1780-1800附近承压。
- 烧碱:行情不流畅,多单可灵活调整仓位,关注2400-2430附近压力,下方2230-2250附近存在支撑。
第二部分 期货行情回顾
- 甲醇:最高价2397,最低价2372,收盘价2381,成交量863085,持仓量759976,涨跌幅-0.50%。
- PVC:最高价4956,最低价4885,收盘价4889,成交量792725,持仓量926073,涨跌幅-0.61%。
- 尿素:最高价1727,最低价1701,收盘价1712,成交量218328,持仓量223700,涨跌幅-0.29%。
- 烧碱:最高价2363,最低价2314,收盘价2319,成交量509404,持仓量185576,涨跌幅0.61%。
第三部分 现货市场走势
- 甲醇:区域表现分化,沿海地区弱势整理,内地市场窄幅松动,西北主产区企业报价继续下调,企业库存略降至28.27万吨。
- PVC:大部分地区报价窄幅松动,低价货源有所增加,但现货实际成交不活跃,西北主产区企业出货为主,可售库存增加,厂区库存在40万吨附近波动。
- 尿素:各地区报价陆续跟降,低价货源增加,但实际成交不活跃,山东地区报价跟随下调,中小颗粒尿素市场均价1780元/吨。
- 烧碱:大部分地区报价维稳,山东、广东地区价格回落,山东地区表现不一,低浓度碱暂稳,高浓度碱弱势回落。
第四部分 期现基差变动
- 甲醇:基差409,变化-18,仍保持在400元/吨上方。
- PVC:基差-72,变化30,基差略有收敛。
- 尿素:基差22,变化-5,基差窄幅波动。
- 烧碱:基差38,变化5,基差窄幅波动。
第五部分 行业开工水平
- 纯碱:开工率82.21%,环比变化-4.25%。
- 甲醇:开工率91.31%,环比变化2.66%。
- PVC:开工率78.09%,环比变化-0.53%。
- 尿素:开工率85.78%,环比变化-2.50%。
- 烧碱:开工率82.50%,环比变化1.30%。
第六部分 库存数据跟踪
- 甲醇:港口库存67.05万吨,周度变化8.41万吨。
- PVC:社会库存36.17万吨,周度变化0.66万吨。
- 尿素:企业库存109.59万吨,周度变化-4.01万吨。
- 烧碱:企业库存39.04万吨,周度变化2.39万吨。
第七部分 市场供需现状
- 甲醇:成本端支撑不明显,下游需求行业开工出现不同程度回落,沿海地区库存稳中下降。
- PVC:成本端大稳小动,下游制品厂开工弱稳,华东、华南、华北地区平均开工保持在52%、53%、51%。
- 烧碱:下游入市采购减少,液氯成交不活跃,商谈重心下移,非铝需求处于淡季,对高价存在抵触。
- 尿素:期货下跌拖累下,各地区报价陆续跟降,下游需求疲弱,成交难以放量,工业需求表现不佳。