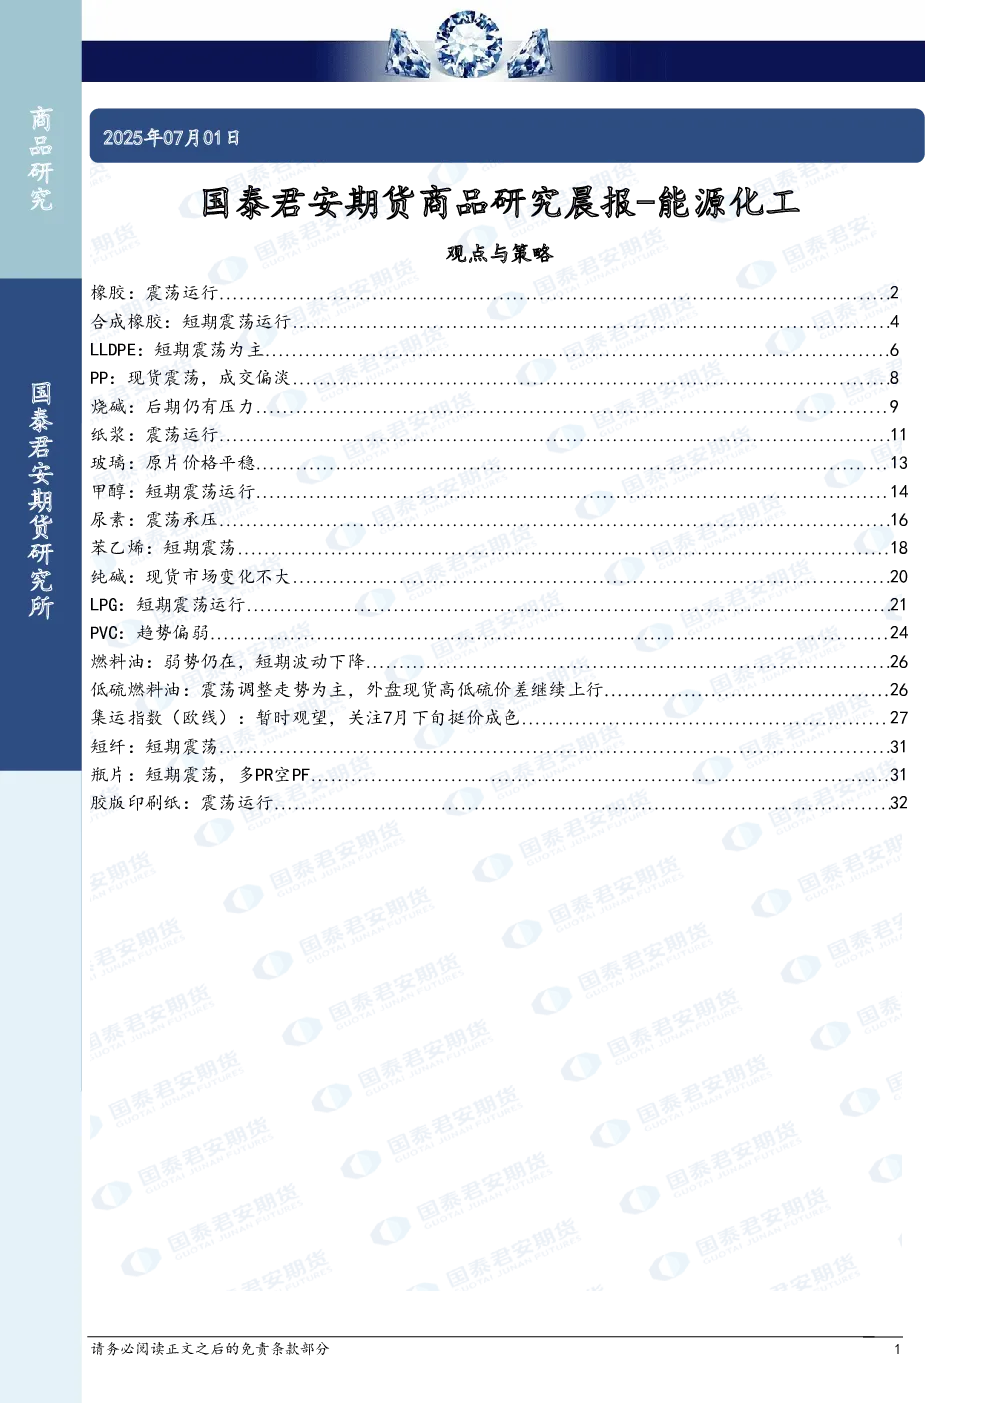
观点与策略:多数品种短期震荡运行,部分品种趋势偏弱或承压。
橡胶:震荡运行。青岛港口现货总库存大幅累库,进口数量同比增幅较大,下游轮胎需求增速同比放缓,国内流通货源较为充足,供应端压力逐渐上涨。趋势强度:0。
合成橡胶:短期震荡运行。受中东地区地缘政治冲突影响,原油及下游能化产品市场价格宽幅波动,终端采购持续压价,贸易商挺价出货阻力较大,样本生产企业库存整体增长。趋势强度:0。
LLDPE:短期震荡为主。伊朗和以色列冲突缓和,聚乙烯进口风险引发的溢价遭到回吐,现货市场高价成交明显走弱,需求端弱势导致产业链负反馈。国内PE装置新增产能预计有205万吨,供应压力逐渐增大。需求端棚膜行业传统生产淡季,市场需求持续疲软。趋势强度:0。
PP:现货震荡,成交偏淡。PP期货走低拖累现货市场情绪,生产企业厂价多数稳定,部分下调,下游目前仍持谨慎观望态度。趋势强度:-1。
烧碱:后期仍有压力。山东地区主要氧化铝厂家采购32%离子膜碱自7月1日起价格下调15元/吨。现货价格持续下跌,下游和贸易商的囤货需求明显放缓,加剧市场负反馈。下半年高利润,高产量的格局将始终影响烧碱。趋势强度:-1。
尿素:震荡承压。国内尿素企业库存延续下降,近期尿素继续集港,一定程度加速部分尿素企业出货。但国内市场行情受情绪引导,偏弱震荡。供应压力及内需偏弱仍是主要矛盾。趋势强度:0。
苯乙烯:短期震荡。下半年供应将显著修复,需求端家电排产增速乏力,内需疲软叠加出口受贸易政策不确定性影响,三季度传统淡季需求承压。趋势强度:-1。
纯碱:现货市场变化不大。浮法玻璃原片价格大稳小动,当前市场供需两端均存压力。趋势强度:-1。
LPG:短期震荡运行。中东地缘阶段性缓解,国际能源价格有所回调,顺丁橡胶油品相关交易属性短期减弱。趋势强度:0。
PVC:趋势偏弱。西北氯碱一体化利润也在逐渐下滑,但尚有微利,下半年看,供应端减产驱动不足,PVC高产量,高库存的结构难以缓解。2025年PVC出口市场竞争压力增大。趋势强度:-1。
燃料油:弱势仍在,短期波动下降。低硫燃料油:震荡调整走势为主,外盘现货高低硫价差继续上行。趋势强度:0。
集运指数(欧线):暂时观望,关注7月下旬挺价成色。7月货量仍然有正常的季节性环比回升,货量拐头或出现在7月底。船司定价劈叉,马士基以低价定价策略为主,OA联盟和PA联盟或在7月中旬有提价动作。趋势强度:0。
短纤:短期震荡。直纺涤短今日期货维持盘整,现货工厂报价维持,成交商谈。下游维持刚需采购。趋势强度:0。
瓶片:短期震荡,多PR空PF。聚酯原料期货小幅收涨,聚酯瓶片工厂报价多稳。日内聚酯瓶片市场成交一般。趋势强度:0(仅指报告日的日盘主力合约期价波动情况)。
胶版印刷纸:震荡运行。山东市场高白双胶纸主流意向成交价格在5000-5200元/吨,部分本白双胶纸价格在4600-4900元/吨区间,价格较上一工作日稳定。广东市场高白双胶纸主流意向成交价格为5000-5100元/吨。经销商稳价出货为主,下游印厂自身订单有限,刚需询盘为主。趋势强度:0。