固定收益部市场日报2025年6月27日
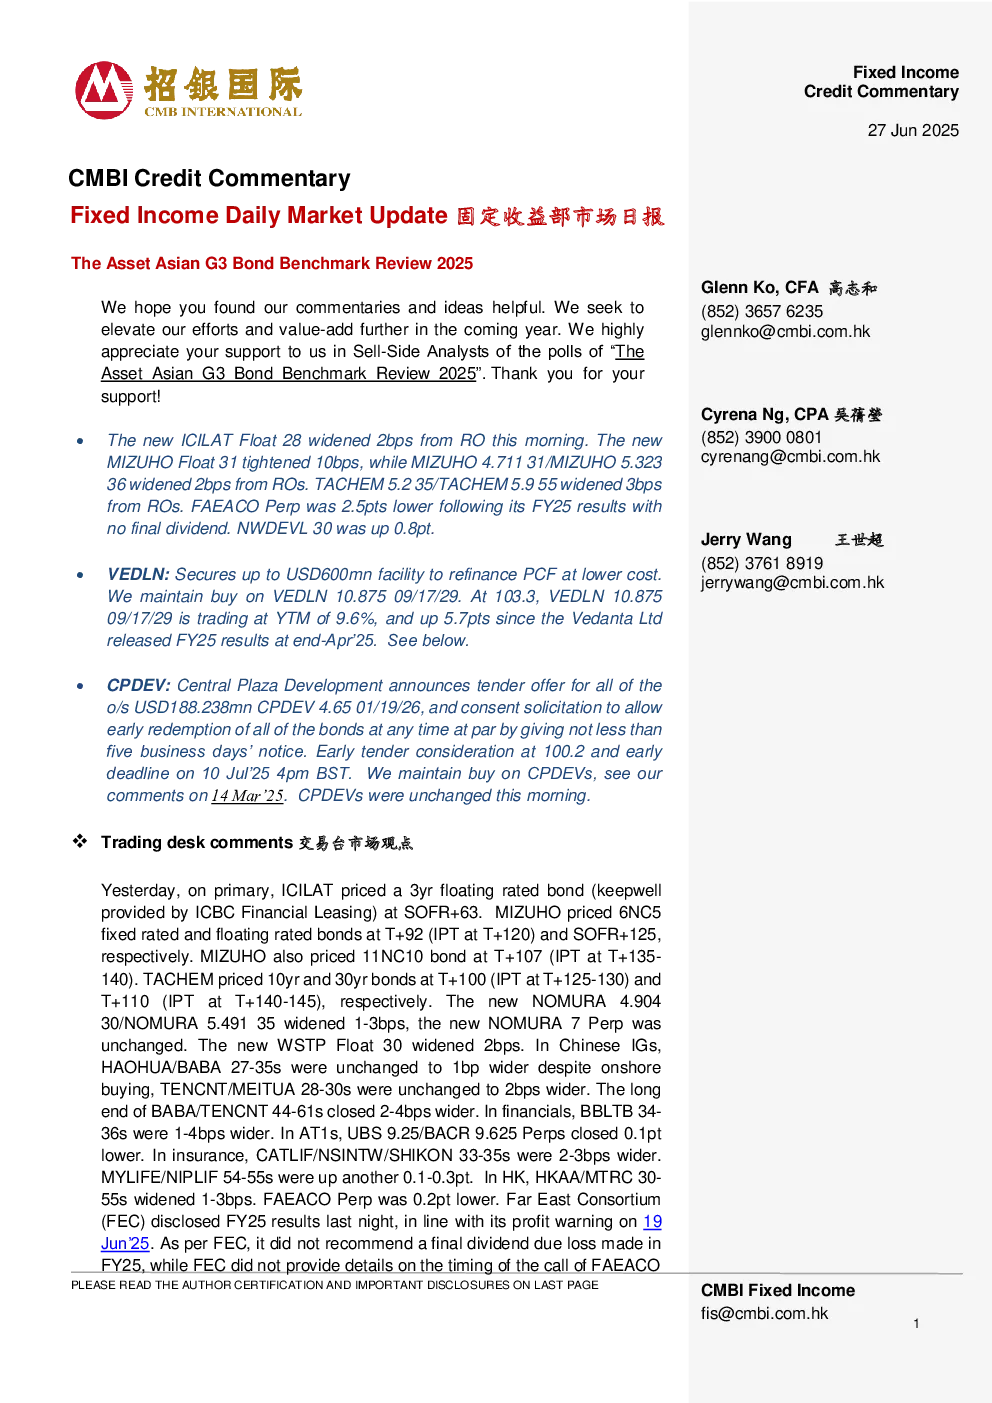
市场回顾与交易动态
- 新ICILAT浮息债收益率上升2个基点;MIZUHO浮息31收窄10个基点,MIZUHO4.71131/MIZUHO5.32336上升2个基点;TACHEM5.235/TACHEM5.955上升3个基点。
- FAEACO永续债下跌2.5点,无最终股息;NWDEVL30上涨0.8点。
- 一级市场拍卖情况:ICILAT 3年期浮息债(SOFR+63),MIZUHO 6NC5固定/浮息债(T+92/SOFR+125),MIZUHO 11NC10债(T+107),TACHEM 10年期/30年期债(T+100/T+110)。
- 新NOMURA 4.904 30/NOMURA 5.491 35扩大1-3bps,新NOMURA 7 Perp保持不变;新WSTP Float 30扩大2bps。
- 中国IGs:HOAHUA/BABA 27-35s境内购买保持不变,TENCNT/MEITUA 28-30s扩大2bps,BABA/TENCNT 44-61s长端收窄2-4bps。金融领域BBLTB 34-36s扩大1-4bps;AT1s中UBS 9.25/BACR 9.625 Perps收窄0.1pt。保险领域CATLIF/NSINTW/SHIKON 33-35s扩大2-3bps,MYLIFE/NIPLIF 54-55s上涨0.1-0.3pt。香港市场HKAA/MTRC 30-55s扩大1-3bps,FAEACO Perp下跌0.2pt。
- 远东联盟(FEC)披露FY25业绩符合预期,未建议最终股息,未提供FAEACO赎回时间信息。
- 中央广场发展宣布美元1.8823亿美元CPDEV 4.65 01/19/26要约,提前赎回价100.2,截止日期2025年7月10日,维持买入评级。
市场表现与宏观新闻
- 上一个交易日十大股:VNKRLE 3.975 11/09/27表现最佳,ROADKG 6.7 03/30/28表现最差。
- 宏观方面:标普/道琼斯/纳斯达克上涨,美国GDP环比下降0.5%,首次申领失业救济人数增加236万。美债收益率下降,2/5/10/30年期分别为3.70%/3.79%/4.26%/4.81%。
- 美元票据市场:收益率8-9%票据买入兴趣回升,低6%或更高离岸AAA CNH票据获利了结。SOE永续债SPICPE下跌0.1pt。
- 中国地产:VNKRLE 27-29s上涨1.5-2.7点,深圳深铁集团合并万科提案获批准;ROADKG 28-30s/永续债下跌3.0点,自要约收购启动以来下跌8.0-18.2点。非中国地产WESCHI 26上涨2.0点,收涨7.1点。
- 东南亚市场:VEDLN 28-33s上涨0.1-0.5pt,WTD收高1.6-2.7pt。
公司新闻与信用评论
- Vedanta资源公司(VRL)获得6亿美元融资,3.8亿美元已承诺,利率成本SOFR+450基点(约9.2%),用于提前偿还PCF并延长期限结构,预计节省利息成本约900基点/5000万美元。维持VEDLN 10.875 09/17/29买入评级。
- 远东联盟(FEC)FY25营收同比下降6.2%至96亿港元,未建议最终股息。
- 复星医疗将出售美国天然健康公司股票,金额3400万美元。
- 中石化与丸红签订协议探索低碳海洋燃料。
- 美科能源以4.25亿美元收购雷普索尔走廊PSC股权。
- SK On与MERITZ Securities谈判200亿韩元融资。
- 圣米格尔环球公司赢得菲律宾可再生能源交易。
- 标普维持软银集团BB+评级,前景稳定。
信用评级与发行情况
- 信用评级:Fitch将隆福评级下调至BB-,前景悲观;美科能源收购雷普索尔股权。
- 岸上发行:130支信用债发行,金额1400亿元人民币,本月至今发行2043支,金额19510亿元,同比增长19.8%。
重要披露
- 本报告仅供CMBI客户使用,不构成投资建议,信息基于公开资料分析,CMBI不保证其准确性或完整性。分析师未受利益冲突影响,无注册分析师资格。美国接收者需通过注册券商交易。
- 新加坡分发版本受新加坡金融管理局监管,仅向认证投资者提供。
- 报告内容主要责任人已声明观点准确且无直接报酬关联,未买卖相关股票,报告发布后3个工作日内不买卖。