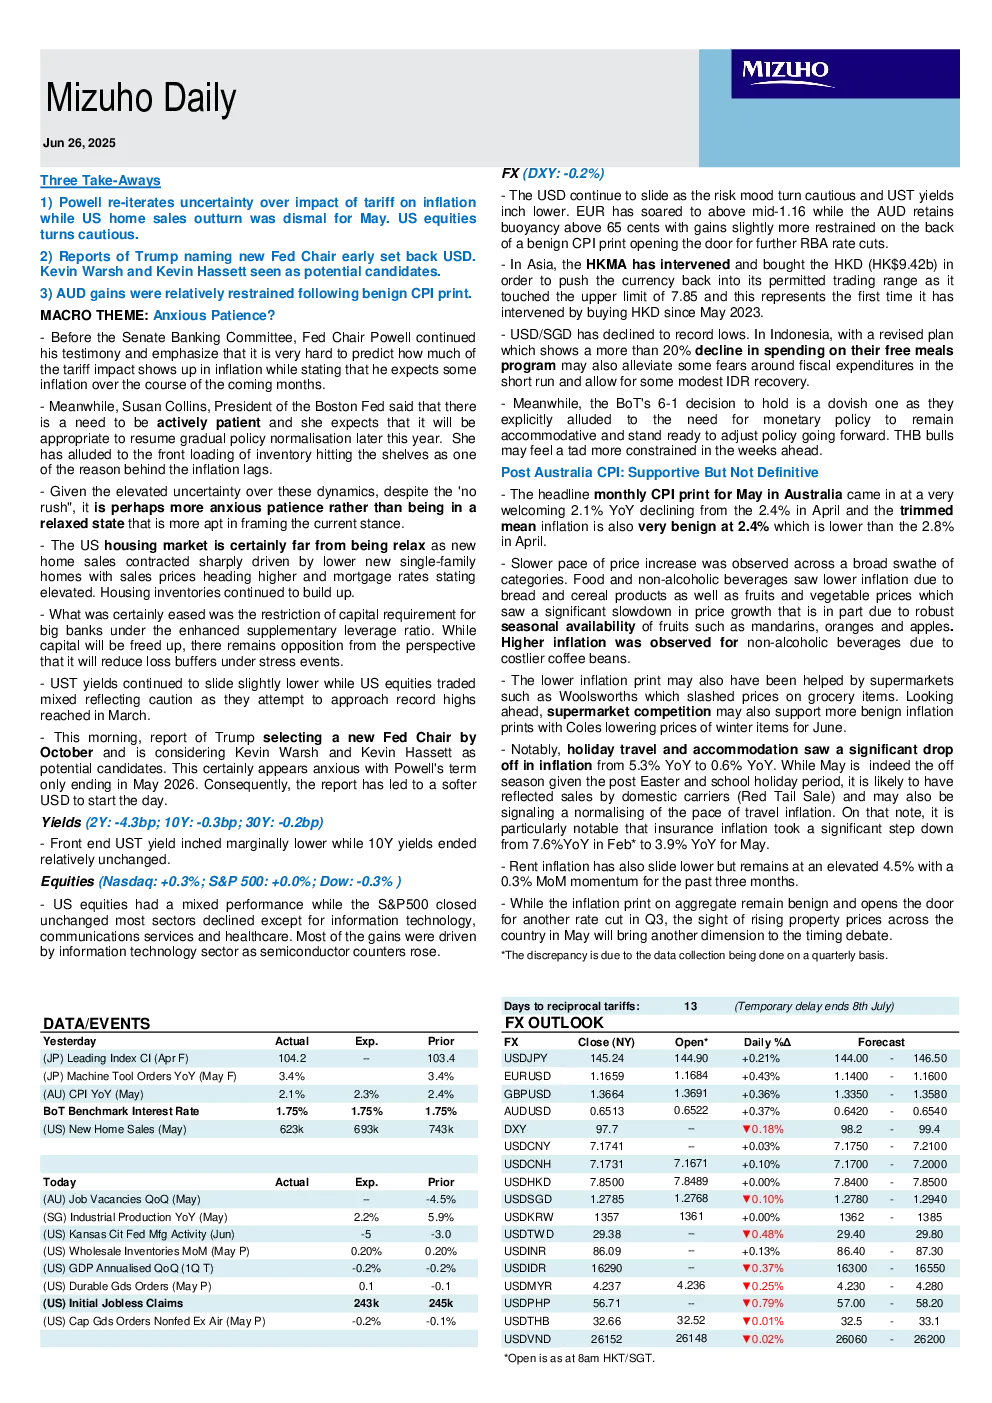
核心观点与关键数据
- 澳大利亚CPI数据:5月CPI年率降至2.1%,较4月的2.4%有所下降,但租金通胀仍维持在4.5%的高位。食品和非酒精饮料价格因季节性供应充足而显著放缓,但咖啡豆成本上升导致不含酒精饮料价格上涨。假日旅游和住宿支出显著下降,但季节性因素可能导致旅行通胀速度正常化。
- 美联储政策:美联储主席鲍威尔强调关税对通胀的影响存在不确定性,并暗示未来几个月的通胀可能需要货币政策调整。鲍威尔重申了利率保持灵活的重要性,并明确表示随时准备调整政策。波士顿联邦储备银行总裁苏珊·柯林斯表示,她期望在本年稍后时候逐步恢复政策正常化。
- 美元走势:特朗普提前任命新美联储主席的报道导致美元走弱。凯文·沃什和凯文·哈斯ett被视为潜在候选人。UST收益持续小幅下跌,而美国股票交易混合反映谨慎,因为他们试图接近历史最高点。
- 其他市场动态:美元/新加坡元已下跌至历史低点。印尼盾因免费餐食计划上的支出减少而适度复苏。泰铢多头在未来几周里可能会感到稍微有些拘束。资本要求的限制在加强的额外杠杆率下的大型银行得到放宽。
研究结论
- 温和的CPI数据为澳联储进一步降息敞开了大门,但澳元涨幅相对受限。
- 美元继续下滑,随着风险情绪变得谨慎,美债收益率英寸更低。
- 欧元已飙升至1.16中间价以上,而澳元仍然浮力在65美分以上。
- 虽然总体通胀数据保持温和,为第三季度再次降息打开了大门,但5月份全国房价上涨的情况将给降息时机之争带来另一个维度。
- 美股表现参差不齐,标普500指数收盘除信息技术外,大多数部门都下跌了。
- 前端UST收益率小幅下降,而10年期收益率收尾相对未变更。
- 较低的通胀数据也可能得益于Woolsworths等超市下调了杂货项目的价格。展望未来,超市竞争也可能支持更具良性通货膨胀的印刷,Coles为六月降低冬季商品的价格。
- 特朗普的报道在10月份选出新的美联储主席并且正在考虑凯文·沃什和凯文·哈塞特作为潜在候选。这显然显示出对鲍威尔任期仅在2026年5月结束的焦虑。
- 鉴于这些动态的不确定性有所提高,尽管有“不着急”,也许更应该是焦虑的耐心,而不是处于一种放松的状态那就是在构建当前状况时更贴切的。
- 租金通胀也已下滑,但仍然维持在较高的4.5%过去三个月的月环比动能为0.3%。
- 广泛范围内的价格上涨速度减慢种类。食品和非酒精饮料由于面包和谷物产品以及水果和蔬菜价格看到价格增长出现了显著放缓,这部分原因是由于强劲季节性可用性柑橘、橙子、苹果等水果。观察到更高的通货膨胀由于咖啡豆成本更高,不含酒精饮料。
- 确实得到放宽的是资本要求的限制在加强的额外杠杆率下的大型银行。而资本将被释放出来,从角度来看仍然存在反对它能减少压力事件下的损失缓冲。
- 值得注意的是假日旅游和住宿显著下降离通货膨胀从5.3%年同比降至0.6%年同比。尽管五月确实是淡季在复活节后和学校假期期间,季节很可能会根据国内承运商(红尾销售)反映的销售情况,也可能示意旅行通胀速度正常化。从这方面来说,它是尤其值得注意的是,保险通胀迈出了重大一步下降从7.6%年增长率(2月*)到3.9%年增长率(5月)。
- 美股表现参差不齐,而标普500指数收盘除信息技术外,大多数部门都下跌了。通信服务和医疗保健。大部分收益是由由于信息技术部门,半导体计数器上升。
- 前端UST收益率小幅下降,而10年期收益率收尾相对未变更。
- 虽然总体通胀数据保持温和,为第三季度再次降息打开了大门,但5月份全国房价上涨的情况将给降息时机之争带来另一个维度。