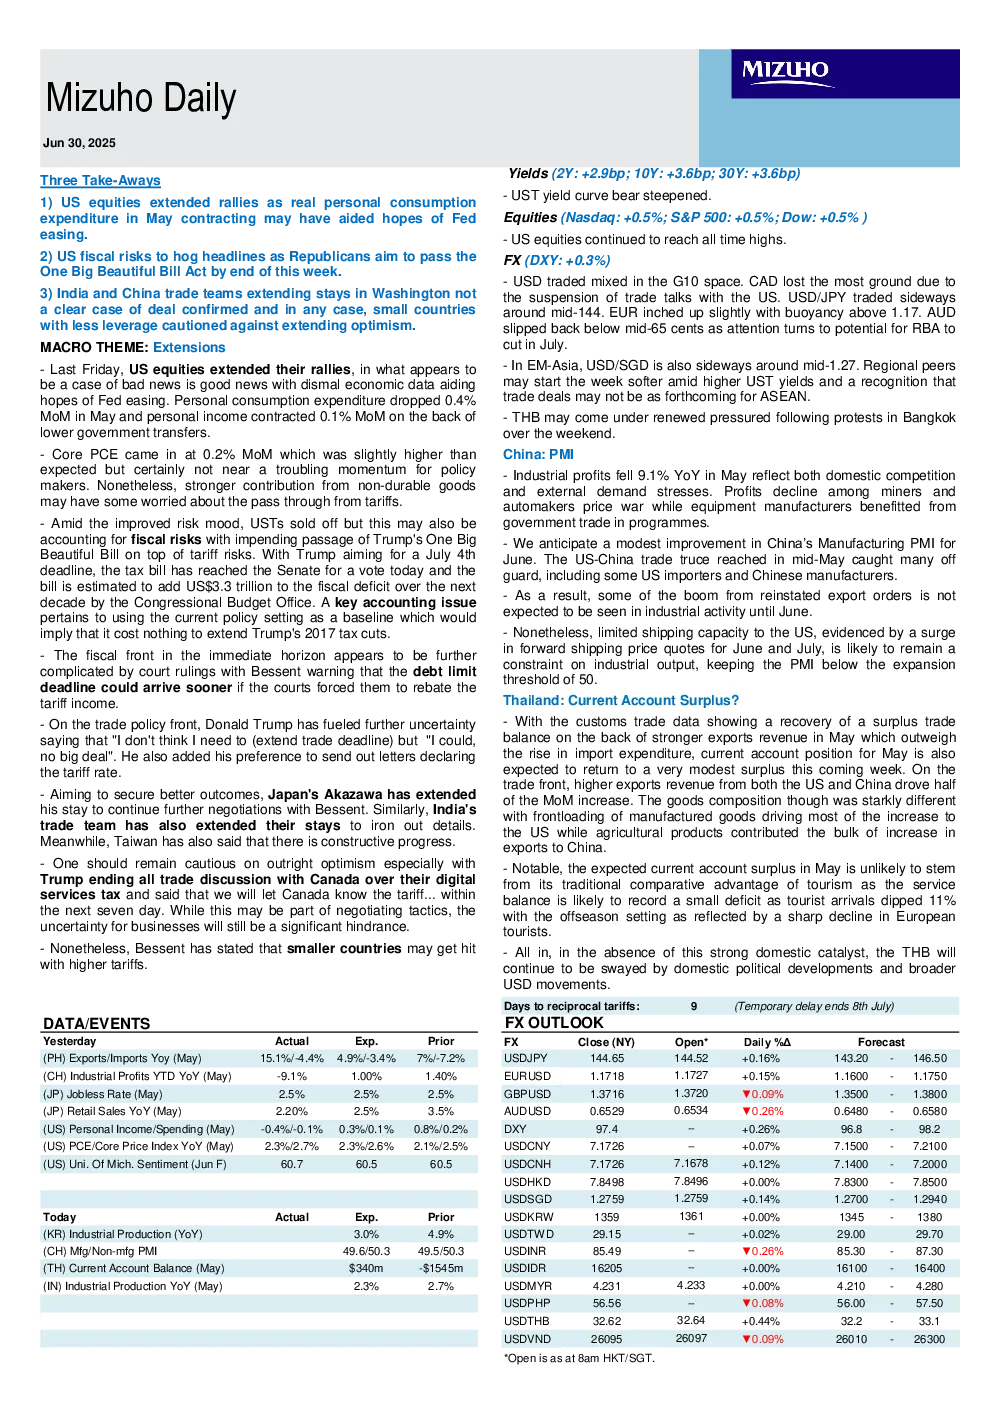
核心观点与关键数据
- 美国国债收益率曲线走陡:2年期、10年期和30年期美国国债收益率分别上升2.9个基点、3.6个基点和3.6个基点。
- 美国股市延续上涨:受5月份实际个人消费支出收缩可能有助于美联储降息的希望推动,纳斯达克、标普500和道琼斯指数分别上涨0.5%。
- 美国财政风险加剧:共和党计划在本周内通过“大美法案”,该法案可能增加美国财政赤字。
- 美元汇率波动:美元在G10国家中交易混合,加元因与美国贸易谈判暂停而损失最大,美元/日元在144附近交易,欧元小幅上涨,澳元回落至65美分以下。
- 印度和中国贸易代表团延长访问:两国代表团延长在华盛顿的访问,但尚未确认达成协议,小国因议价能力较弱而谨慎。
地区市场动态
- 新兴市场亚洲:美元/新加坡元在1.27附近交易,区域同行可能在本周开始时因更高的美国国债收益率而有所波动,且认识到与东盟的贸易协议可能不会像预期的那样到来。
- 泰国:5月份经常账户预计将恢复温和顺差,主要受美国和中国出口收入强劲推动,但旅游服务可能出现小规模赤字,因游客人数下降11%。
- 中国:5月份工业利润同比下降9.1%,反映国内竞争和外部需求压力,矿产行业和汽车制造商因价格战而利润下降,而设备制造商受益于政府贸易计划。
- 中国制造业PMI:预计6月份将温和改善,因5月中旬达成的中美贸易休战使一些美国进口商和中国制造商感到意外,但部分订单复苏的繁荣可能要到6月才能在工业活动中显现。
研究结论
- 美国财政风险:特朗普的“大美法案”可能进一步加剧财政前景,法院裁决可能导致债务上限截止日期提前到来。
- 泰国经济:经常账户顺差可能不会像传统优势那样发挥作用,因旅游服务可能出现赤字,而美元走势和国内政治发展将继续影响泰铢。
- 全球贸易谈判:美国与加拿大就数字服务税的谈判暂停,特朗普表示将在七天内告知加拿大关税情况,不确定性仍将影响企业。