核心观点与关键数据
外汇市场:
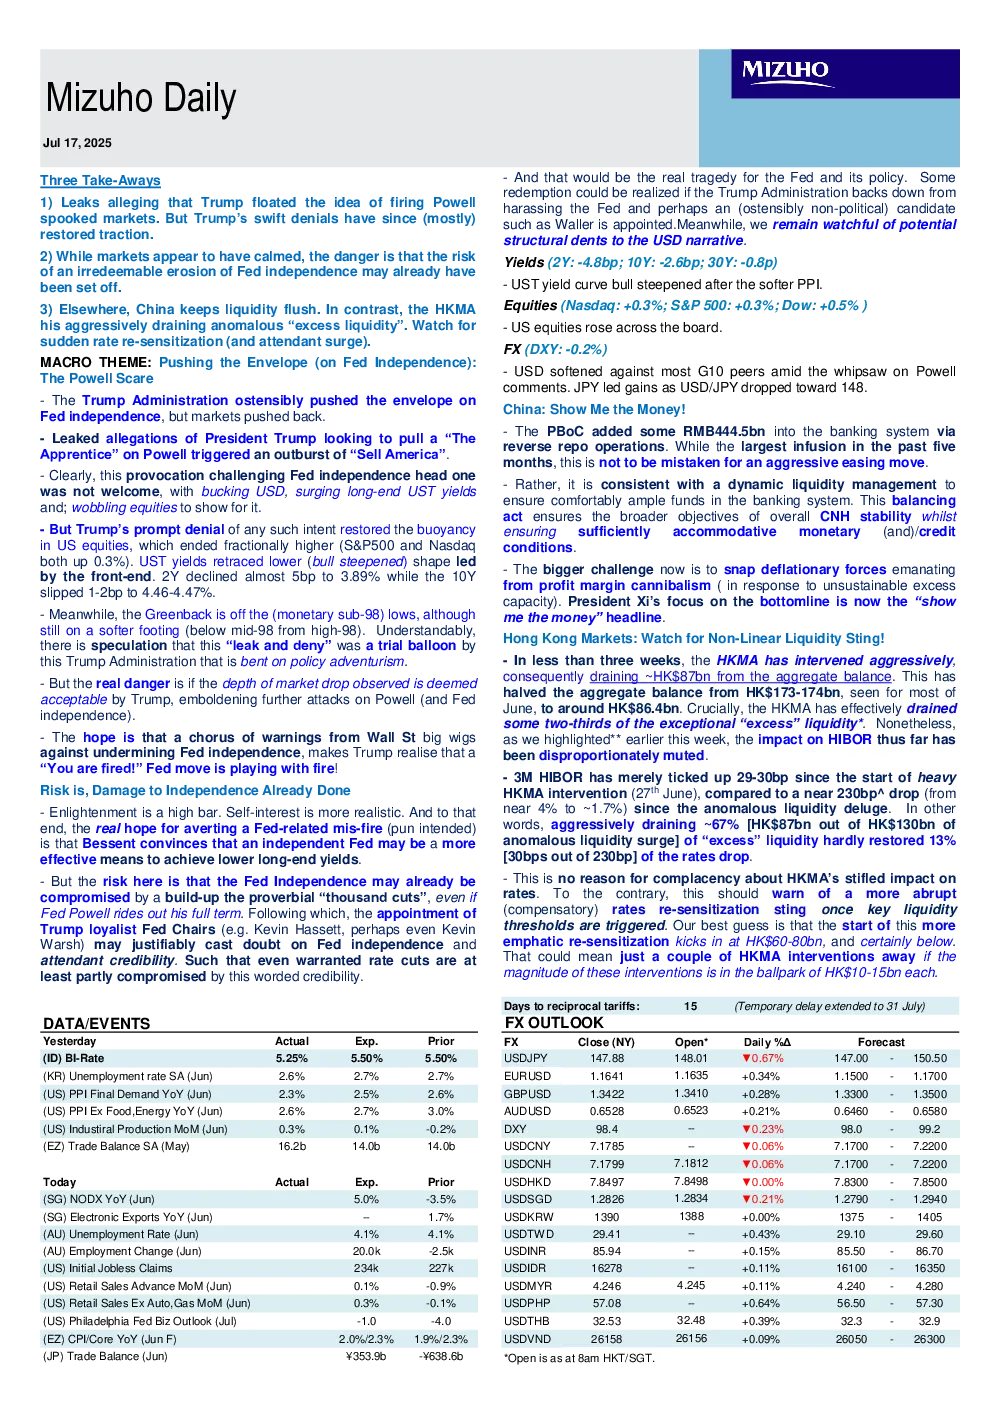
- 美元在主要货币对中普遍走弱,对欧元、英镑、澳元等货币上涨,对日元下跌。
- 美元指数(DXY)微跌0.23%,报98.4点。
- 美元对人民币(CNY)和离岸人民币(CNH)小幅下跌,分别报7.1785和7.1799。
- 美元对港元(HKD)持平,报7.8497。
- 美元对新加坡元(SGD)下跌0.21%,报1.2826。
- 美元对韩元(KRW)持平,报1390。
- 美元对台币(TWD)上涨0.43%,报29.41。
- 美元对印度卢比(INR)上涨0.15%,报85.94。
- 美元对印尼盾(IDR)上涨0.11%,报16278。
- 美元对马来西亚林吉特(MYR)上涨0.11%,报4.246。
- 美元对菲律宾比索(PHP)上涨0.64%,报57.08。
- 美元对泰铢(THB)上涨0.39%,报32.53。
- 美元对越南盾(VND)上涨0.09%,报26158。
市场展望:
- 预计美元指数短期波动,目标区间88-91。
- 欧元、英镑、澳元等货币预计继续走强。
- 美元/日元预计在145-155区间波动。
美国收益率:
- 2年期美债收益率下跌4.8个基点,报5.25%。
- 10年期美债收益率下跌2.6个基点,报5.50%。
- 30年期美债收益率下跌0.8个基点,报5.50%。
美国股市:
- 道琼斯工业指数上涨0.5%,报34747点。
- 标普500指数上涨0.3%,报4255点。
- 纳斯达克指数上涨0.3%,报13535点。
中国货币政策:
- 中国人民银行通过逆回购操作向市场注入4445亿元人民币,为五个月来最大规模。
- 此举旨在维持银行体系流动性充裕,而非大规模宽松。
- 当前挑战是应对产能过剩导致的利润率下降和通缩压力。
香港市场:
- 香港金融管理局(HKMA)连续干预,已从银行体系抽走约8800亿港元。
- 银行体系总余额从6月份的约1.73万亿港元降至约8640亿港元。
- HKMA已抽走约三分之二的“超额”流动性。
- 3个月香港银行同业拆借利率(3M HIBOR)仅上升29-30个基点,远低于预期。
- 预计一旦触及关键流动性阈值,利率将出现更大幅度的敏感性反弹。
研究结论:
- 美元短期承压,但长期仍具韧性。
- 中国货币政策将继续维持流动性合理充裕,以应对通缩压力。
- 香港市场流动性紧张程度加剧,需警惕利率敏感性反弹风险。