-
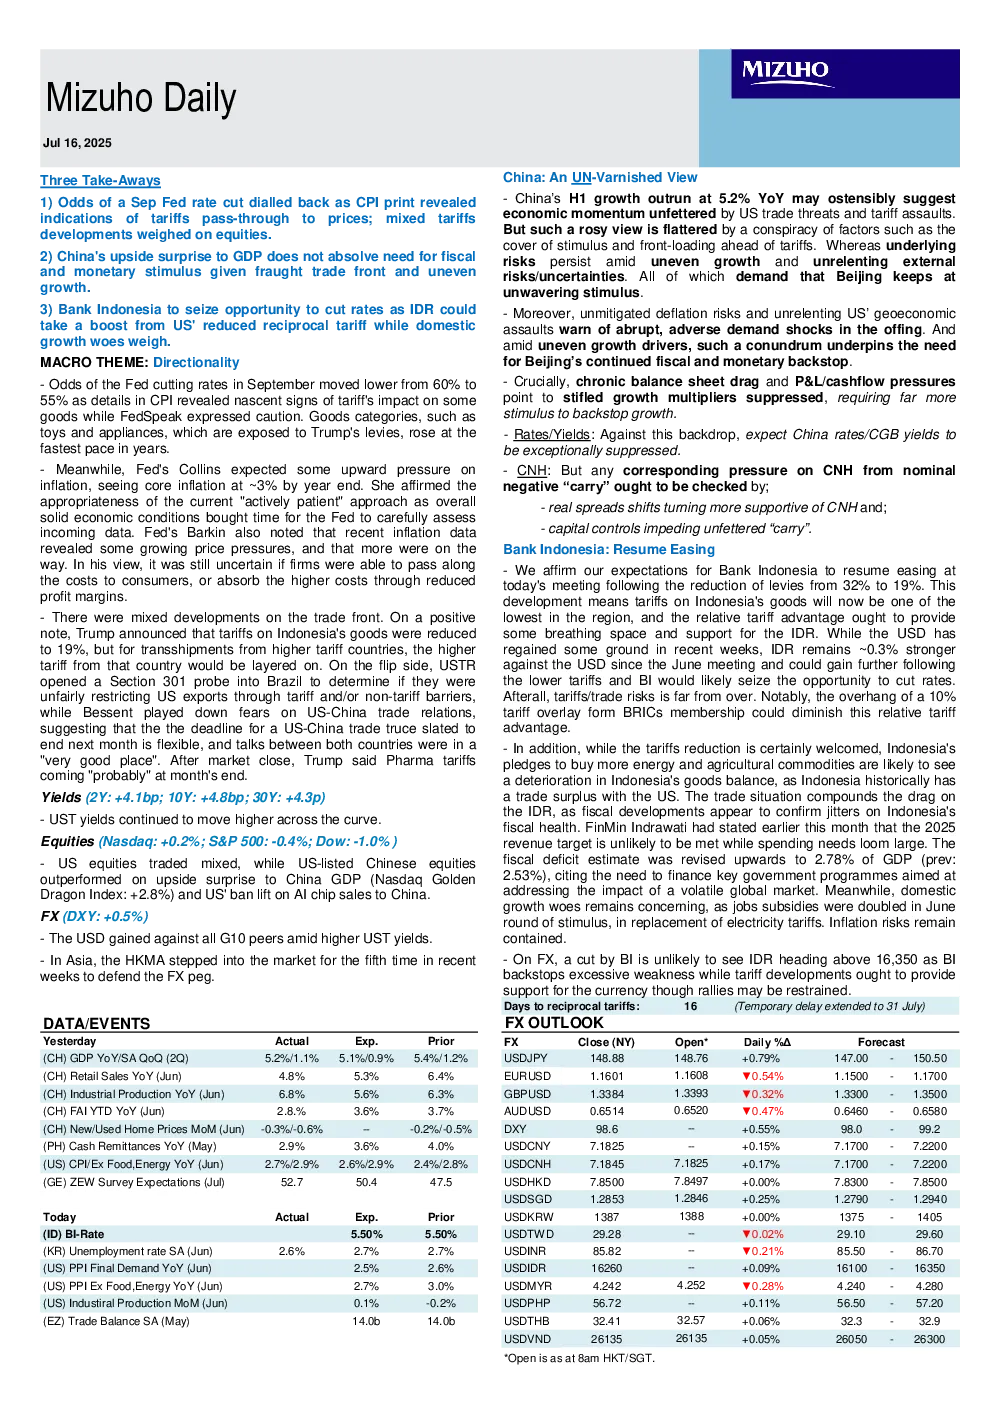
美联储降息预期下调:美联储降息预期从60%下调至55%,主要原因是CPI数据显示部分商品受关税影响价格上升,美联储发言表达谨慎态度。美联储官员Collins预计年底核心通胀将达到约3%,并认为当前“积极耐心”的方针是合适的,因为稳健的经济状况为美联储提供了仔细评估 incoming data 的时间。Barkin也指出近期通胀数据显示价格上涨压力,但尚不确定企业能否将成本转嫁给消费者,或通过降低利润率来吸收成本。
-
贸易局势发展:特朗普宣布将印度尼西亚商品的关税从32%降至19%,但针对从较高关税国家进口的商品,仍将叠加较高关税。美国贸易代表办公室(USTR)对巴西展开301调查,以确定其是否通过关税和非关税壁垒不公平地限制美国出口。Bessent淡化了对中美贸易关系的担忧,表示中美贸易谈判的截止日期下个月的灵活性,以及两国之间的谈话处于“非常好的地方”。特朗普表示,药品关税“可能”在本月底实施。
-
中国经济情况:中国上半年经济增长达到5.2%,表面上似乎未受美国贸易威胁和关税攻击的影响。但这种乐观观点被刺激和关税前的提前加载所掩盖。潜在风险仍然存在,包括不平衡增长和持续的外部风险/不确定性。所有这些都要求北京保持坚定不移的刺激政策。此外,不可缓解的通缩风险和美国的地理经济攻击警告称,即将出现急剧的负面需求冲击。在增长驱动力不平衡的情况下,这种困境突显了北京继续财政和货币支持的需求。关键资产负债表拖累和P&L/现金流压力表明,增长乘数受到抑制,需要更多刺激来支持增长。
-
中国利率和汇率:在此背景下,预计中国利率/CGByield将受到异常抑制。CNH:但任何来自名义负“carry”的压力都应受到以下因素的抑制:实际利差转向更支持CNH;资本管制阻碍了无限制的“carry”。
-
印尼央行降息:我们重申对印尼央行在今日会议上重新降息的预期,因为关税从32%降至19%。这一发展意味着印尼商品的关税将是该地区最低的,相对的关税优势应该会提供一些喘息的空间和支持IDR。尽管美元在最近几周有所回升,但自6月份会议以来,印尼盾对美元升值约0.3%,随着关税降低,BI可能会抓住机会降息。毕竟,关税/贸易风险远未结束。值得注意的是,对BRICS成员国征收10%的关税叠加的悬顶之剑可能会削弱这种相对关税优势。此外,虽然降低关税受到欢迎,但印尼承诺购买更多能源和农产品可能会使印尼的商品平衡恶化,因为印尼 historically has atrade surplus with the US。贸易情况进一步加剧了印尼盾的压力,因为财政发展似乎证实了印尼财政健康的波动性。财政部长Indrawatya早些时候表示,2025年的收入目标不太可能实现,而支出需求很大。财政赤字估计已上调至GDP的2.78%(先前:2.53%), citing the need to finance key government programmes aimed at addressing the impact of a volatile global market。与此同时,国内增长担忧仍然存在,因为6月份的补贴翻了一番,以取代电力关税。通胀风险仍然受到控制。
-
印尼盾汇率:在FX方面,印尼央行降息不太可能看到印尼盾超过16,350,因为BI支持过度疲软,而关税发展可能会为印尼盾提供一些支持,尽管反弹可能受到限制。