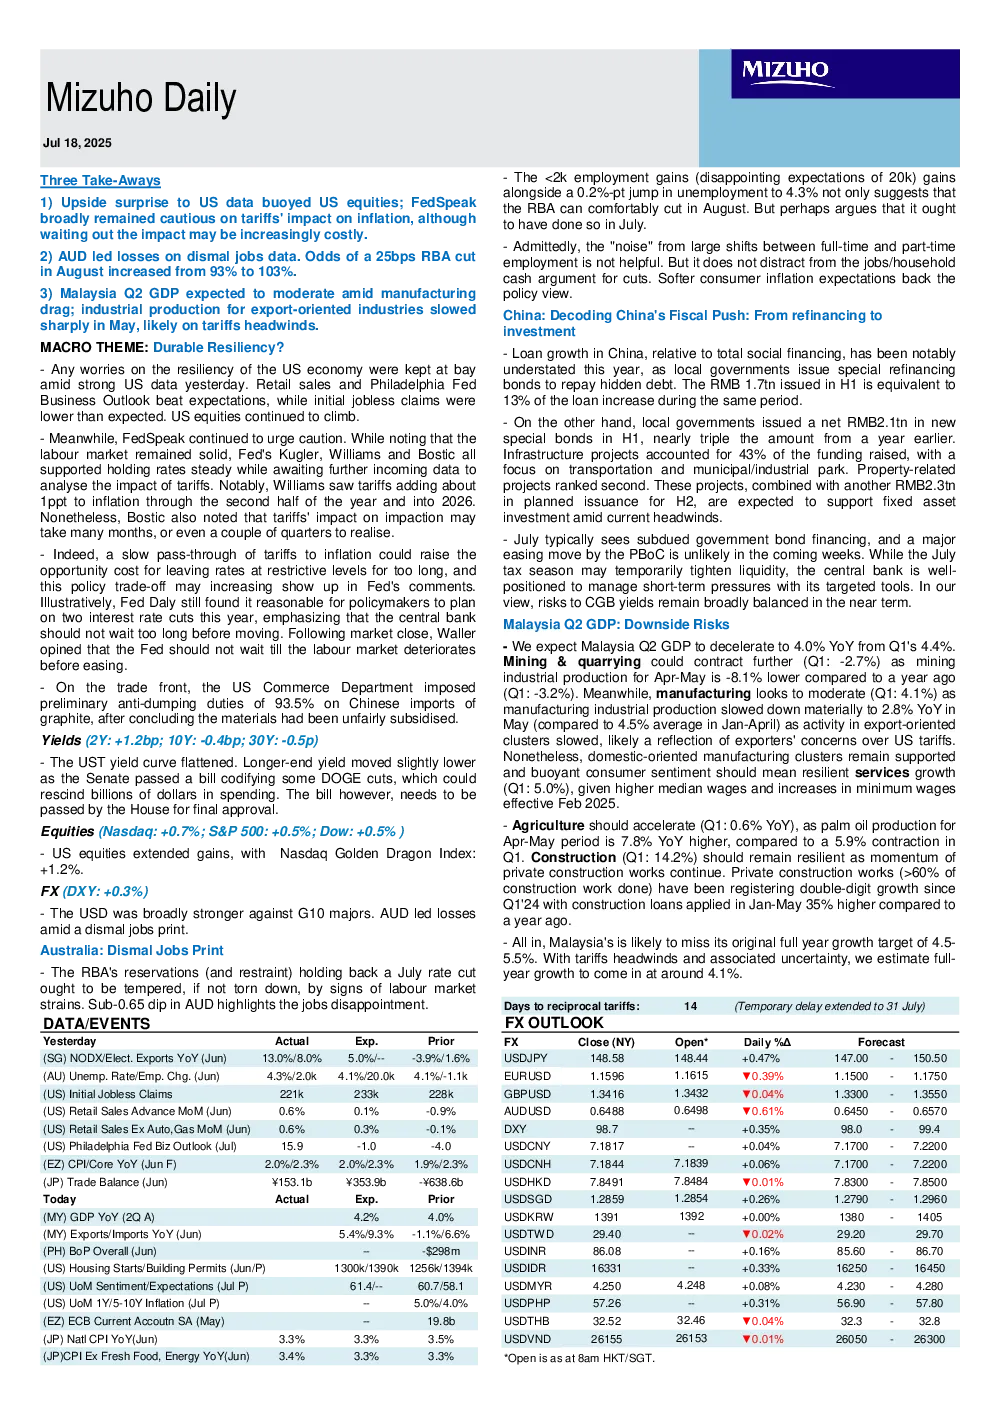
核心观点与关键数据
- 美国经济数据强劲,美联储维持谨慎态度:美国零售销售和费城联储商业前景超预期,初请失业率低于预期,美股继续上涨。美联储官员表示,虽然劳动力市场依然稳固,但将继续保持利率稳定,等待更多数据来分析关税的影响。威廉姆斯认为,关税将在2026年下半年之前为通胀增加约1个百分点。博斯蒂克指出,关税对通胀的影响可能需要几个月甚至几个季度才能显现。
- 澳大利亚就业数据疲软,澳元承压:澳大利亚6月失业率上升至4.3%,就业增长低于预期,显示劳动力市场压力。澳元兑美元下跌,市场预计澳大利亚储备银行将在8月降息。
- 中国财政政策发力,地方债务风险缓解:中国地方政府通过发行特殊再融资债券来偿还隐性债务,上半年新增1.7万亿元,占同期社会融资规模贷款增加额的13%。地方政府债券发行规模大幅增加,其中基础设施项目占比43%,预计将支持固定资产投资。
- 马来西亚第二季度GDP增速放缓:受制造业拖累,马来西亚第二季度GDP增速预计将从第一季度的4.4%放缓至4.0%。矿业生产进一步收缩,出口导向型产业集群活动放缓,但国内导向型制造业集群保持强劲,消费支出预计将保持韧性。
研究结论
- 美国经济展现出较强的韧性,但美联储在关税影响方面保持谨慎,政策权衡可能加剧。
- 澳大利亚就业数据疲软,为澳元带来下行压力,市场预计澳联储将降息。
- 中国地方政府债务风险得到缓解,财政政策将继续支持固定资产投资。
- 马来西亚第二季度GDP增速放缓,关税压力和不确定性可能导致全年经济增长目标落空。
市场动态
- 债券收益率:美国2年期和10年期国债收益率均有所下降,收益率曲线趋于平坦。
- 股票市场:美国股市延续上涨,纳斯达克指数上涨0.7%,标普500指数上涨0.5%。
- 外汇市场:美元兑主要货币普遍走强,澳元兑美元下跌,市场预计澳联储将降息。
- 商品市场:黄金价格上涨,原油价格下跌。
下周关注重点
- 美国通胀数据
- 美国初请失业率
- 澳大利亚储备银行利率决议
- 马来西亚第二季度GDP数据