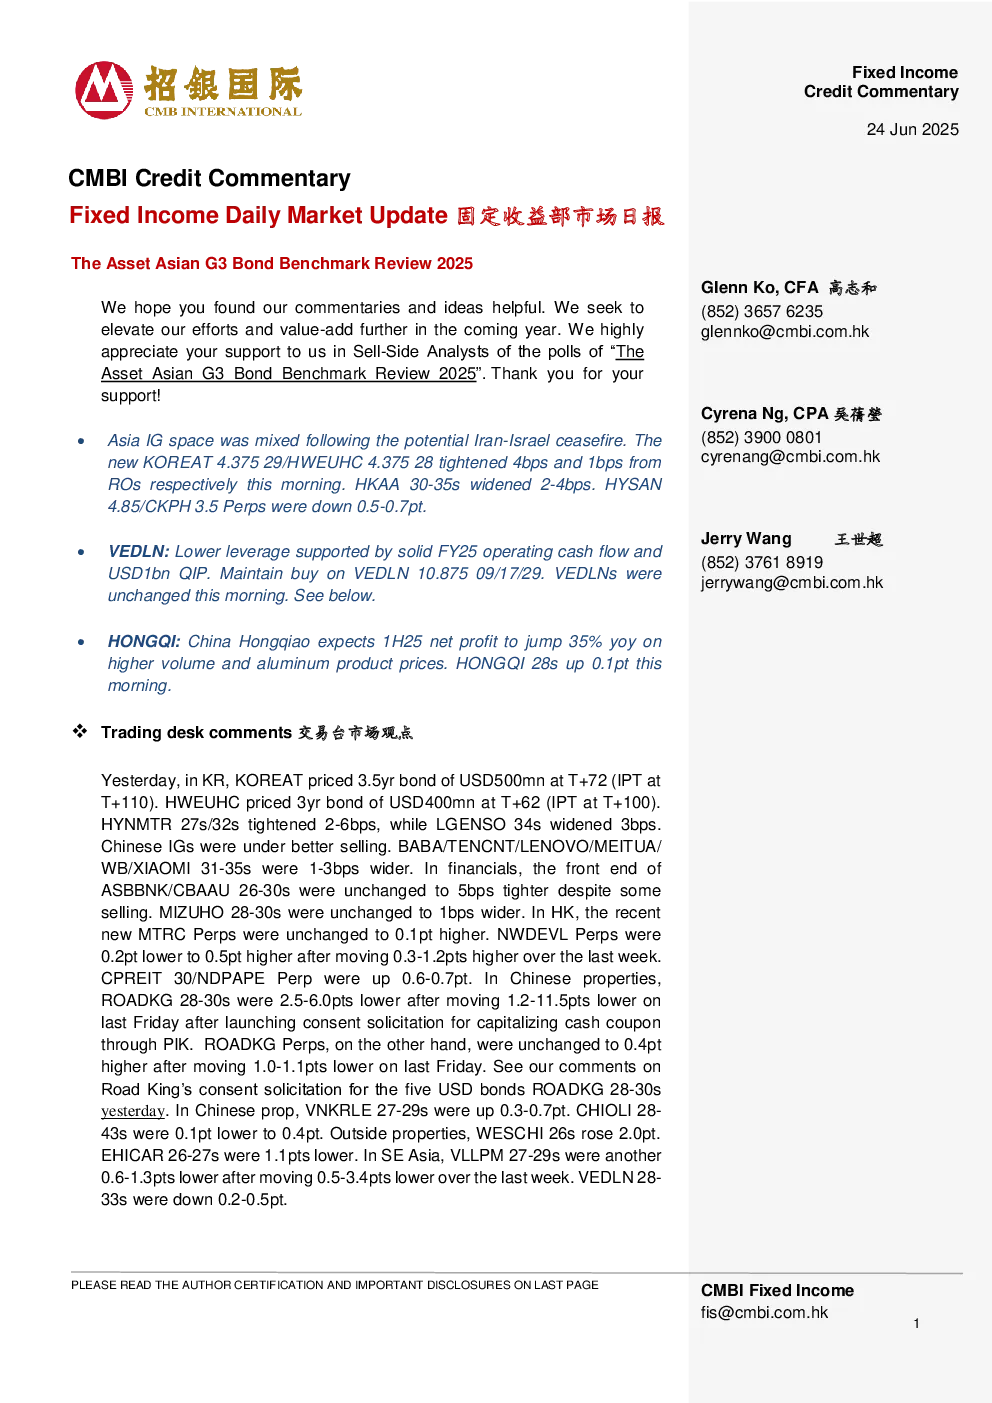
宏观市场回顾
- 亚洲IG市场受伊朗-以色列潜在停火影响出现混合走势。
- 韩元和港币利率变动,华鑫掉期利率收窄。
- 中国IGs处于较好卖方状态,BABA等企业债券利率扩大。
- 金融领域,ASBBNK/CBAAU利率收紧,MIZUHO利率保持不变。
- 中国房地产市场,ROADKG利率大幅下降,远期合约上涨。
- 东南亚市场,VLLPM和VEDLN利率下跌。
维丹能源(VRL)分析
- VRL 2025财年营收增长6%,EBITDA增长16%,达到55亿美元。
- EBITDA利润率提升至30%,主要得益于铝和锌业务增长及科诺拉铜矿投资。
- VRL净债务下降10%至110亿美元,净债务/EBITDA下降至2.0倍。
- VRL获得10亿美元合格机构配售,短期债务和利息支出有足够覆盖。
- 维持对VEDLN 10.875 09/17/29的买入评级,年化收益率10.4%。
亚洲离岸新发行
- 中信证券、山东国惠、韩华能源等发行3年期债券。
- 国家开发银行发行3年期美元债券,丰田汽车发行5年期和10年期债券。
- 西太平洋银行和郑州城市建设发行美元债券。
媒体报道
- 阿里巴巴整合食品配送和在线旅游业务至核心电商业务。
- 李嘉诚集团寻求再融资,面临银行额外审查。
- 阿迪ani电力回购并取消USD49.5mn ADANEM 3.949 02/12/30债券。
- SK Telecom恢复注册新客户,此前因数据泄露暂停两个月。
重要数据
- 中国6月25日标普全球制造业/服务业PMI分别为52.0和53.1。
- 美国国债收益率下降,2年期/5年期/10年期/30年期分别为3.84%/3.91%/4.34%/4.87%。
- 中电投NC3永续债票面利率为4.795%,中广核3年期债券票面利率为4.6%。