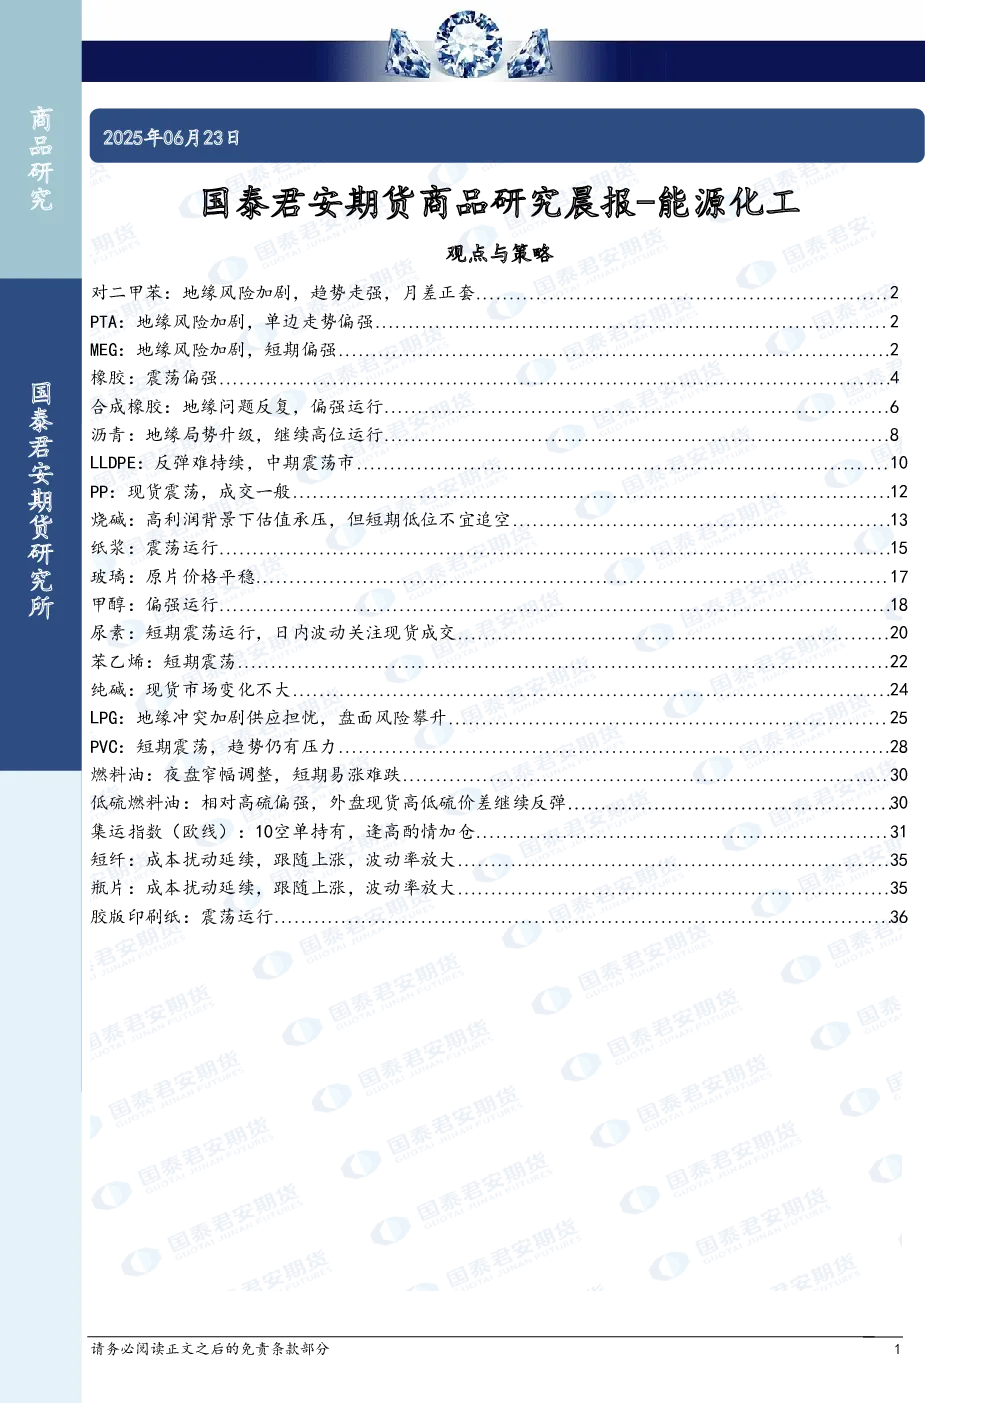
对二甲苯(PX)、PTA、MEG:地缘风险加剧,成本支撑下单边走势偏强。预计国内PX开工率将进一步下降,亚洲区域PX供需或稍显偏紧,成本端支撑PX估值上升。PTA转为累库格局,基差持续走强,现货采购成本持续偏高,库存持续累积。MEG国产供应下降,进口影响有限,供需仍然偏强。
橡胶:震荡偏强。国内小客车轮胎出口量继续攀升,汽车市场表现活跃,新能源汽车快速增长,对半钢轮胎的配套需求形成支撑。
合成橡胶:地缘问题反复,偏强运行。中东地缘冲突推涨国际能源价格,合成橡胶作为原油化工类产品或跟随油品高位震荡。供应维持高位,供应增速大于需求增速,基本面压力仍偏大。
沥青:地缘局势升级,继续高位运行。国内沥青周度总产量环比增加,厂库整体累库,社会库存小幅累库。需求市场极致疲软,终端需求一般,价格走势平淡。
LLDPE:反弹难持续,中期震荡市。以色列和伊朗冲突导致原油价格大幅反弹,成本抬升下,聚乙烯价格持续上行。但聚乙烯现货市场高价成交明显走弱,基差持续走弱,需求端弱势导致反弹难持续。
PP:现货震荡,成交一般。国内PP市场价格窄幅波动,下游原料库存偏低,采购意愿同样不足,日内交投欠佳。
烧碱:高利润背景下估值承压,但短期低位不宜追空。山东氧化铝企业再次下调采购价,下游和贸易商的囤货需求明显放缓,加剧市场负反馈。但现货快速下跌,近月多头接货压力加剧,短期进一步下跌空间有限。
纸浆:震荡运行。国际主流针叶浆外盘价格下调,港口库存高位常态化压制下,浆价承压运行。需求市场极致疲软,下游纸厂原材料维持中低位水平,市场采购随用随采。
玻璃:原片价格平稳。国内浮法玻璃原片价格大稳小动,局部价格零星调整,多数区域价格平稳,整体市场交投氛围表现一般。
甲醇:偏强运行。港口甲醇市场现货价格强势上涨,内地甲醇市场延续涨势。中东局势短期仍然不稳定,伊朗甲醇装置大量停车导致8月之后港口库存大概率维持低位。
尿素:短期震荡运行,日内波动关注现货成交。出口板块投机性偏强带动国内成交好转,但内需偏弱格局下,尿素现货重回弱势格局。供应压力及内需偏弱仍是主要矛盾。
苯乙烯:短期震荡。纯苯供应端压力持续高企,下半年裂解装置投产高峰将推动产量显著增加。库存方面,下半年将呈现分化,9月面临显著累库压力。下游需求结构变化显著,苯乙烯成为核心支撑。
纯碱:现货市场变化不大。国内纯碱市场走势平平,价格趋弱震荡。下游企业需求一般,拿货情绪不积极,保持随用随采。
LPG:地缘冲突加剧供应担忧,盘面风险攀升。中东局势加剧供应担忧,盘面风险攀升。国内PDH装置检修计划,液化气工厂装置检修计划。
PVC:短期震荡,趋势仍有压力。国内PVC现货市场维持僵持,成交气氛平淡。行业库存累库及需求淡季,现货市场承压跟涨有限。
燃料油:夜盘窄幅调整,短期易涨难跌。低硫燃料油:相对高硫偏强,外盘现货高低硫价差继续反弹。
集运指数(欧线):10空单持有,逢高酌情加仓。过去一周,集运指数偏弱震荡,主力2508合约周一至周四处在2000~2200点盘整。周五2508增仓下跌,最终收盘于1890点。
短纤:成本扰动延续,跟随上涨,波动率放大。原料端维持强势上涨,直纺涤短期货上涨。现货方面,工厂报价普遍调涨。直纺涤短销售一般。
瓶片:成本扰动延续,跟随上涨,波动率放大。上游原料期货冲高回落,聚酯瓶片工厂报价局部上涨20-50元不等。日内聚酯瓶片市场整体成交清淡。
胶版印刷纸:震荡运行。出版订单尚未集中提货,仅个别跨区域订单开始运输,社会面订单持续偏弱,纸厂出货缓慢。