-
市场动态
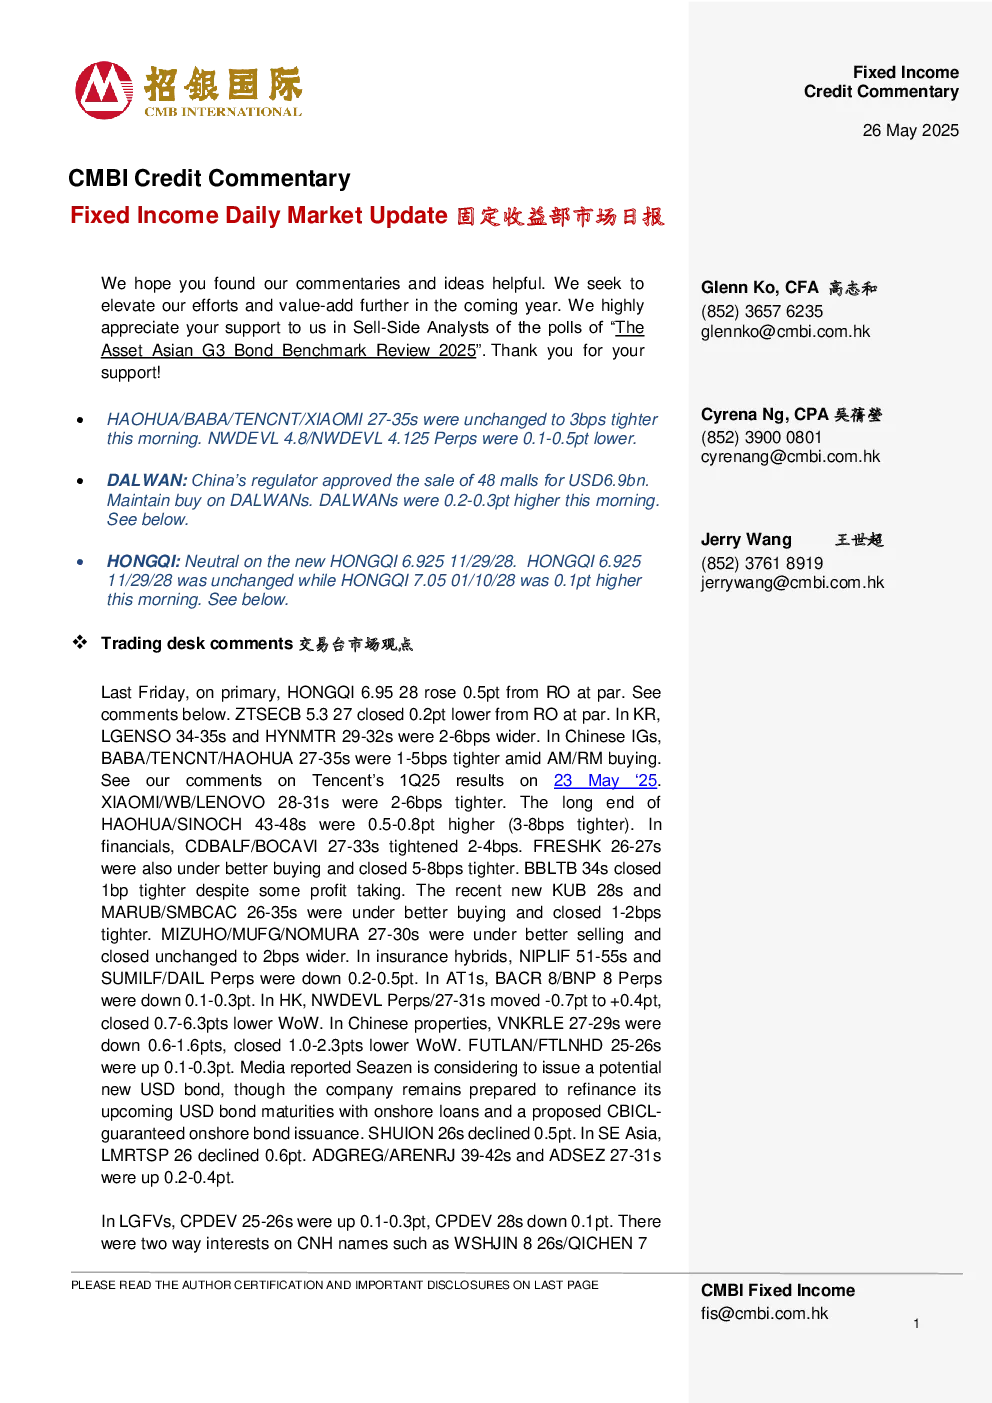
- 主要市场信用债表现:HONGQI 6.95 28 涨幅0.5个基点,ZTSECB 5.3 27 下跌0.2个基点;韩国LGENSO 34-35s 和 HYNMTR 29-32s 加幅2-6个基点;中国一级市场BABA/TENCNT/HAOHUA 27-35s 缩水1-5个基点;XIAOMI/WB/LENOVO 28-31s 加息2-6bps;金融股CDBALF/BOCAVI 27-33s 加息2-4bps;保险混合股NIPLIF 51-55s和SUMILF/DAIL Perps 下跌0.2-0.5pt;AT1股BACR 8/BNP 8 Perps 下跌0.1-0.3pt;香港市场NWDEVL Perps/27-31s 收跌0.7-6.3pts;中国地产股VNKRLE 27-29s 下跌0.6-1.6pts,FUTLAN/FTLNHD 25-26s 上涨0.1-0.3pt。
- 东南亚市场:LMRTSP 26 下跌0.6pt,ADGREG/ARENRJ 39-42s和ADSEZ 27-31s 上涨0.2-0.4pt。
- 中国监管机构批准48家购物中心以69亿美元出售,买家为腾讯、阳光人寿等财团,增强DWCM处理海外债务展期的财务灵活性。
- 中国信用债发行:上周发行98只信用债,当月累计发行943只,筹资1,202亿元人民币,同比增长24.8%。
-
HONGQI发债评论
- HONGQI 6.925 11/29/28发行利率6.925%(IPT 7.4%),估值合理,交易收益率6.7%,持中性态度。更倾向BTSDF 9.125 07/24/28和EHICARs。
- HONGQI发债用途:1亿美元再融资离岸银团贷款,剩余用作现金储备;连通票据HONGQI 5.25 01/25/26或转为股权,可能导致3.9%摊薄。虹桥境内发债情况:2025年发行内债46亿元,加权平均利率2.7%。
-
宏观与行业动态
- 宏观:标普、道琼斯、纳斯达克下跌,美国国债收益率回落。
- 印尼与中国建立共同基金,提升CATL和华友钴业持股比例。
- Adani Group FY25 EBITDA增长8.2%至创纪录10.5亿美元,投资5.8亿美元于东北印度。
- 中国发布在线平台商家收费草案指南。
- SANLTD提前赎回部分债券,YUZHOU 8.3 05/27/25获区域评级。
- Vedanta Group计划在东北印度投资35亿美元。
-
重要披露与免责声明
- 作者声明无利益冲突,报告仅供客户参考,不构成投资建议。
- CMBIGM与发行人存在投资银行关系,可能存在利益冲突。
- 报告内容基于公开信息,不保证准确性,投资者需独立决策。