核心观点与关键数据
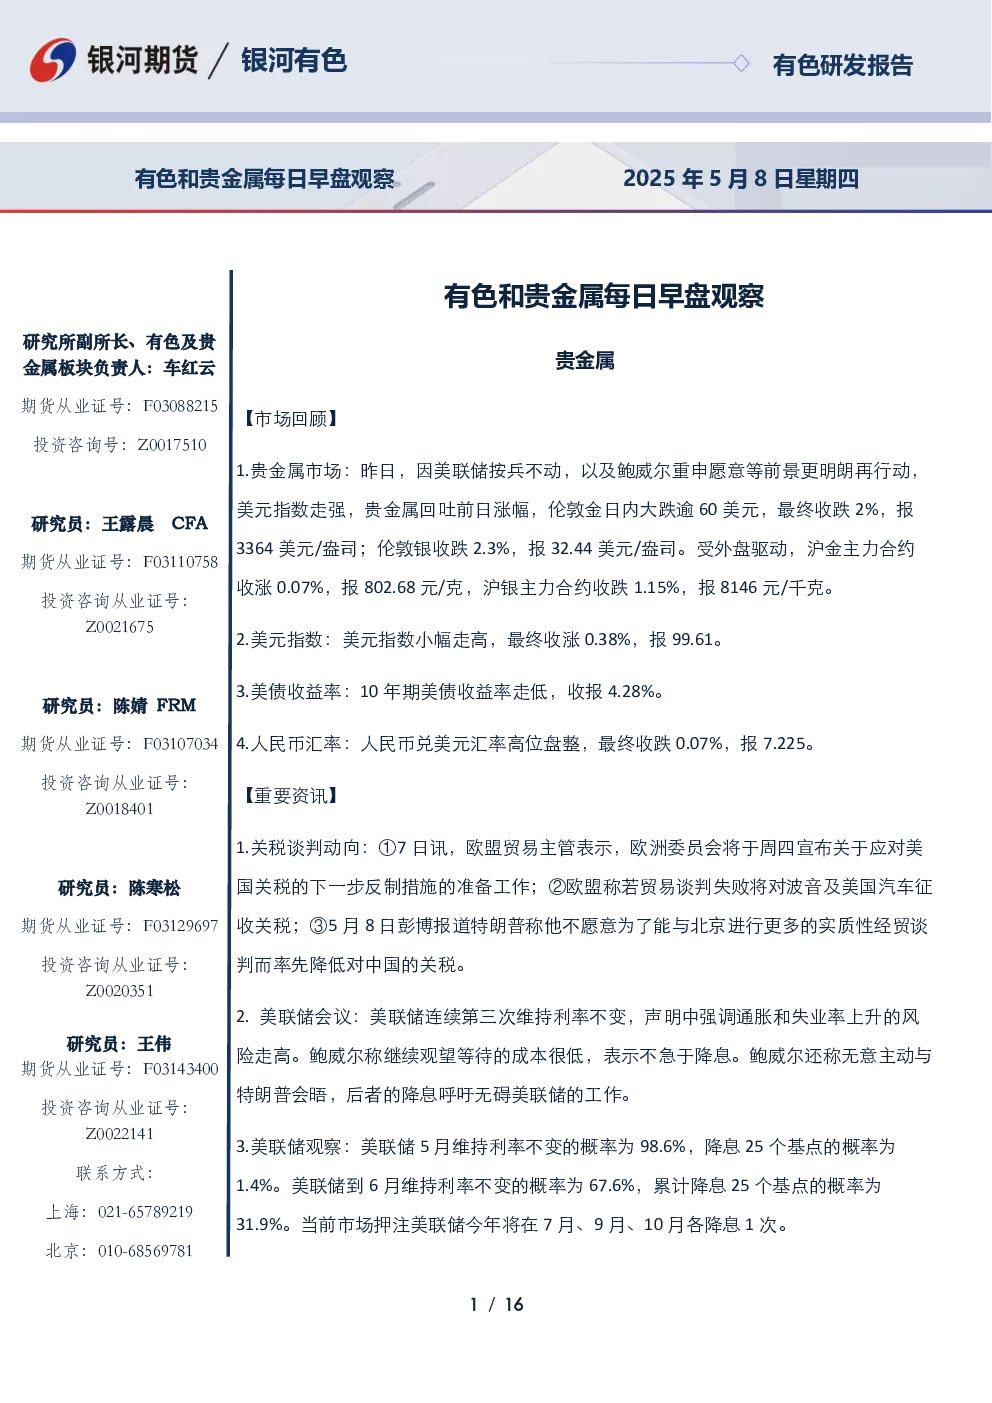
贵金属市场
- 美联储维持利率不变,鲍威尔重申观望态度,美元走强,贵金属承压,伦敦金跌2%,伦敦银跌2.3%。
- 中国增持黄金储备,连续第六个月增持,4月末黄金储备报7377万盎司(约2294.51吨)。
- 中美关税谈判再生变数,特朗普政府否认主动降低关税,市场不确定性增加,支撑贵金属。
铜市场
- 伦铜跌1.2%,LME库存减少1650吨,COMEX库存增加1991短吨。
- 美联储重申不急于降息,关注滞胀风险,美元走高。
- 精废价差下降,再生铜杆企业恢复生产,但原料流通量有限。
- LME-Comex价差超1000美元,库存转移持续,除美国外地区精炼铜供应偏紧。
- 国内精炼铜库存下降至12.85万吨,去库放缓,5月虚实比高,存在交割风险。
- 现货升水下降至260元/吨,月差走阔,下游补库不积极。
氧化铝市场
- 期货跌6元/吨至2700元/吨,现货北方综合报2895元持平。
- 4月减产635万吨,5月预计仍有365万吨产能压产,供需显著过剩。
- 进口铝土矿价格下跌,仓单26余万吨,价格承压。
电解铝市场
- 沪铝跌305元/吨至19340元/吨,现货华东跌240元/吨。
- 中美会谈即将举行,加拿大及墨西哥汽车零部件关税豁免,缓解出口压力。
- 关税谈判仍在进行,其他国家加速建立贸易联盟,全球化未终结。
- 库存窄幅累库,价格回落带动去库趋势,但全年过剩压力难逆转,铝价震荡偏弱。
锌市场
- LME跌0.96%至2613美元/吨,沪锌跌0.49%至22240元/吨。
- 现货升水走高,下游逢低采购,原料库存高位,成交一般。
- 泰克旗下Red Dog矿山铅锌精矿受中美贸易冲突影响,买家不愿支付关税。
铅市场
- LME涨2.12%至1959.5美元/吨,沪铅涨0.57%至16830元/吨。
- 再生铅冶炼企业因亏损减停产,原料供应紧张,精炼铅供应或减量。
- 下游铅锭采购力度不强,现货成交清淡。
镍市场
- LME镍跌60至15630美元/吨,沪镍跌440至123640元/吨。
- 镍矿价格坚挺,LME库存连续下降,镍价短期受利多影响。
- 5-6月镍矿发运增加,不锈钢厂减产,镍价上方空间有限。
不锈钢市场
- 主力SS2506合约跌10至12735元/吨,现货冷轧12650-12900元/吨。
- 原料价格短期坚挺,下游钢厂成本倒挂导致减产,需求前景不明朗。
- 节后佛山累库,短期价格跟随镍价及宏观变化波动。
工业硅市场
- 主力合约跌0.96%至8290元/吨,部分牌号现货价格下调。
- 西北地区开工率超60%,5月四川硅厂计划复产,产量或增加至31万吨。
- 有机硅需求偏弱,多晶硅企业减产,5月工业硅供增需减,行业库存超80万吨。
多晶硅市场
- 主力合约跌3.14%至35520元/吨,现货棒状硅暂无成交。
- 多晶硅企业减产,5月现货价格环比下降2.70%。
- 期货贴水现货,交割品偏少,PS2507合约空单止盈离场,PS2506合约关注向上修复机会。
碳酸锂市场
- 主力2507合约跌1300至64160元/吨,现货电碳、工碳环比下调。
- 比亚迪和青山控股撤回智利建厂计划,印尼锂源项目开工。
- 阿根廷锂产量预计同比增长77%,供应过剩进一步扩大。
- 中线保持反弹遇阻沽空思路,关注5日和10日均线压力。
锡市场
- 沪锡2505合约跌2050元/吨至259170元/吨,现货锡锭涨1000元/吨至261500元/吨。
- 美联储暂停降息,不确定性增加,非洲锡矿逐步复产,短期供应偏紧。
- LME库存增加55吨至2755吨,全年供需偏紧预期缓解。
研究结论
- 贵金属:美联储政策不确定性及中美关税谈判仍是主要支撑因素,短期震荡,逢低短多。
- 铜:短期震荡,关注交割风险,不建议空配。
- 氧化铝:价格偏弱震荡运行,供需过剩,空单持有。
- 电解铝:区间偏弱震荡,关注关税谈判进展,考虑06-09正套。
- 锌:基本面走弱,库存累库,获利空头继续持有。
- 铅:短期震荡运行,再生铅成本支撑,空单持有。
- 镍:宽幅震荡,关注宏观情绪变化,卖出虚值看涨期权。
- 不锈钢:短线震荡观望。
- 工业硅:空单持有,厂家大规模减产后离场。
- 多晶硅:空PS2507、多PS2511反套持有。
- 碳酸锂:反弹遇阻沽空,持有看跌比例期权。
- 锡:短期震荡调整,关注矿端供应情况。