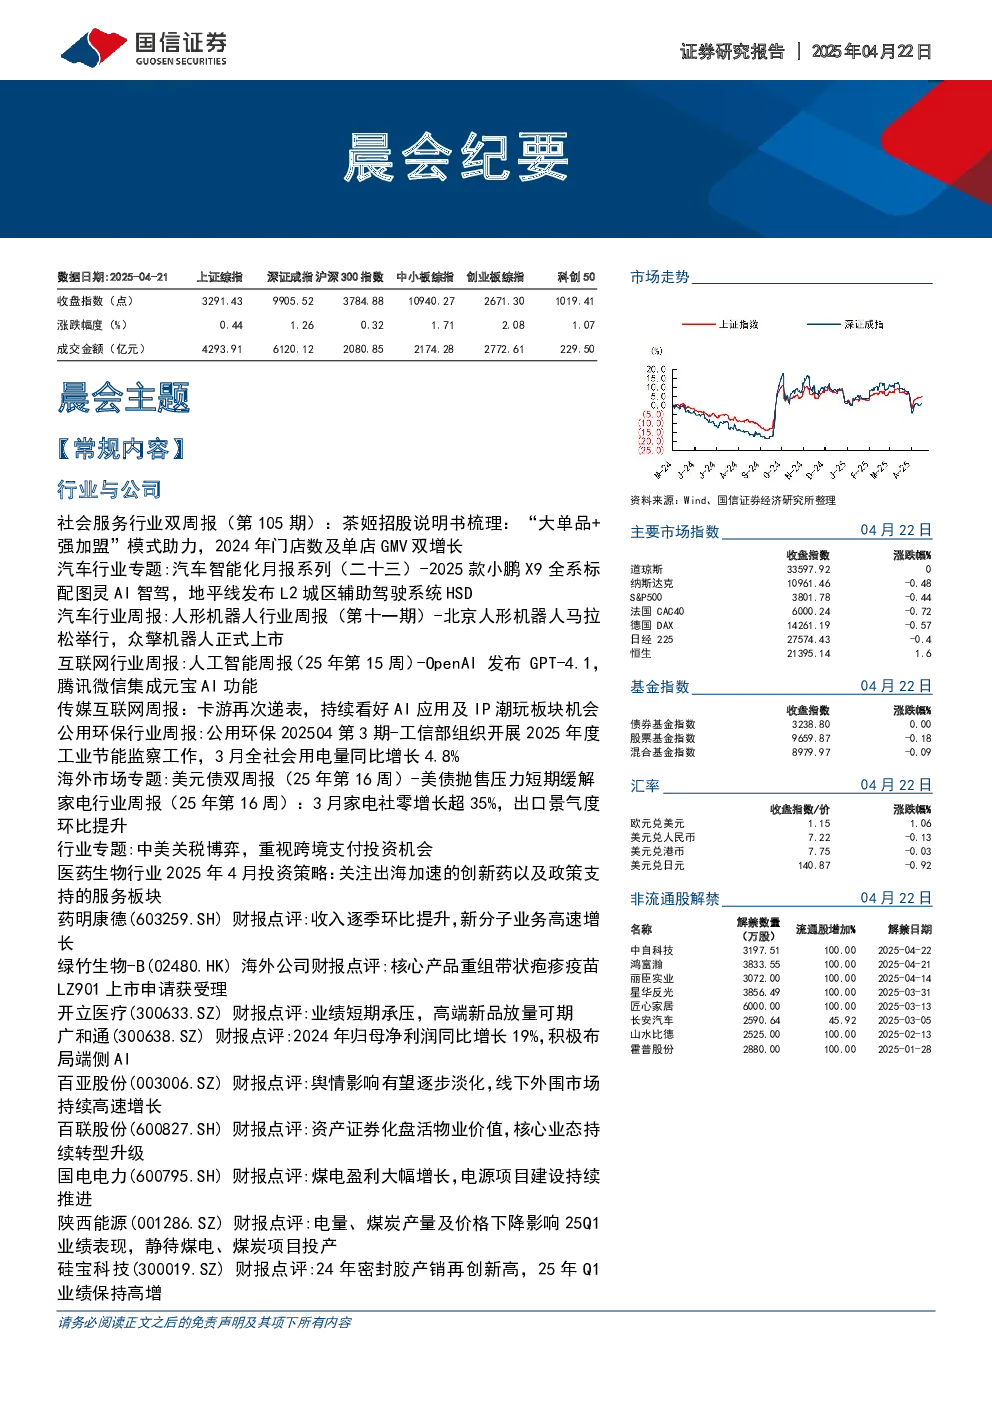
社会服务行业
- 茶姬:高端现制茶饮品牌,2024年门店数及单店GMV双增长,核心单品“伯牙绝弦”累计销量超6亿杯,毛利率51.5%,经调整归母净利率20.3%。
- 板块复盘:报告期内下跌0.24%,跑赢大盘2.06pct,金陵饭店、君亭酒店涨幅居前。
- 行业新闻:商务部等9部门印发《服务消费提质惠民行动2025年工作方案》,五一假期居民出行消费有望集中释放。
- 投资建议:维持“优于大市”评级,建议配置同程旅行、首旅酒店等。
汽车行业
- 汽车智能化:2025款小鹏X9全系标配图灵AI智驾,地平线发布L2城区辅助驾驶系统HSD。
- 高频核心数据:800万像素摄像头、英伟达驾驶芯片、激光雷达市占率持续提升,L2级以上功能乘用车渗透率同比+4.3pct。
- 智能驾驶:标配L2级以上功能的乘用车渗透率2月同比+4.3pct,高速NOA、城区NOA渗透率分别+6%、+2pct。
- 智能座舱:大屏化产品、HUD、座舱域控制器等单品渗透率持续提升,本土企业崛起。
- 智能网联:OTA、T-BOX2月渗透率分别+6%、-12pct。
- 投资建议:整车推荐小鹏汽车、赛力斯、零跑汽车,零部件推荐豪恩汽电、速腾聚创、禾赛科技等。
- 风险提示:汽车智能驾驶渗透速度不及预期风险,销量不及预期风险。
人形机器人行业
- 市场表现:本周国信人形机器人指数下跌0.07%,弱于沪深300指数。
- 行业动态:特斯拉发布新一代人形机器人概念图Mr.Roboto,北京人形机器人马拉松举行,众擎机器人正式上市。
- 政府新闻:工信部将全力推进人工智能赋能新型工业化,杭州市发布《杭州市建设人工智能产业发展高地实施方案》。
- 融资动态:动易科技、纬钛机器人、灵猴机器人等完成融资。
- 核心观点:特斯拉人形机器人Optimus量产节奏逐步清晰,人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。
- 投资建议:总成环节:拓普集团、三花智控;减速器环节:双环传动、精锻科技等。
互联网行业
- 人工智能动态:OpenAI发布GPT-4.1,提升多模态处理能力;腾讯微信集成元宝AI功能。
- 底层技术:ScaleAI推出自动模型评估工具ScaleEvaluation;阿里巴巴的Wan2.1在物理模拟、多语言特效等技术上保持领先。
- 行业政策:工信部发布生成式AI服务管理办法征求意见稿,国家网信办启动数据跨境流动安全评估试点。
- 投资建议:建议增加港股互联网板块的仓位配置,核心推荐阿里巴巴、腾讯控股。
- 风险提示:政策风险,短视频行业竞争格局恶化的风险,宏观经济下行风险。
传媒互联网行业
- 板块表现:本周上涨1.73%,跑赢沪深300,跑赢创业板指。
- 重点关注:卡游再次递表,AMD显卡性能飞跃带动StableDiffusion模型性能优化,AI人宠语言翻译软件“Traini”爆火。
- 投资建议:关注业绩表现,中长期持续看好AI应用及IP潮玩,核心推荐泡泡玛特,关注产业链其他个股机会。
公用环保行业
- 市场回顾:公用事业指数上涨1.77%,环保指数上涨0.04%。
- 重要事件:国家能源局:2025年3月份全社会用电量同比增长4.8%。
- 专题研究:2020-2024质谱仪进口数据分析,我国从美国直接进口的质谱仪金额、台数呈现下降趋势。
- 投资策略:公用事业:推荐华电国际、上海电力等;环保:推荐光大环境、中山公用等。
- 风险提示:环保政策不及预期;用电量增速下滑;电价下调;竞争加剧。
海外市场
- 美债抛售压力短期缓解:美债抛售潮的三大推手与企稳信号,特朗普政府“对等关税”政策引发市场对滞胀和融资成本飙升的恐慌。
- 投资建议:建议维持中短期美债优先。
- 风险提示:美国经济和货币、财政、贸易政策的不确定性。
家电行业
- 3月家电社零增长超35%:家电主要品类线上线下零售额实现良好增长,国补持续推动家电零售需求增长。
- 出口景气度环比提升:3月家电出口额同比增长14%,空调、冰箱、吸尘器等品类增长较快。
- 核心投资组合建议:白电推荐格力电器、美的集团、海尔智家等;厨电推荐老板电器;小家电推荐小熊电器、石头科技等。
- 风险提示:市场竞争加剧;需求不及预期;原材料价格大幅上涨。
计算机行业
- 中美关税博弈:中国正通过减少对美出口依赖,转向“一带一路”沿线及东盟等非美市场。
- 跨境支付投资机会:CIPS系统清算网络全球化布局基本完成,全年处理跨境人民币支付业务金额达175万亿元,同比增长43%。
- 证券分析师:熊莉。
医药生物行业
- 投资策略:关注出海加速的创新药以及政策支持的服务板块。
- 2025年4月投资组合:A股:迈瑞医疗、药明康德等;H股:康方生物、科伦博泰生物-B等。
- 风险提示:研发失败风险;商业化不及预期风险;地缘政治风险;政策超预期风险。
药明康德
- 收入、经调整Non-IFRS归母净利润逐季度稳步提升。
- CRDMO商业模式驱动业务增长:小分子CRO/CDMO业务强劲增长,测试和生物学业务稳步增长。
- 投资建议:收入逐季环比提升,新分子业务高速增长,维持“优于大市”评级。
绿竹生物-B
- 全年亏损收窄,在研管线有序推进。
- LZ901(重组带状疱疹疫苗):上市申请获受理,预计2026H1实现产品商业化。
- 投资建议:维持“优于大市”评级。
开立医疗
- 业绩短期承压,高端新品放量可期。
- 大力引进人才,多领域产品推陈出新。
- 投资建议:下调2025、2026年盈利预测,新增2027年盈利预测,维持“优于大市”评级。
广和通
- 2024年归母净利润同比增长19%,积极布局端侧AI。
- 产品结构调整,毛利率小幅下降,成本费用有所缩减。
- 投资建议:维持2025-2026年盈利预测,新增2027年盈利预测,维持“优于大市”评级。
百亚股份
- 舆情影响有望逐步淡化,线下外围市场持续高速增长。
- 品牌势能扩张带动线下渠道快速增长。
- 投资建议:上调公司2025-2027年归母净利润,维持“优于大市”评级。
百联股份
- 资产证券化盘活物业价值,核心业态持续转型升级。
- 发行REIT归母净利润高速增长。
- 投资建议:下调2025-2026年并新增2027年归母净利润,维持“优于大市”评级。
国电电力
- 煤电盈利大幅增长,电源项目建设持续推进。
- 营业收入小幅下降,归母净利润大幅增长。
- 投资建议:下调盈利预测,维持“优于大市”评级。
陕西能源
- 电量、煤炭产量及价格下降影响25Q1业绩表现,静待煤电、煤炭项目投产。
- 2024年营收及归母净利润实现较快增长。
- 投资建议:下调盈利预测,维持“优于大市”评级。
硅宝科技
- 24年密封胶产销再创新高,25年Q1业绩保持高增。
- 2024年营收同比增长21.24%,2024年Q4公司营收及归母净利润环比改善明显。
- 投资建议:下调2025年及2026年归母净利润,并新增2027年归母净利润,维持“优于大市”评级。
思源电气
- 国内外业务景气共振,25年经营目标彰显长期信心。
- 全年收入利润双高增,盈利能力稳步提升。
- 投资建议:上调盈利预测,维持“优于大市”评级。
骆驼股份
- 海外与国内业务推进,2024年公司业绩稳定增长。
- 2024年公司营收155.92亿元,同比+10.75%,归母净利润6.14亿元,同比+7.26%。
- 投资建议:维持公司盈利预测,新增27年盈利预测,维持“优于大市”评级。
豪恩汽电
- 单四季度收入同比增长26%,智能驾驶产品量价齐升。
- 2024年实现营收14.09亿元,同比+17.25%,归母净利润1.01亿元,同比-11.15%。
- 投资建议:上调营收预测,下调利润预测,维持优于大市评级。
帅丰电器
- 经营较为承压,期待国补政策下需求回暖。
- 2024年实现营收4.3亿,归母净利润0.60亿。
- 投资建议:下调盈利预测,维持“优于大市”评级。
中岩大地
- 业绩大幅增长,战略转型显成效。
- 2024年公司实现营收7.9亿元,同比-14.0%,实现归母净利润0.62亿元,同比+226.3%。
- 投资建议:维持盈利预测,维持“优于大市”评级。
鹏鼎控股
- 布局“云、管、端”AI全链条,CAPEX提速彰显明确信心。
- 2024年年报显示,实现营收351.4亿,归母净利润36.2亿。
- 投资建议:微调盈利预测,维持“优于大市”评级。
江海股份
- 4Q24业绩小幅回暖,超级电容有望在AI服务器领域广泛应用。
- 2024年公司实现营业收入48.08亿元,归母净利润6.55亿元。
- 投资建议:微调盈利预测,维持“优于大市”评级。