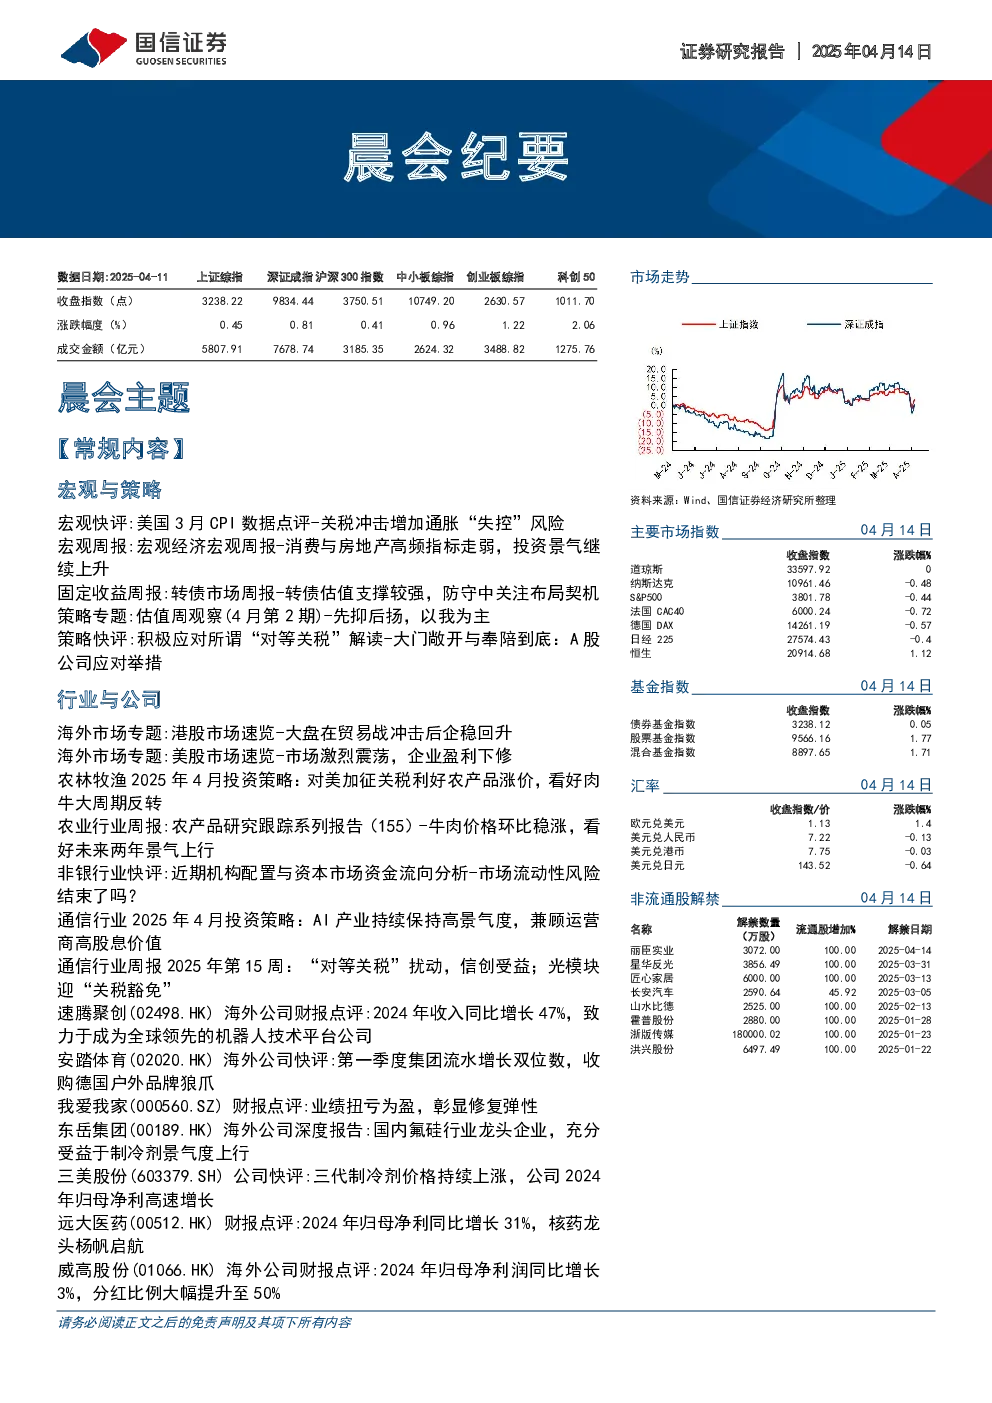
宏观与策略
- 美国3月CPI数据点评:美国3月CPI整体下跌,核心CPI上涨,关税冲击增加通胀“失控”风险。
- 宏观经济宏观周报:消费与房地产高频指标走弱,投资景气继续上升,经济增长动能有所回落,预计下周十年期国债利率上行,上证综合指数下行。
- 转债市场周报:转债估值支撑较强,建议优先布局盈利稳定的红利板块或年报预告预喜公司,关注国产化比例较低的高科技产品、出口链中对美出口比例较低的产品、内需主导领域的机会。
- 估值周观察:美股反弹估值扩张,欧洲、亚太区主要市场指数整体收跌,估值小幅收缩;A股核心宽基估值整体收缩,中盘成长估值收缩较明显;低协方差稳定红利行业估值性价比占优;新兴产业相关方向估值多数收缩。
- 策略快评:积极应对所谓“对等关税”,A股公司应对举措包括大门敞开与奉陪到底。
行业与公司
- 海外市场专题:港股市场在贸易战冲击后企稳回升,恒生指数下跌,防御板块较优;美股市场激烈震荡,企业盈利下修。
- 农林牧渔:对美加征关税利好农产品涨价,看好肉牛大周期反转,推荐肉牛及猪禽养殖、饲料、种业。
- 非银行业:市场流动性风险结束,两融规模企稳,汇金重仓的股票ETF成交额、净流入额放量后较快恢复稳定,保险资金仍以沪深300为主的权益资产股息吸引力提升。
- 通信行业:AI产业持续保持高景气度,兼顾运营商高股息价值,推荐关注AI算力基础设施,兼顾运营商高股息价值。
- 速腾聚创(02498.HK):致力于成为全球领先的机器人技术平台公司,2024年收入同比增长47%,车端和机器人端业务均取得进展,维持优于大市评级。
- 安踏体育(02020.HK):第一季度集团流水增长双位数,收购德国户外品牌狼爪,看好集团多品牌全球化运营下,持续好于行业的成长潜力,维持“优于大市”评级。
- 我爱我家(000560.SZ):业绩扭亏为盈,彰显修复弹性,公司经营稳健,持续受益于地产政策出台和楼市量价企稳,维持“优于大市”评级。
- 东岳集团(00189.HK):国内氟硅行业龙头企业,充分受益于制冷剂景气度上行,看好制冷剂长期景气度,维持“优于大市”评级。
- 三美股份(603379.SH):三代制冷剂价格持续上涨,公司2024年归母净利高速增长,看好制冷剂长期景气度,维持“优于大市”评级。
- 远大医药(00512.HK):2024年归母净利同比增长31%,核药龙头杨帆启航,维持“优于大市”评级。
- 威高股份(01066.HK):2024年归母净利润同比增长3%,分红比例大幅提升至50%,医药包装维持高景气,骨科业绩增长迎来拐点,维持“优于大市”评级。
- 杭州银行(600926.SH):经营稳健,优质高成长区域行,2024年业绩维持高增,维持“优于大市”评级。
- 建设银行(601939.SH):“三大战略”纵深推进,新金融行动创新未来引擎,四季度营收业绩增速均回升,维持“优于大市”评级。
- 金开新能(600821.SH):新能源持续发展,“绿电+”融合模式有序推进,营业收入实现增长,归母净利润基本持平,维持“优于大市”评级。
- 安徽合力(600761.SH):盈利能力提升,新兴业务逐步放量,业绩平稳增长,盈利能力持续优化,维持“优于大市”评级。
- 澜起科技(688008.SH):一季度收入和归母净利润均创季度新高,DDR5渗透提升且子代持续迭,第三子代RCD芯片于4Q24开始规模出货,维持“优于大市”评级。
金融工程
- 中证现金流指数投资价值分析:聚焦长期价值,把握“现金牛”优质企业的投资机会,自由现金流是公司理论的最大分红金额,也是公司分红能力的直接来源。
- 热点追踪周报:市场新高趋势追踪,见微知著:利用创新高个股进行市场监测。
- 多因子选股周报:低换手因子表现出色,中证1000指增组合年内超额3.15%。
- 主动量化策略周报:市场波动加剧,成长稳健组合年内排名主动股基前15.28%。
- 港股投资周报:港股精选组合年内上涨10.84%,相对恒生指数超额6.58%。
- 金融工程日报:沪指缩量收涨迎4连阳,半导体产业链爆发。