市场动态与信用评论
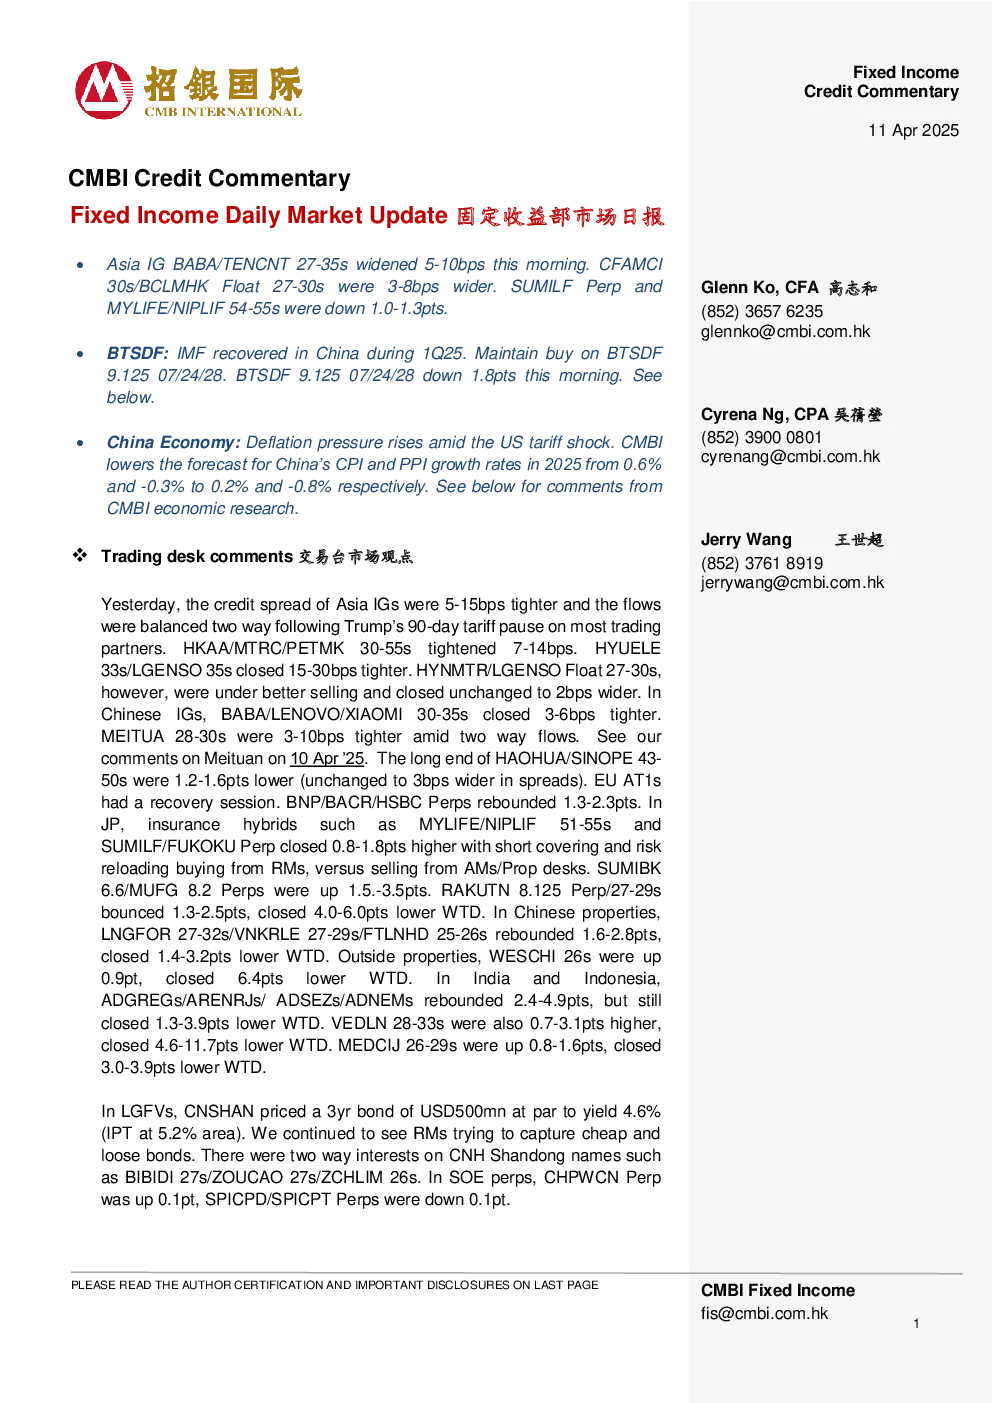
- 亚洲市场:CNSHAN以票面价格发行3年期5亿美元债券,收益率为4.6%。RM积极捕捉价格便宜且流动性宽松的债券,对CNH Shandong债券存在双向兴趣。SOE远期债券中,CHPWCN Perp上涨0.1个基点,SPICPD/SPICPT远期债券下跌0.1个基点。
- 信用利差:亚洲投资级债券(IGs)信用利差收窄5-15个基点,主要受特朗普暂停关税影响,市场流动双向平衡。HKAA/MTRC/PETMK 30-55s信用利差收窄7-14个基点,HYUELE 33s/LGENSO 35s收窄15-30个基点。HYNMTR/LGENSO浮动的27-30s收盘价不变,较2个基点宽。
- 中国投资级债券:BABA/LENOVO/XIAOMI 30-35s收窄3-6个基点,MEITUA 28-30s收窄3-10个基点。HAOHUA/SINOPE 43-50s长端下跌1.2-1.6个点,欧盟AT1s市场反弹,BNP/BACR/HSBC永续债券反弹1.3-2.3个点。
- 日本市场:保险混合型债券如MYLIFE/NIPLIF 51-55s和SUMILF/FUKOKU永续债券收盘价上涨0.8-1.8个点,得益于RM空头回补和风险重新购买。SUMIBK 6.6/MUFG 8.2永续债券上涨1.5-3.5个点,RAKUTN 8.125永续债券/27-29s上涨1.3-2.5个点,但周度收盘价下跌4.0-6.0个点。
- 中国房地产:LNGFOR 27-32s/VNKRLE 27-29s/FTLNHD 25-26s上涨1.6-2.8个点,周度收盘价下跌1.4-3.2个点。非房地产方面,WESCHI 26s上涨0.9个点,周度收盘价下跌6.4个点。
- 印度和印度尼西亚:ADGREGs/ARENRJs/ADSEZs/ADNEMs上涨2.4-4.9个点,但周度收盘价仍下跌1.3-3.9个点。VEDLN 28-33s上涨0.7-3.1个点,周度收盘价下跌4.6-11.7个点。MEDCIJ 26-29s上涨0.8-1.6个点,周度收盘价下跌3.0-3.9个点。
- 亚洲IG债券:BABA/TENCNT 27-35s今晨扩大5-10bps,CFAMCI 30s/BCLMHK Float 27-30s较宽3-8bps。SUMILF Perp和MYLIFE/NIPLIF 54-55s下跌1.0-1.3pts。
宏观新闻回顾
- H&H业绩:2025年第一季度营业收入同比增长10.4%,达到32亿元人民币,主要归功于中国IMF业务的复苏。BNC部门收入同比增长25.3%,达到11亿元人民币。H&H在中国市场的市场份额提升至15.6%,IMF收入按计划实现正增长。
- PNC业绩:2025年第1季度销售额同比增长8.2%,达到5.01亿元人民币,得益于中国市场的恢复和北美市场的持续增长。H&H正将其PNC业务转向高端宠物食品和补充品,并从独立店铺转向大型连锁店和电商。
- 宏观数据:标普500指数下跌3.46%,道琼斯指数下跌2.50%,纳斯达克指数下跌4.31%。美国3月CPI同比增长2.4%,低于市场预期。首次申请失业救济人数为223,000,与市场预期相同。欧盟宣布对美国实施报复性关税的90天暂停。美国国债收益率上升,2年期、5年期、10年期和30年期分别为3.84%、4.04%、4.40%和4.86%。
- ANC业绩:2025年第一季度收入同比增长2.0%,达到15亿元人民币,得益于美容、多种维生素和排毒产品需求的强劲增长。Swisse在中国线上VHMS市场中继续保持第一的位置。
中国经济评论
- CPI和PPI:3月CPI环比下降至-0.4%,食品价格和能源价格拖累。PPI年同比收缩至-2.5%,采矿业和能源价格下降加剧。核心CPI温和回升至0.5%,但服务价格保持低迷。
- 通缩压力:特朗普的关税政策可能通过减少海外需求、损害信心和增加过剩生产能力,对中国施加通缩压力。预计PPI将面临进一步的下行压力。
- 政策建议:中国需要进一步放松货币政策,并启动额外的财政刺激措施,以提振房地产市场和消费者需求。人行可能在2025年第二季度分别降低50个基点和20个基点的存款准备金率和贷款市场报价利率(LPR)。财政部可能增加财政刺激的幅度,尤其是在2025年下半年针对消费的刺激。
- 预测调整:下调2025年中国CPI和PPI增长率预期,分别从0.6%和-0.3%下调至0.2%和-0.8%。核心CPI温和回升。
固定收益信用评论
- BTSDF评级:维持对BTSDF 9.125 07/24/28的买入评级,鉴于H&H能良好地接入各种融资渠道以及延长后的到期期限。
- H&H财务状况:截至2023年3月25日持有人民币14亿元现金,较2022年12月25日下降。主要由于BTSDF 13.5 06/26/26美元3亿美元的提前全额赎回,部分抵消了2025年1月发行的BTSDF 9.125 07/24/28美元3亿美元的发行。H&H已对部分美元债券进行汇率风险对冲,并打算对更高比例的美元债券进行对冲。
- 税务审计:预计对Biostime Healthy Australia Pty (BHA)的税务审计不会对25财年财务产生任何影响。
境内信用债发行
- 发行情况:昨日共发行146支信用债,募集资金1360亿元人民币。截至目前,已发行535支信用债,累计募集资金5330亿元人民币,同比增长10.4%。
- 重组案例:绿地集团和中国海外发展有限公司同意通过安排方案重组140.1亿美元的现有债券本金。
新发行与计划中发行
- 已定价发行:[ADGREG] 黑石集团发行7.5美元的私募债[BTSDF],[CCAMCL]惠誉将中国信达的评级展望从负面调整为稳定,维持A-评级。
- 计划中发行:[CTIH]惠誉将中国太平评级下调一级,从A调至A-,随主权评级下调。[GRNCH]穆迪将格林小镇中国的展望从负面调整为稳定,并确认了B1评级。
- 其他发行:[NSANY] 日与人工智能初公司Wayve合作,共同开发自动驾驶技术。[NWDEVL]NWD为25 Apr’25前银行承诺提供8bps的早期鸟费率。63.4亿港币再融资设施,旨在于2025年6月底前完成拟议的债务再融资。[SMCGL]圣地亚哥米格尔全球电力将于2025年5月12日赎回价值1.13282亿美元的5.95%永续债券。