固定收益专题研究:2025年一季度债券行情回顾
- 利率波动上行,信用利差被动收窄:一季度资金面整体偏紧,国债收益率波动上行。1年期国债、10年期国债、10年期国开债分别上行了45BP、14BP、11BP。信用利差方面,多数品种利差被动收窄,3年AAA、3年AA+、3年AA和3年AA-分别下行了15BP、24BP、25BP和30BP。
- 波动上行:一季度收益率整体波动上行。1月央行暂停国债买卖操作,资金大幅收紧,短端国债收益率快速上行;2月至3月中旬资金面均衡偏紧,短端国债收益率再次快速走高;3月下旬资金面逐渐缓解,国债收益率下行。
- 中债市场隐含评级下调风险继续下降:一季度中债市场隐含评级下调信用债金额为377亿,下调金额同比小幅下降。上调方面,一季度中债市场隐含评级上调的总金额为785亿,上调金额明显低于去年同期。
- 违约风险继续下降:一季度无新增首次违约发行人。按照广义违约口径(包括展期、交叉违约等技术性违约等)来看,一季度违约金额27亿,违约率0.01%,年化违约率较前几年明显下降。
- 回收率依然偏低:一季度,违约债券共回收了本金16.91亿,对应的发行人包括远创实业、绿地控股、时代控股等,上述主体自偿部分利息或本金。2014年至今,违约债券共兑付本金1,089亿,逾期本金的兑付率为10.5%。
策略专题:资金跟踪与市场结构周观察(第六十期)
- 市场小幅缩量,耐心资本托底,ETF持续买入:上周全市场成交量继续下降,沪深两市成交额位于近一年的47.0%分位数水平。受外部冲击影响,上周市场弱势震荡并于本周一补跌,两融情绪持续出清与ETF连续两周大幅流入反映个人投资者与机构投资者之间存在较大预期弥合空间。
- 成交额集中度有所上升:上周,行业层面和个股层面成交额集中度均转为上升趋势。行业层面涨跌幅分化度转为上升趋势,个股层面涨跌幅分化度也转为上升趋势。
- 赚钱效应上升:Top10%个股涨跌幅与中位数涨跌幅的差为4.50%,相比前值下降1.30个百分点。全A涨跌中位数为-0.42%,较前值上升2.11个百分点。
- 行业换手率下降:上周换手率最高的三个一级行业为:社会服务、机械设备、计算机。上周换手率最低的三个一级行业为:银行、石油石化、交通运输。
- 机构调研强度上升:从行业层面的机构调研强度看,医药生物、电子、电力设备三个行业的调研强度最高。从宽基指数层面看,中证500的调研强度最大,为3.66。
- 股市资金净流入:上周股市资金净流入114.17亿元,较前值少流入116.19亿元。各分项资金为:融资余额减少193.49亿元,重要股东增持8.18亿元,ETF流入348.89亿元,新发偏股基金37.03亿元,IPO7.62亿元,定向增发0.00亿元,重要股东减持25.67亿元,ETF流出53.15亿元。
- 资金流出风险下降:上周限售解禁家数为33家,较前值减少26家。限售解禁市值为258.50亿元,较前值减少290.13亿元。预计本周和下周的限售解禁市值为91.06亿元。
策略快评:中央汇金增持解读
- 中央汇金增持ETF:中央汇金公司发布公告称,坚定看好中国资本市场发展前景,已再次增持了交易型开放式指数基金(ETF),未来将继续增持,坚决维护资本市场平稳运行。
行业与公司
- 机械行业4月投资策略:3月机械板块下跌1.05%,跑输沪深300指数0.98个pct。3月制造业PMI指数50.50%,环比上升0.3%。机械行业TTM市盈率/市净率约为33.51/2.57倍,环比略有下滑。建议关注自主可控和内需价值成长方向,包括人形机器人、AIDC基建、3D打印、电子测量仪器、质谱仪等。
- 机械行业周报:中方对美进行关税反制,合肥设立百亿元未来产业基金。行业动态包括人形机器人、低空经济、科学仪器等。本周重点关注标的:龙溪股份、应流股份、鼎阳科技、汇成真空、广电计量、奕瑞科技。
- 证券行业2025年4月报:股债均衡下券商板块体现防御性。证券公司普遍提高对股票、债券资产均衡配置重视程度,投资收入已经占据最主要地位。债券投资已成为证券公司最主要业务之一。建议对行业维持“优于大市”评级,重点推荐中信证券、华泰证券。
- 非银行业快评:关于调整保险资金权益投资比例的点评:政策推动险资权益空间打开。《通知》通过优化保险权益投资监管规定,进一步提升险资资金入市积极性,打开中长期权益投资比例上限。预计相应政策或将为市场带来1.5万亿左右的增量资金。
- 电子行业投资策略:半导体4月投资策略:中美互加关税,看好模拟芯片国产替代提速。3月SW半导体指数下跌5.70%,估值处于2019年以来72.16%分位。建议重点关注模拟芯片板块,中美互加关税有望加速半导体国产替代进程。继续推荐圣邦股份、思瑞浦等。
- 互联网行业周报:人工智能周报(25年第14周)-阿里Qwen2.5-Omni登顶全球开源模型榜,Meta发布Llama4。建议增加港股互联网板块的仓位配置,核心推荐阿里巴巴,以及具备最佳社交场景和生态有望受益于人工智能产业趋势的腾讯控股。
- 纺服行业专题:美国“对等关税”影响测算推演,关注板块布局良机。特朗普宣布全面征收关税,对华对等关税高达34%。建议关注底部布局良机,重点推荐申洲国际、华利集团等。
- 锡业股份(000960.SZ)财报点评:扣非净利润同比大幅提升,长期保持市场领先地位。公司2024年扣非净利润同比+40.48%,主要得益于锡价上涨。公司是全球最大的精锡生产企业,未来将更加聚焦上游资源内增外拓。维持“优于大市”评级。
- 登康口腔(001328.SZ)深度报告:产品升级创新叠加渠道变革扩张,口腔护理龙头有望领跑行业。公司深耕口腔护理领域三十余年,以冷酸灵品牌为业务核心,在抗敏感牙膏细分领域拥有60%左右市场份额。预计公司2024-2026年归母净利润分别为1.65/2.24/2.86亿,给予“优大于市”评级。
- 小商品城(600415.SH)财报点评:一季度业绩增长稳健,强化贸易服务能力无惧外部冲击。公司2025年一季度实现营收31.61亿元,同比增长17.93%,归母净利润8.03亿元,同比增长12.66%。维持“优于大市”评级。
- 华发股份(600325.SH)财报点评:营收下降利润承压,但销售排名持续提升。2024全年,公司实现营业收入600亿元,同比-17%;归母净利润9.5亿元,同比-48%。公司宣布每股分红0.104元,折算2024年派息率30%。维持“优于大市”评级。
- 巨化股份(600160.SH)公司快评:制冷剂价格持续提升,一季度业绩大幅增长。预计公司2024-2026年收入分别为265.78/346.28/413.75亿元,归母净利润分别为19.99/41.14/48.23亿元,维持“优于大市”评级。
- 广西能源(600310.SH)财报点评:来水转好及公允价值变动损益带动业绩大幅增长,新能源项目建设有序推进。公司2024年归母净利润0.63亿元,同比增长3704.04%。维持“优于大市”评级。
金融工程
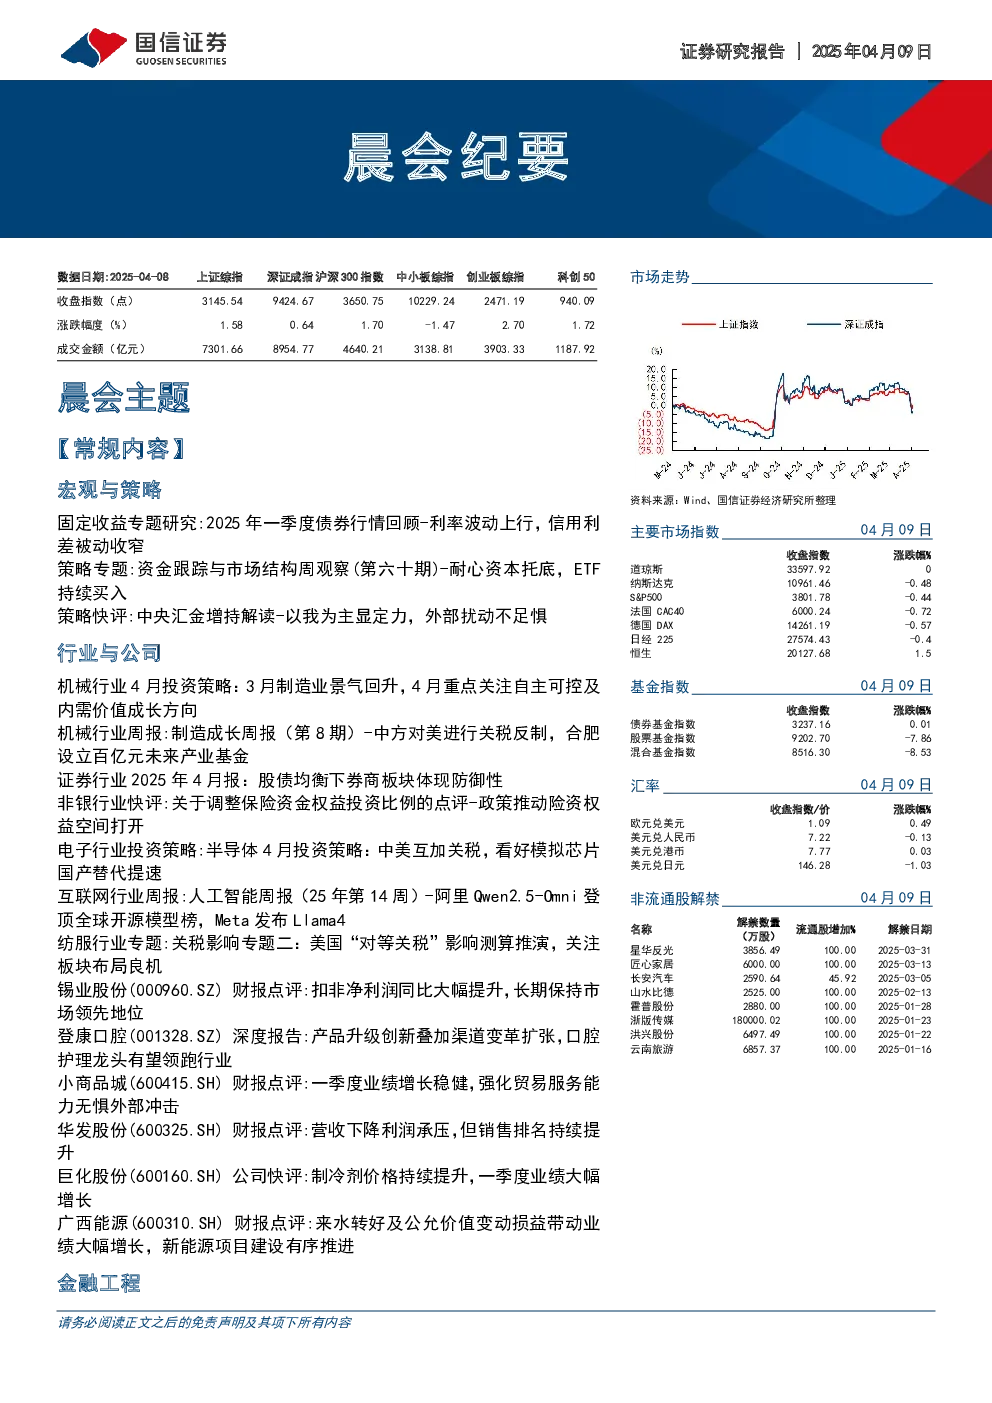
- 金融工程日报:A股反弹开启,大消费领涨、反关税题材持续发酵。今日大部分指数处于上涨状态,农林牧渔、消费者服务、食品饮料行业表现较好。市场情绪较为低迷,收盘时有122只股票涨停,有188只股票跌停。两融余额为18541亿元,其中融资余额18440亿元,融券余额101亿元。
市场数据
- 商品期货:黄金、白银、铜、铝、铅、豆一、锌等期货品种价格涨跌互现。
- 重要信息披露:公布了中国11月PPI、CPI、狭义货币(M1)、狭义货币(M2)、新增人民币贷款、贸易顺差总额、固定资产投资累计同比、工业增加值、社会消费品零售总额等数据。
- 非流通股解禁:星华反光、匠心家居、长安汽车等公司非流通股解禁。
- 全球证券市场统计:道琼斯、纳斯达克、SP500、CAC40、DAX、恒生等指数涨跌幅及波动率。
- 沪深港通资金流入流出:Top10A股和港股资金流入流出前十排序。