锰硅
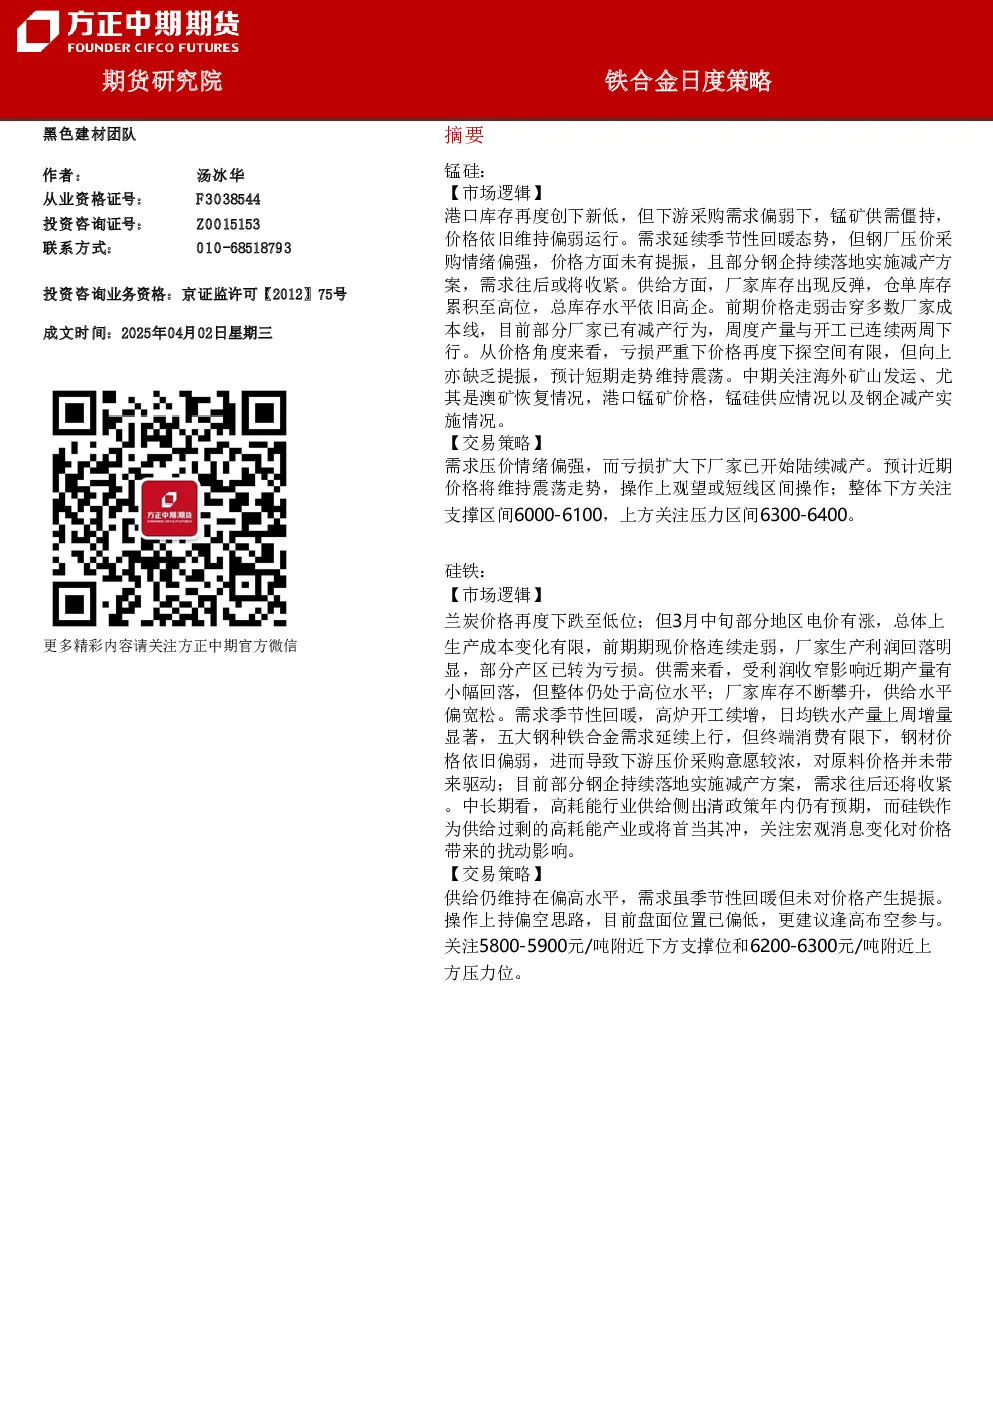
- 市场逻辑:港口库存创低,但下游需求偏弱,供需僵持,价格维持偏弱。需求季节性回暖,但钢厂压价采购,部分钢企减产,需求或收紧。供给方面,厂家库存反弹,仓单累积至高位,总库存高企。前期价格走弱击穿成本线,部分厂家减产,产量与开工连续两周下行。价格下探空间有限,向上亦缺乏提振,短期维持震荡。中期关注海外矿山发运(尤其澳矿)、港口锰矿价格、锰硅供应及钢企减产实施情况。
- 交易策略:需求压价情绪强,亏损扩大下厂家减产,近期价格将维持震荡。操作上观望或短线区间操作;下方支撑区间6000-6100,上方压力区间6300-6400。
硅铁
- 市场逻辑:兰炭价格下跌,但电价上涨,成本变化有限,利润回落明显,部分产区亏损。供需看,产量小幅回落但整体高位,库存攀升,供给宽松。需求季节性回暖,高炉开工续增,铁水产量增量显著,五大钢种铁合金需求上行,但终端消费有限,钢材价格偏弱,下游压价采购意愿浓,对原料未带来驱动;部分钢企减产,需求往后将收紧。中长期看,高耗能行业供给侧出清政策预期,硅铁作为供给过剩产业或将首当其冲,关注宏观消息对价格扰动。
- 交易策略:供给高位,需求季节性回暖但未提振价格。操作上持偏空思路,逢高布空参与;下方支撑位5800-5900,上方压力位6200-6300。
第一部分交易策略与期现行情
- 表1:铁合金策略参考
- 锰硅:观望或短线区间操作,下方支撑6000-6100,上方压力6300-6400。
- 硅铁:持偏空思路,逢高布空参与,下方支撑5800-5900,上方压力6200-6300。
- 表2:铁合金期货主力合约价格走势
- 锰硅:开盘6144,收盘6146,涨40,涨跌幅0.66%,成交量243820,持仓量353494,仓单数110922。
- 硅铁:开盘5970,收盘5970,涨10,涨跌幅0.17%,成交量74169,持仓量134449,仓单数10249。
- 现货市场
- 锰硅:内蒙5900元/吨,云南5850元/吨,广西5950元/吨,贵州5900元/吨,宁夏5800元/吨(涨100)。
- 硅铁:内蒙5750元/吨(涨50),宁夏5700元/吨,甘肃5800元/吨(降50),青海5700元/吨(降30),陕西5650元/吨。
- 图1-4:期现价格走势及现货价格图表
第二部分铁合金基本面
- 一、周度产需情况
- 锰硅:开工率48.22%,环比-0.65%,日均产量28490吨,环比-455吨,总产量199430吨,环比-3185吨,需求125852吨,环比+593吨。重庆、广西、内蒙、宁夏减产。
- 硅铁:开工率37.13%,环比-0.63%,日均产量16005吨,环比+15吨,总产量11.2万吨,环比+0.01万吨,需求20185.8吨,环比+138.2吨。
- 图6-11:锰硅、硅铁产量、开工率、需求图表
- 二、铁合金库存
- 锰硅:全国63家样本库存148600吨,环比+15500吨。内蒙古49000吨(+1500),宁夏72000吨(+10000),广西5500吨(+1000),贵州6000吨(+2000),云川重9000吨(+1000),甘陕山7100吨(0)。
- 硅铁:全国60家样本库存79640吨,环比-2430吨。甘肃5800吨(-100),内蒙古37250吨(-1850),宁夏14350吨(-450),青海12280吨(-60),陕西9960吨(+30),四川0吨。
- 图14-17:锰硅、硅铁库存及库存可用天数图表
- 三、铁合金生产成本
- 图18-23:锰硅、硅铁生产成本及兰炭、化工焦、电价图表
第三部分期权策略
- 一、锰硅期权
- 表3:看涨期权成交量97192,持仓量174822;看跌期权成交量65498,持仓量79704。成交量PCR 0.67,持仓量PCR 0.46,成交额PCR 0.49。
- 图24-25:锰硅期权成交持仓量图表
- 二、硅铁期权
- 表4:看涨期权成交量17174,持仓量51345;看跌期权成交量11056,持仓量28595。成交量PCR 0.64,持仓量PCR 0.56,成交额PCR 0.76。
- 图26-27:硅铁期权成交持仓量图表
- **图28:锰硅-硅铁主力合约价差图表