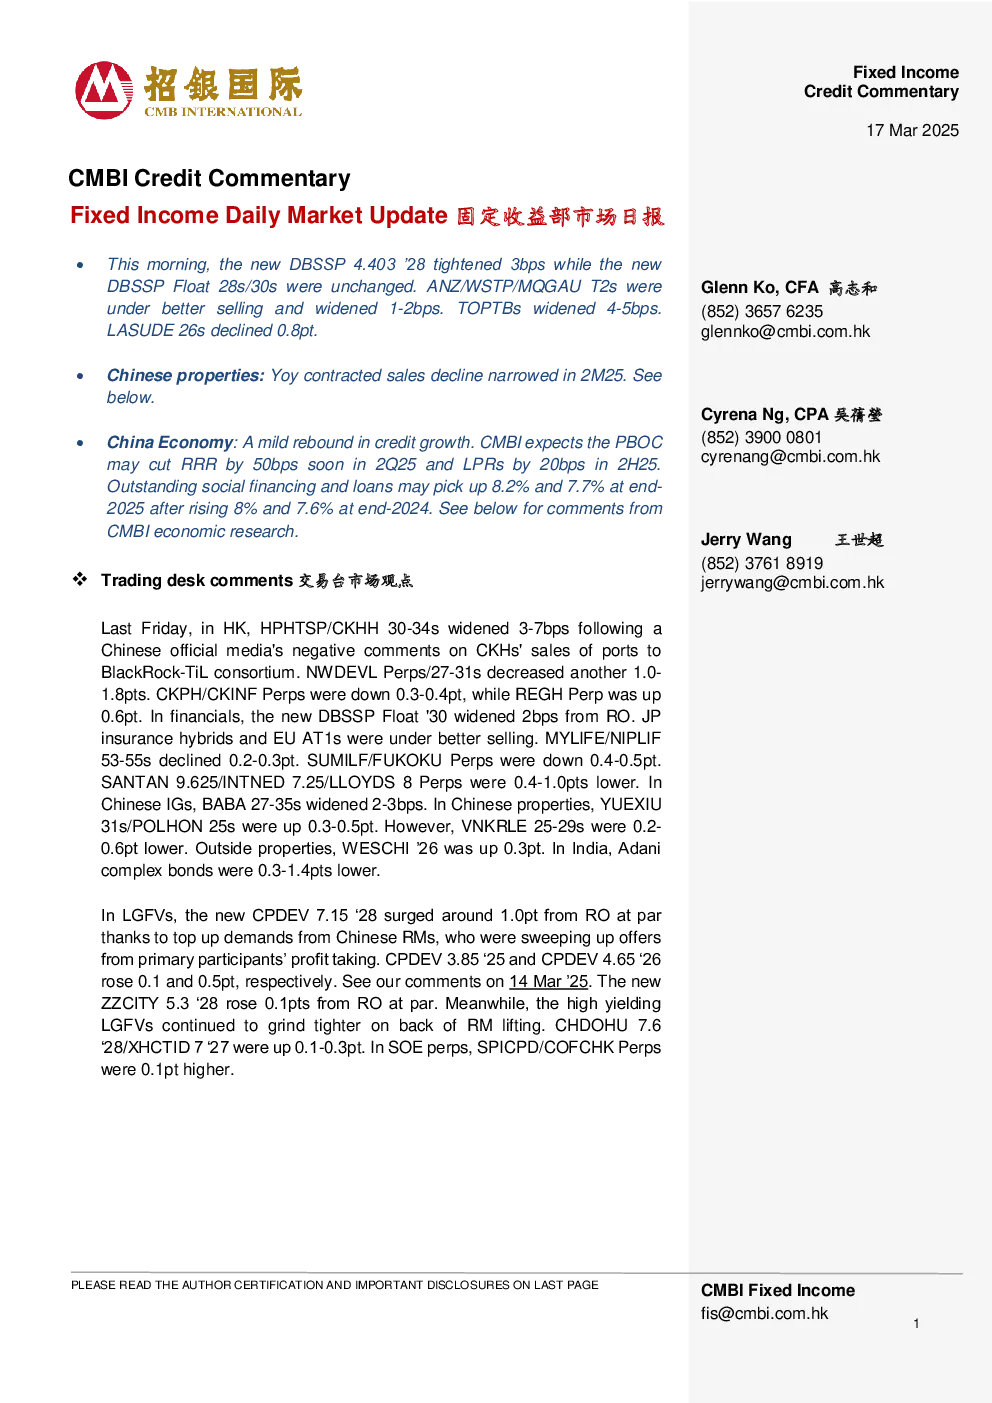
市场动态与宏观经济回顾
市场动态
- 信用债市场:LGFVs市场表现分化,CPDEV系列债券上涨,ZZCITY系列债券小幅上涨,高收益LGFVs继续收紧,SOE永续债上涨,港市永续债受负面评论影响宽度扩大,金融领域DBSSP Float '30从RO扩大,保险混合型和EU AT1s表现较好,中国IGs和BABA 27-35s宽度扩大,中国房地产领域YUEXIU和POLHON上涨,VNKRLE下跌,房地产外WESCHI '26上涨,印度Adani复杂债券下跌。
- 新发行情况:DBSSP 4.403 ‘28收紧3个基点,DBSSP浮动28s/30s保持不变,ANZ/WSTP/MQGAU T2s扩大1-2个基点,TOPTBs扩大4-5个基点,LASUDE 26s下跌0.8个点。
宏观经济
- 信贷增长:2月份社会融资规模增速略有上升至8.2%,政府债券发行增长182%,企业债券发行增长19.6%,人民币贷款同比下降33.4%至6.5万亿元人民币。
- 经济预测:CMBI预计中国人民银行可能在2025年第二季度降低存款准备金率50个基点,下半年降低贷款市场报价利率20个基点,2025年末未偿还的社会融资和贷款可能分别增长8.2%和7.7%。
- 房地产市场:2月份70个大中城市平均新房价格同比下降4.8%,较1月份收窄,预计一线城市的购房限制将进一步放宽,LPR可能下调以刺激住房需求。
关键数据
- 社会融资规模:2月份增速8.2%,政府债券发行1.7万亿元人民币,企业债券发行1.7万亿元人民币,人民币贷款余额下降3.6%。
- 人民币贷款:2月份新增贷款-30.3万亿元人民币,低于市场预期,家庭贷款流动资金净减3890亿元人民币,企业部门新贷款-33.8%。
- 房地产市场:32家开发商2月份签约销售额同比下降2.2%,累计合同销售额同比下降11.5%。
研究结论
- 信用增长温和反弹,得益于政府债券发行和企业债券发行的增长,但人民币贷款持续放缓,尤其是家庭贷款。
- 政策支持将继续,预计2025年信贷增长将温和反弹,社会融资和贷款余额可能分别增长8.2%和7.7%。
- 房地产市场预计将进一步宽松,一线城市的购房限制可能放宽,LPR可能下调。