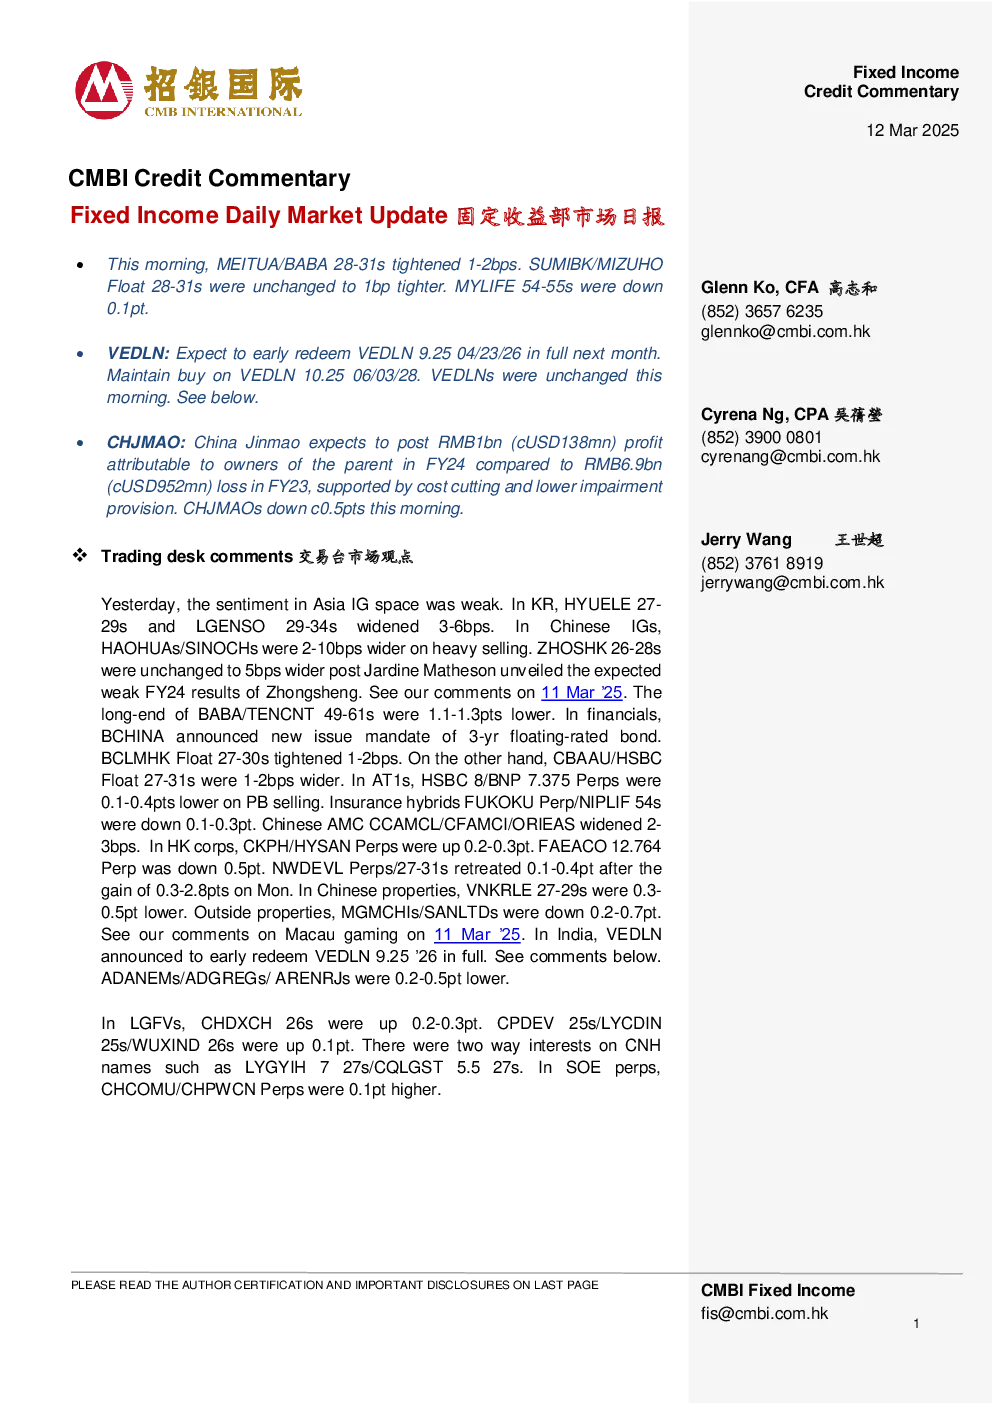
亚洲IG市场情绪较弱,主要券种利差扩大
- 韩国IG市场:HYUELE 27-29s和LGENSO 29-34s利差扩大3-6个基点。
- 中国IG市场:HAOHUAs/SINOCHs在抛售中利差扩大2-10个基点,ZHOSHK 26-28s利差保持不变,达5个基点以上。
债券价格变动
- 巴巴多/腾讯(BABA/TENCNT)长期债券:下跌1.1-1.3点。
- 中金(BCHINA):发行3年期浮动利率债券。
- 中国平安(BCLMHK):浮动债券收紧1-2个基点。
- 澳中银行(CBAAU)/汇丰(HSBC):浮动债券宽幅1-2个基点。
- 汇丰银行(HSBC)与法国兴业银行(BNP)7.375 Perps:因PB销售下跌0.1-0.4点。
- 保险混合型债券:丰国生命(FUKOKU)Perp/中国平安人寿(NIPLIF)54s下跌0.1-0.3点。
- 资产管理公司(AMC):CCAMCL/CFAMCI/ORIEAS价差扩大2-3个基点。
- 香港公司:和记电讯(CKPH)/新电讯(HYSAN)Perps上涨0.2-0.3点,富安娜(FAEACO)12.764 Perp下跌0.5点,新世界发展(NWDEVL)Perps/27-31s上涨后回落0.1-0.4点。
- 中国房地产:万科租赁(VNKRLE)27-29s下跌0.3-0.5点。
- 非房地产:MGMCHIs/SANLTDs下跌0.2-0.7点。
印度市场动态
- VEDLN:宣布提前全额赎回2026年9.25%的VEDLN。
- ADANEMs/ADGREGs/ARENRJs:较前下降0.2-0.5个基点。
- LGFVs:CHDXCH 26s上涨0.2-0.3点,CPDEV 25s/LYCDIN 25s/WUXIND 26s上涨0.1点。
- CNH名称:LYGYIH 7 27s/CQLGST 5.5 27s存在双向兴趣。
- 国有企业远期合约:CHCOMU/CHPWCN远期合约上涨0.1点。
公司业绩与债券价格
- 中国金茂(CHJMAO):预计2024财年实现10亿元利润,较2023财年亏损69亿元好转,债券下跌0.5点。
- 美图(MEITUA)/阿里巴巴(BABA)28-31s:利率收窄1-2个基点。
- 三菱日联(SUMIBK)/三井住友(MIZUHO)28-31s:利率保持不变,收窄1个基点。
- 富德生命(MYLIFE)54-55s:利率下跌0.1个点。
Vedanta Resources(VRL)债券动态
- VEDLN 9.25 04/23/26:预计下月全额提前赎回,维持买入建议,价格10.25,日期06/03/28。
- VRL:2024年9月以来发行30亿美元新债,重新融资27亿美元美元债券,短期再融资压力降低,美元债券到期期限延长至5.5年。
- VEDLN 10.25 06/03/28:YTM为8.6%。
宏观市场动态
- 标普500指数:下跌0.76%,道琼斯工业平均指数下跌1.14%,纳斯达克指数下跌0.18%。
- 美国国债收益率:2年、5年、10年、30年收益率分别为3.94%、4.03%、4.28%和4.59%。
其他重要披露
- 中国奥园:离岸债务重组期限延长至2025年9月22日。
- 境内信用债发行:昨日发行120只,总额870亿元,当月至今发行606只,总额4850亿元,同比下降23%。