周度行情回顾
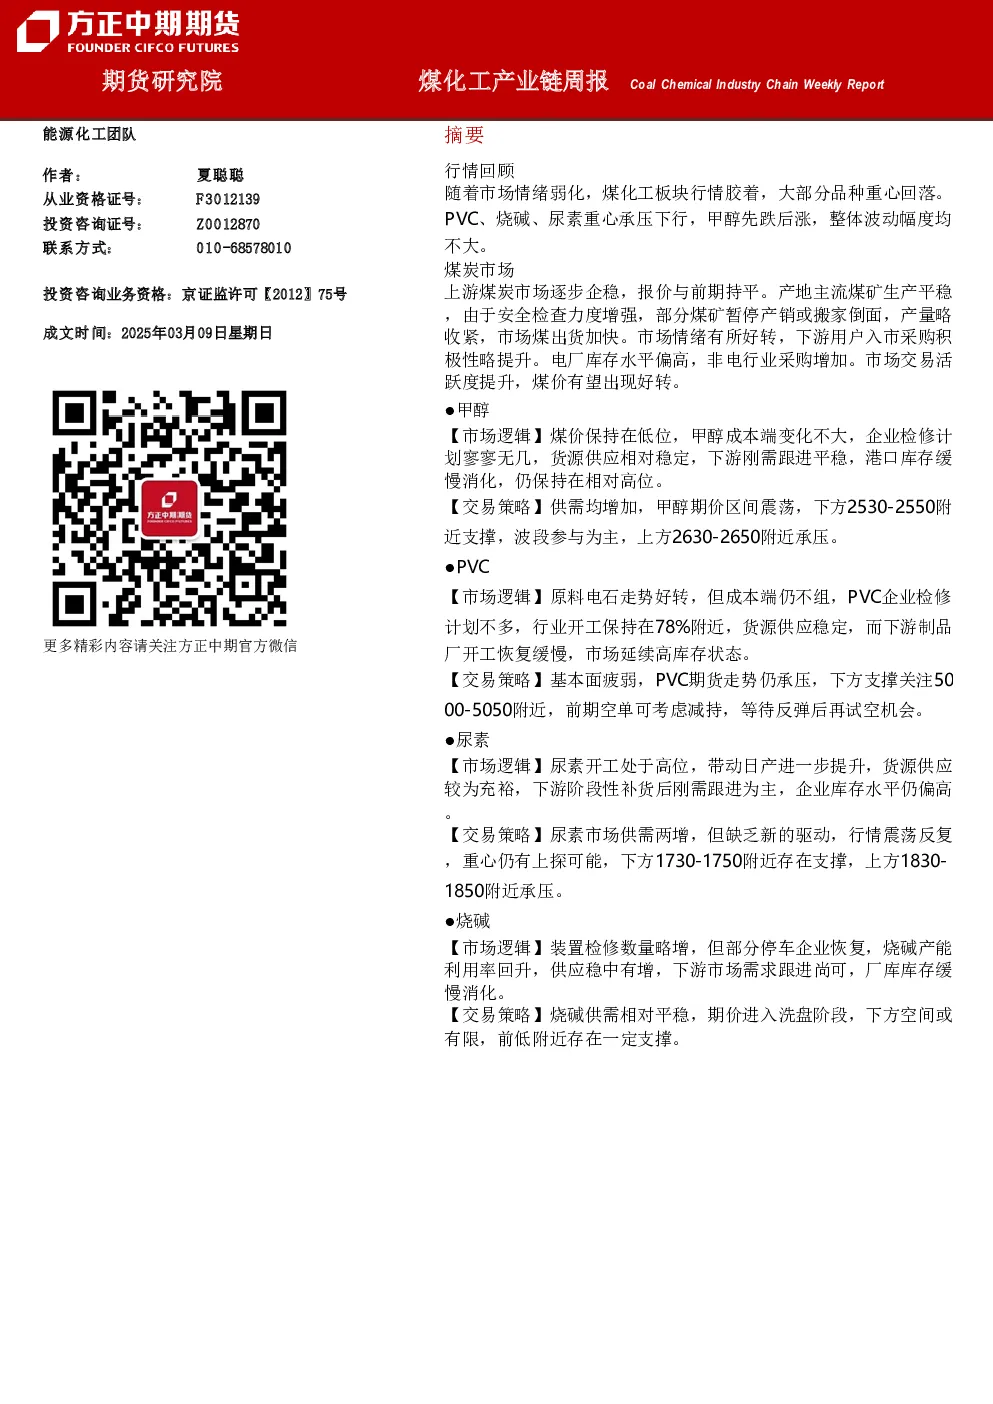
煤化工板块行情胶着,大部分品种重心回落。PVC、烧碱、尿素重心承压下行,甲醇先跌后涨,整体波动幅度均不大。
宏观经济环境
1月份CPI涨幅扩大至0.5%,PPI同比下降2.3%。2月份制造业PMI重返扩张区间,非制造业商务活动指数小幅回升,综合PMI持续位于扩张区间,表明春节后我国企业生产经营活动恢复发展加快。
上游煤炭市场
上游煤炭市场逐步企稳,报价与前期持平。产地主流煤矿生产平稳,由于安全检查力度增强,部分煤矿暂停产销或搬家倒面,产量略收紧,市场煤出货加快。市场情绪有所好转,下游用户入市采购积极性略提升。电厂库存水平偏高,非电行业采购增加。市场交易活跃度提升,煤价有望出现好转。
现货市场运行情况
各品种现货市场表现如下:
- 甲醇:现货市场气氛平稳,大部分地区报价大稳小动,价格波动较为有限。西北主产区企业报价整理运行,厂家出货为主,签单情况尚可,企业库存略降至49.15万吨。甲醇制烯烃装置平均开工提升至85.79%,传统需求行业继续恢复,甲醇刚需消耗略提升。沿海地区库存稳中下滑,降至104.1万吨。
- PVC:现货市场气氛一般,各地区报价窄幅波动,华南、华北地区报价略有松动。上游原料电石市场有所好转,部分地区采购价上调。西北主产区企业出货为主,报价灵活调整,企业接单量变化不明显,厂区库存回落至47.03万吨。下游市场买气不足,阶段性补货结束后,多持谨慎观望态度,现货整体成交偏冷清。
- 尿素:现货市场气氛一般,大部分地区报价窄幅波动,山东地区报价暂时止跌。尿素市场延续去库态势,企业库存继续下降,回落至122.27万吨。尿素产能利用率大幅回升至89.03%,接近九成,趋势由降转升。尿素周度产量为140.2万吨。下游采购节奏放缓,整体交投情况一般。
- 烧碱:液碱现货市场表现坚挺,气氛整体平稳,大部分地区报价未有波动,山东、河北、河南多地区报价出现上调。液碱上涨,液氯暂稳,根据最新的碱、氯价格核算,山东地区氯碱企业盈利小幅增加。烧碱厂区库存高位下滑,样本企业厂库库存为44.84万吨。部分检修企业恢复开车,烧碱产能利用率回升至89.12%,接近九成。
煤化工品种基本面
- 甲醇:缺乏方向指引,区间波动。成本端变化不大,企业检修计划寥寥无几,货源供应相对稳定,下游刚需跟进平稳,港口库存缓慢消化,仍保持在相对高位。
- PVC:需求跟进滞缓,走势承压。原料电石走势好转,但成本端仍不组,PVC企业检修计划不多,行业开工保持在78%附近,货源供应稳定,而下游制品厂开工恢复缓慢,市场延续高库存状态。
- 尿素:缺乏新驱动,行情反复。尿素开工处于高位,带动日产进一步提升,货源供应较为充裕,下游阶段性补货后刚需跟进为主,企业库存水平仍偏高。
- 烧碱:现货价格上涨,有望企稳。装置检修数量略增,但部分停车企业恢复,烧碱产能利用率回升,供应稳中有增,下游市场需求跟进尚可,厂库库存缓慢消化。
套利操作机会
- 期现套利:甲醇、PVC、尿素、烧碱均有套利机会。
- 跨品种套利:甲醇与PP有做多产业链利润套利机会。
品种交易策略
- 甲醇:区间震荡,波段参与为宜,下方支撑位2530-2550,压力位2630-2650。
- PVC:走势承压,反弹轻仓试空,下方支撑位5000-5050,压力位5300-5360。
- 尿素:行情反复,逢低轻仓试多,下方支撑位1730-1750,压力位1830-1850。
- 烧碱:震荡洗盘,关注能否企稳,下方支撑位2750-2800,压力位2930-2950。