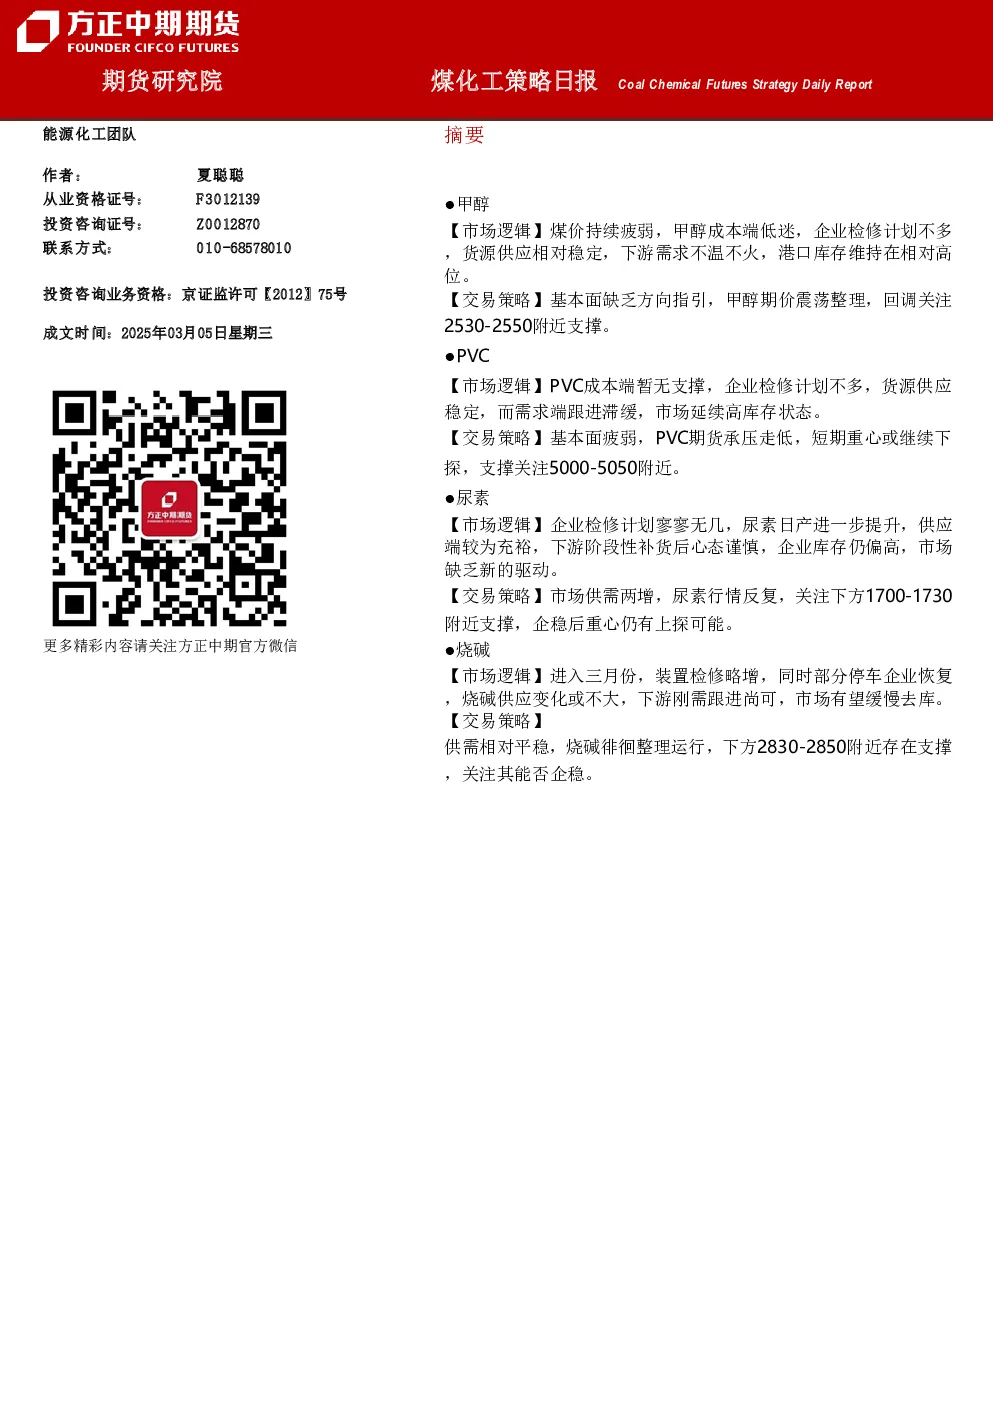
方正中期期货研究院 煤化工策略日报(2025年3月5日)
品种策略观点
- 甲醇:供需弱稳,震荡运行。策略:高抛低吸,支撑位2500-2530元/吨,压力位2630-2650元/吨。
- PVC:需求不佳,承压回落。策略:空单持有,支撑位5000-5050元/吨,压力位5300-5360元/吨。
- 尿素:供需两增,行情反复。策略:暂时观望,支撑位1700-1730元/吨,压力位1830-1850元/吨。
- 烧碱:供需相对平稳,徘徊整理。策略:回调试多,支撑位2830-2850元/吨,压力位3000-3030元/吨。
期货行情回顾
- 甲醇:收盘价2591元/吨,跌幅0.61%,成交量609433手,持仓量881839手。
- PVC:收盘价5109元/吨,跌幅1.47%,成交量899678手,持仓量1099605手。
- 尿素:收盘价1760元/吨,跌幅0.28%,成交量277680手,持仓量244455手。
- 烧碱:收盘价2885元/吨,涨幅2.53%,成交量508163手,持仓量242259手。
现货市场走势
- 甲醇:区域报价分化,内地市场松动,沿海市场窄幅波动。西北主产区企业报价小幅下调,库存小幅回落至51.71万吨。
- PVC:各地区报价陆续跟跌,低价货源增加,整体成交好转。西北主产区企业报价跟随调整,库存略降至47.44万吨。
- 尿素:大部分地区报价跟随调整,低价货源增加,整体交投偏淡。企业库存继续下降至122.27万吨。
- 烧碱:区域表现不一,山东、河北地区报价略涨,内蒙古、浙江、福建、重庆地区价格回落。山东地区低浓度碱上调,高浓度碱维稳,库存略涨至48.09万吨。
期现基差变动
- 甲醇:基差62元/吨,变化11元/吨。
- PVC:基差-185元/吨,变化19元/吨。
- 尿素:基差22元/吨,变化-5元/吨。
- 烧碱:基差30元/吨,变化5元/吨。
行业开工水平
- 纯碱:开工率89.04%,环比上升1.19个百分点。
- 甲醇:开工率87.86%,环比下降1.64个百分点。
- PVC:开工率78.65%,环比下降2.14个百分点。
- 尿素:开工率86.64%,环比下降0.13个百分点。
- 烧碱:开工率83.90%,环比上升0.20个百分点。
库存数据跟踪
- 甲醇:港口库存104.5万吨,周度变化-6.31万吨。
- PVC:社会库存47.05万吨,周度变化-0.34万吨。
- 尿素:企业库存129.51万吨,周度变化-12.74万吨。
- 烧碱:企业库存46.92万吨,周度变化-0.39万吨。
市场供需现状
- 甲醇:成本端低迷,供应相对稳定,下游需求不温不火,港口库存高位。
- PVC:成本端无支撑,供应稳定,需求跟进滞缓,市场高库存。
- 尿素:供应充裕,下游补货后心态谨慎,企业库存偏高。
- 烧碱:供应变化不大,下游刚需跟进尚可,市场缓慢去库。