核心观点与市场动态
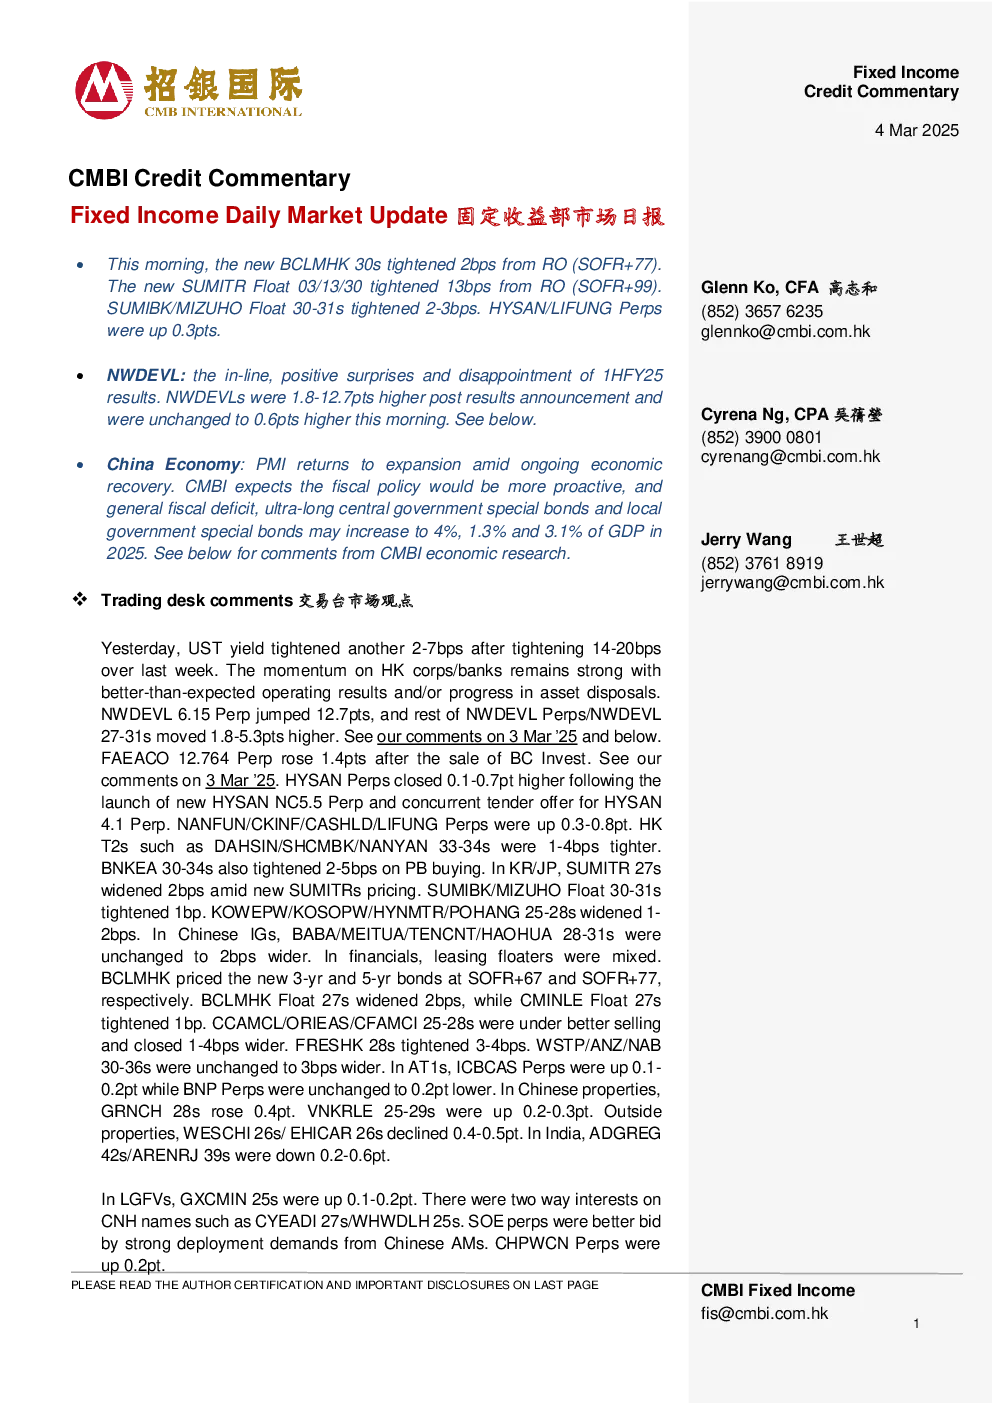
- UST收益率收紧:UST收益率在上周收紧14-20个基点的基础上,进一步收紧2-7个基点。
- 香港公司/银行表现强劲:香港公司/银行的信用债表现良好,得益于超出预期的经营业绩和资产处置进展。具体表现为:
- NWDEVL 6.15 Perp上涨12.7点,其余NWDEVL Perps/NWDEVL 27-31s上涨1.8-5.3点。
- FAEACO 12.764 Perp在BC Invest出售后上涨1.4点。
- HYSAN Perps在推出新的HYSAN NC5.5 Perp和HYSAN 4.1 Perp投标要约后收盘价上涨0.1-0.7点。
- NANFUN/CKINF/CASHLD/LIFUNG Perps上涨0.3-0.8点。
- 香港T2s如DAHSIN/SHCMBK/NANYAN 33-34s收紧1-4个基点。
- BNKEA 30-34s在PB购买中也收紧了2-5个基点。
- KR/JP市场动态:
- SUMITR 27s在新SUMITRs定价中扩大2个基点。
- SUMIBK/MIZUHO Float30-31s收紧1个基点。
- KOWEPW/KOSOPW/HYNMTR/POHANG 25-28s扩大1-2个基点。
- 中国IGs市场:
- BABA/MEITUA/TENCNT/HAOHUA 28-31s保持不变至2个基点更宽。
- 金融领域:
- 租赁浮动利率债券表现不一,BCLMHK以SOFR+67和SOFR+77的价格分别定价了新的3年期和5年期债券。
- BCLMHK Float 27s扩大2个基点,而CMINLE Float 27s收紧1个基点。
- CCAMCL/ORIEAS/CFAMCI 25-28s在更好的销售压力下收盘价扩大1-4个基点。
- FRESHK 28s收紧3-4个基点。
- WSTP/ANZ/NAB 30-36s保持不变至3个基点更宽。
- AT1s市场:
- ICBCAS Perps上涨0.1-0.2点,而BNP Perps保持不变至0.2点更低。
- 中国房地产领域:
- GRNCH 28s上涨0.4点。
- VNKRLE 25-29s上涨0.2-0.3点。
- 非中国房地产领域:
- WESCHI 26s/EHICAR 26s下跌0.4-0.5点。
- 印度市场:
- ADGREG 42s/ARENRJ 39s下跌0.2-0.6点。
宏观经济与政策分析
- 中国经济复苏:制造业PMI在2月份从1月份的49.1%反弹至50.2%,略高于市场预期的49.9%,显示经济持续复苏。
- 财政政策预期:CMBI预计2025年财政政策将更加积极,一般财政赤字、超长期中央政府特别债券和地方政府特别债券可能分别增加到GDP的4%、1.3%和3.1%。
- 外部挑战:美国对中国商品加征关税,可能给中国经济带来外部逆风。
研究结论与建议
- NWDEVL债券:NWDEVL债券在1HFY25结果公布后表现良好,但永续债券的现金收益率在当前估值下不再具有吸引力。建议将NWDEVL 4.8永续债券和NWDEVL 6.15永续债券的建议从买入改为中性,并推荐买入NWDEVL 8.625 02/08/28。
- 中国经济展望:预计2025年中国经济将持续复苏,但可能面临外部挑战,政策支持预计将保持稳定。