华东区2013年第四季度经济总体平稳增长,主要城市地区生产总值均实现同比增长。人均可支配收入增长主要受益于政府政策,国内收入成为中国经济增长的主要驱动力。
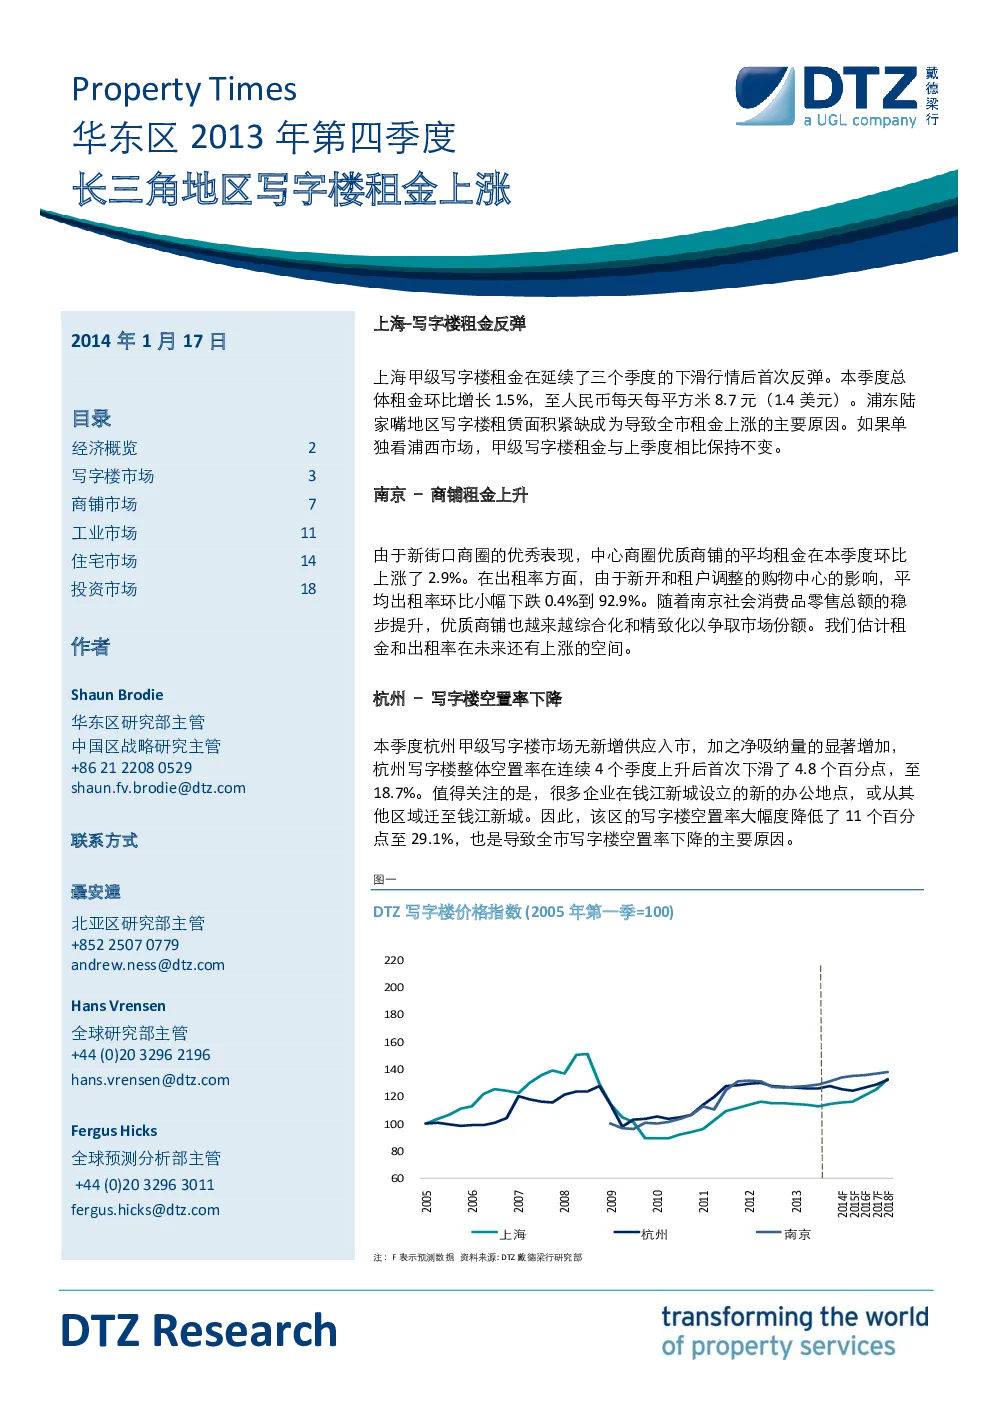
写字楼市场:2013年第四季度华东区写字楼市场新增供应量较大,净吸纳量普遍升高,总体空置率保持平稳。上海甲级写字楼租金在连续下跌三个季度后首次反弹,环比增长1.5%,主要原因是浦东陆家嘴地区写字楼租赁面积紧缺。南京甲级写字楼租金环比上涨1.4%,杭州甲级写字楼整体租金环比上涨1.5%。南京和杭州写字楼空置率环比分别下降2.27和4.8个百分点。中长期来看,随着2015-2016年新增供应高峰的到来,华东三城写字楼总体空置率预计将有所上升,租金上涨压力增大。
商铺市场:2013年第四季度,华东区三个主要零售市场的优质商铺租金均有所上涨,环比增长超过2%。上海、南京和杭州优质商铺的平均租金上涨主要受到新开业优质商铺的带动以及本季度销售额的提升。南京新街口商圈的优质商铺平均租金环比上涨2.9%,杭州中心商圈优质商铺平均租金环比上涨2.3%。出租率方面,上海和杭州有所提升,南京小幅下跌。
工业市场:受益于上海自贸区的设立和持续繁荣的电子商务,2013年第四季度上海工业物业的平均租金环比上涨1.2%,空置率微降至7.1%。南京整体工业物业的平均租金环比增长1.1%,空置率下降0.5个百分点。杭州研发办公楼、优质仓库和制造业厂房的平均租金与上季度相比均保持不变,但优质仓库的平均租金同比上升2.2%,空置率上升2.9个百分点。
住宅市场:上海、杭州和南京商品房交易总量和成交价格均有所上升,政府发布了新的限购政策。高端住宅市场方面,上海高端公寓和别墅交易量环比分别上涨56.9%和22.6%,但成交价格环比分别下跌6.5%和2.4%。南京高端非服务式公寓的平均价格环比上升1.6%,高端别墅的价格环比上升3.6%。杭州高端非服务式公寓的价格环比上升0.1%,别墅的价格环比小幅下跌0.1%。
投资市场:2013年第四季度上海大宗投资交易数量和金额环比均大幅增长,土地交易市场表现极为活跃,核心区域优质地块的稀缺程度加剧导致地王频现。写字楼交易市场表现活跃,东方汇经中心以创单栋交易纪录的总价被内资金融机构收购。总体来看,上海房地产市场今年保持活跃,推动了房地产投资市场。