广州2013年第三季度房地产市场总结
经济概览
- 广州经济保持稳步增长,2013年上半年GDP同比增长12.4%,增幅较去年同期增加4.1个百分点。
- 工业生产、消费市场和投资表现突出,固定资产投资同比增长22.3%,房地产开发投资增长24.5%。
- 商品进出口总值同比增长0.3%,实际利用外资同比增长8.6%。
- 消费市场增势平稳,前7月社会消费品零售总额同比增长15.7%。
- 8月CPI同比上涨2.1%,高于全国水平。
写字楼市场
- 第三季度,IT、物流和服务业公司仍是主要需求力量,珠江新城仍是租赁热点区域。
- 珠江新城因供应充足,需求市场表现乏力,第三季度吸纳量约为23,000平方米,全市仅25,500平方米。
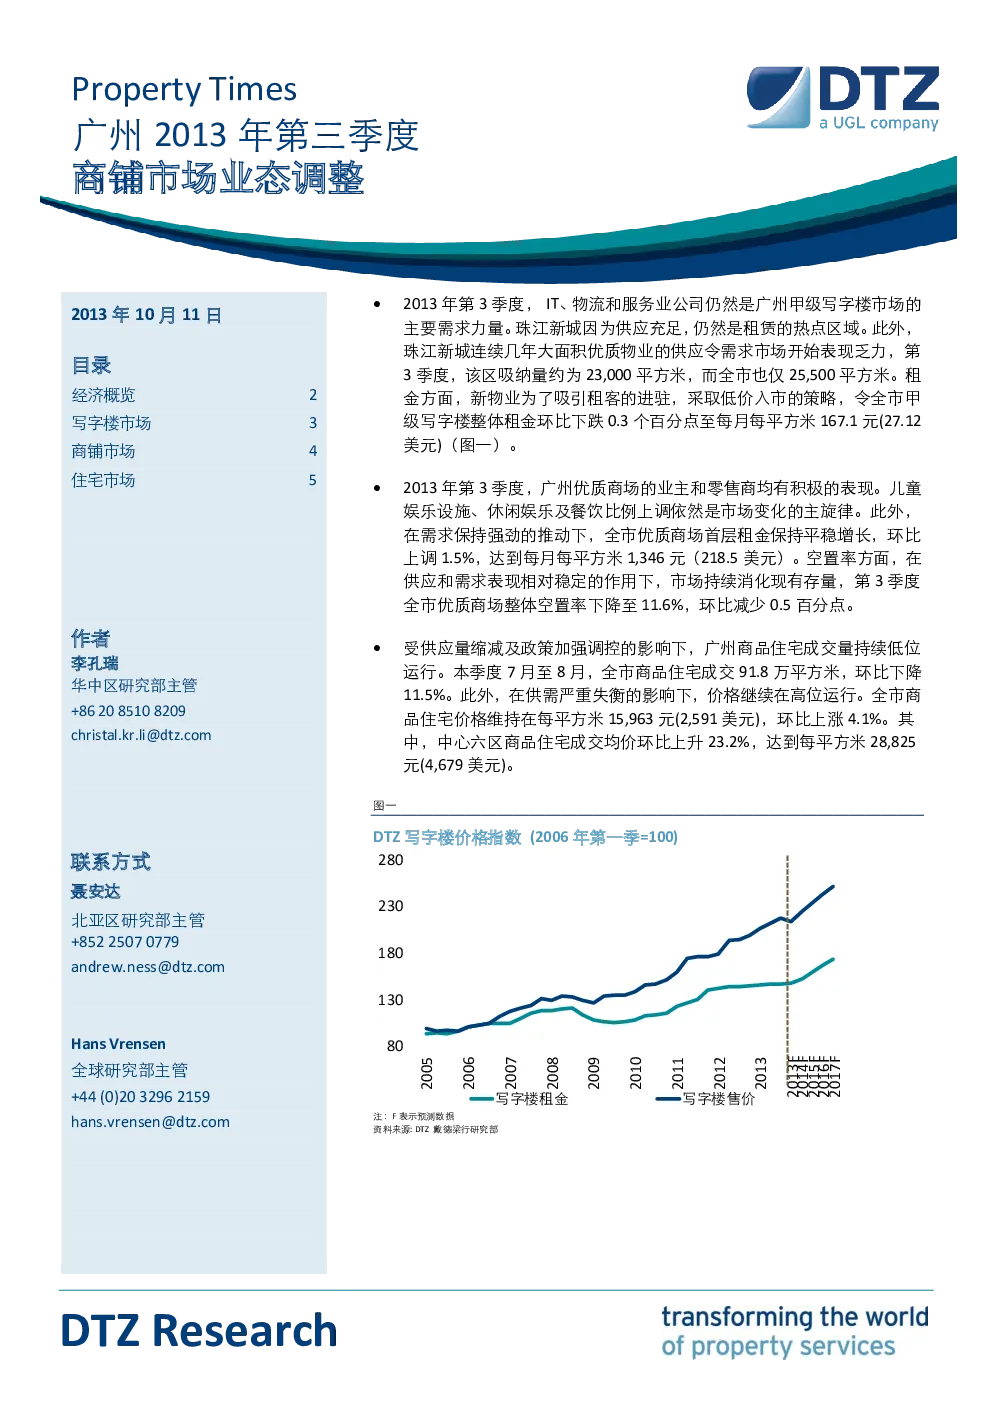
- 新物业低价入市策略导致全市甲级写字楼整体租金环比下跌0.3%,至每月每平方米167.1元。
- 空置率方面,越秀和东山因租户搬迁空置率上升,珠江新城空置率维持在12.4%。
- 预计第四季度市场吸纳量将保持低水平,全年吸纳量约为280,000平方米,租金水平将表现平稳。
商铺市场
- 儿童娱乐设施、休闲娱乐及餐饮比例上调仍是市场变化主旋律。
- 业主和零售商积极表现,部分商场打造新主题或区域,品牌商家实行差异化业态布局。
- 全市优质商场首层租金环比上调1.5%,达到每月每平方米1,346元,空置率下降至11.6%。
- 预计年底快时尚品牌和餐饮娱乐行业扩张持续,租金增长步伐继续放缓。
住宅市场
- 商品住宅新增供应回升,7月至8月全市供应量90.3万平方米,中心城区供应紧缺。
- 政府调控政策发力,成交量持续低位运行,7月至8月全市成交91.8万平方米,环比下降11.5%。
- 供需失衡导致价格高位运行,全市商品住宅价格维持在每平方米15,963元,环比上涨4.1%。
- 中心六区成交均价环比上升23.2%,达到每平方米28,825元。
- 高端住宅价格和租金继续保持增长,政府加大调控力度,价格仍将保持稳定,成交量波动性增长。