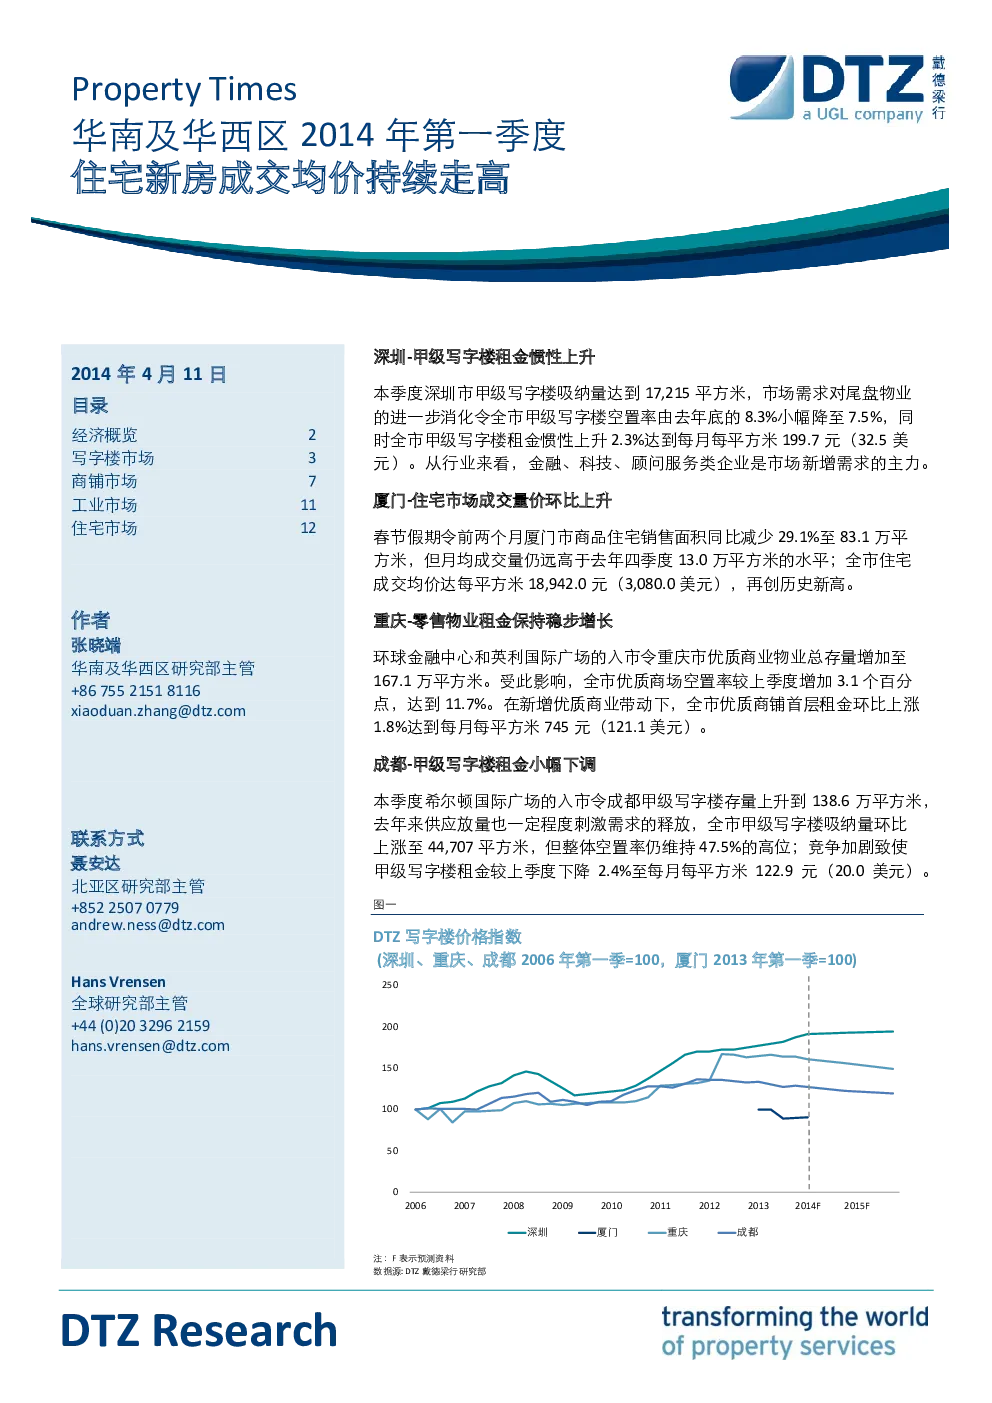
华南及华西区2014年第一季度,各城市经济保持平稳快速发展,产业结构进一步优化,第三产业增加值占GDP比重均有不同程度的提高。但零售方面,除厦门消费品市场逆势增长外,其他城市社会消费品零售总额增速均有不同程度的下降。固定资产投资额增长,房地产投资占固定资产投资比重较高。写字楼市场方面,深圳甲级写字楼租金惯性上升,厦门甲级写字楼租金小幅上涨,而成都和重庆甲级写字楼租金则出现下降。商铺市场方面,受电商快速发展及商业项目供应放量的持续影响,各地商铺租金实现小幅上调。住宅市场方面,受季节性因素及银行信贷收紧的影响,深圳、厦门、成都、重庆住房成交量较去年同期均有不同程度的下滑,但各城市住宅成交均价持续走高。未来,深圳、厦门的新增供应预计大部分将于第3、第4季度交付使用,市场仍以消化前期入市的甲级写字楼尾盘为主,租金有望维持小幅上升的态势;而下半年伴随投行大厦、中航中心等项目入市,集中供应令市场承压,甲级写字楼租金增幅料将趋缓。中长期来看,深圳甲级写字楼供应量将逐渐增大,2016年或将迎来供应高峰,届时包括福田中心区、前海、后海、科技园填海六区在内的商务集中区未来持续的供应放量,都将对甲级写字楼市场构成压力。商铺市场方面,传统优质地段的购物中心租金将平稳上升,供应放量及需求不足令新兴区域商业市场竞争激烈,新兴区域内租金料将保持平稳甚至出现下行风险。住宅市场方面,预计投资投机性需求将继续受到抑制,同时偏紧的银行信贷、房产税征收预期等不确定因素也将对未来市场的成交造成干扰;另一方面,差别化信贷和税收政策仍将支撑首套自住购房需求的释放,且楼市供应的逐渐增加也将会在一定程度上刺激购房者入市,刚性需求料将继续支撑深圳楼市。