行业与公司
商贸零售行业专题:并购重组风起,存量时代下的企业重要增长范式
- 消费增速放缓,企业寻求新增长模式,并购重组成为重要途径。
- 两条主线:1)产业重整,线下零售企业通过并购整合盘活低效资产;2)外延式拓展,品牌型企业通过并购补齐品类和渠道。
- 投资建议:关注零售渠道整合(小商品城、重庆百货等)和品牌外延扩张(珀莱雅、朗姿股份等)。
电力设备新能源2025年度投资策略:电网智能化升级,新能源龙头引领创新发展
- 电网智能化升级是2025年重点方向,关注国电南瑞、东方电子、四方股份、许继电气。
- 海风市场高速增长,出口迎来批量交付,关注东方电缆、天顺风能、大金重工、金风科技、三一重能。
- 锂电份额加速集中,龙头引领创新,关注宁德时代、亿纬锂能、珠海冠宇、卧龙电驱、湖南裕能、尚太科技。
- 光伏供给侧调整持续,钙钛矿叠层应用值得关注,关注通威股份、隆基绿能、晶澳科技。
- 电新投资策略:关注新技术商业化(固态电池、低空飞行器电机等)、龙头业绩改善、绿电替代、消费刺激与AI相关逻辑。
电子行业周报:Mate70强化自主可控进程预期,AI陪伴玩具成为端侧新可能
- 华为Mate70系列发布强化自主可控进程预期,关注半导体细分龙头及华为、苹果产业链。
- AI陪伴玩具成为端侧应用新可能,关注乐鑫科技、恒玄科技、晶晨股份。
- 英伟达FY3Q25超指引上限,AI开启新运算时代,继续推荐AI算力和AI应用相关标的。
- 华为Mate70系列开启预订,关注华为产业链龙头。
- 电视需求短期平稳,LCDTV面板价格环比持平,推荐京东方A、兆驰股份、康冠科技、传音控股。
- 新能源汽车保持高速增长,仍为半导体主要增长方向,关注斯达半导、时代电气、士兰微等。
汽车行业专题:汽车智能化月报系列(十八)-小鹏P7+全系标配高阶智能辅助驾驶功能,小马智行冲刺美股IPO
- 汽车智能化围绕数据流进行演进,从数据获取到应用。
- 行业新闻:小鹏P7+全系标配高阶智能辅助驾驶系统,理想汽车推送“车位到车位”智驾功能,福瑞泰克、小马智行冲刺IPO。
- 高频核心数据:800万像素摄像头、华为驾驶芯片占比持续提升。
- 智能驾驶:L2级以上渗透率9月同比+7pct,传感器、域控制器渗透率持续提升。
- 智能座舱:大屏化产品、HUD、座舱域控制器等单品渗透率持续提升。
- 智能网联:OTA、T-BOX渗透率持续提升。
- 投资建议:整车推荐小鹏汽车、赛力斯,零部件基于数据流推荐豪恩汽电、沪光股份、德赛西威、科博达、华阳集团、均胜电子、星宇股份、德赛西威、华阳集团、保隆科技、伯特利。
贝壳-W(02423.HK)海外公司财报点评:Q3营收利润环比回落,新房业务持续跑赢市场
- Q3营收同比增长环比回落,利润同环比均回落。
- 存量房业务表现与地产政策节奏一致,Q3环比Q2回落,但展望Q4将显著回升。
- 新房业务市占率和货币化率持续提升。
- 新赛道业务保持良好的增速势头。
- 投资建议:维持“优于大市”评级,预计公司2024-2025年经调整净利润分别为90/92亿元。
宝丰能源(600989.SH)公司快评:内蒙古项目试生产,产能扩张进展顺利
- 内蒙古烯烃项目第一系列生产线试生产,成功产出合格产品。
- 项目建成后,公司煤制烯烃总产能将提升至520万吨/年,位居国内首位。
- 煤制烯烃成本优势明显,内蒙古项目竞争力强。
- 投资建议:维持“优于大市”评级,预计公司2024-2026年归母净利润预测为65.52/122.06/124.13亿元。
金山办公(688111.SH)财报点评:个人订阅稳健增长,AI应用和信创均向好
- 三季度收入增长回暖,研发投入加大,合同负债和现金流稳定增长。
- 个人订阅保持较高增长,信创回暖和AI价值推动BC两端增长。
- AI已产生收入,AI Agent率先落地场景。
- 投资建议:维持“优于大市”评级,预计公司2024-2026年归母净利润分别为15.06/18.71/23.17亿元。
金融工程
金融工程专题报告:金融工程专题研究-FOF系列专题之八:基金经理观点独立性与投资业绩
- 部分基金经理对公共信息的依赖较高,部分基金经理保持较为独立的投资观点。
- 通过回归方式构造了基金经理观点独立性因子,该因子与隐形交易能力、波段交易能力等8大类选基因子的长期相关性均不超过0.05。
- 将观点独立性因子加入原始综合选基因子后,新综合选基因子拥有更高的RankIC均值、RankICIR和多空年化收益。
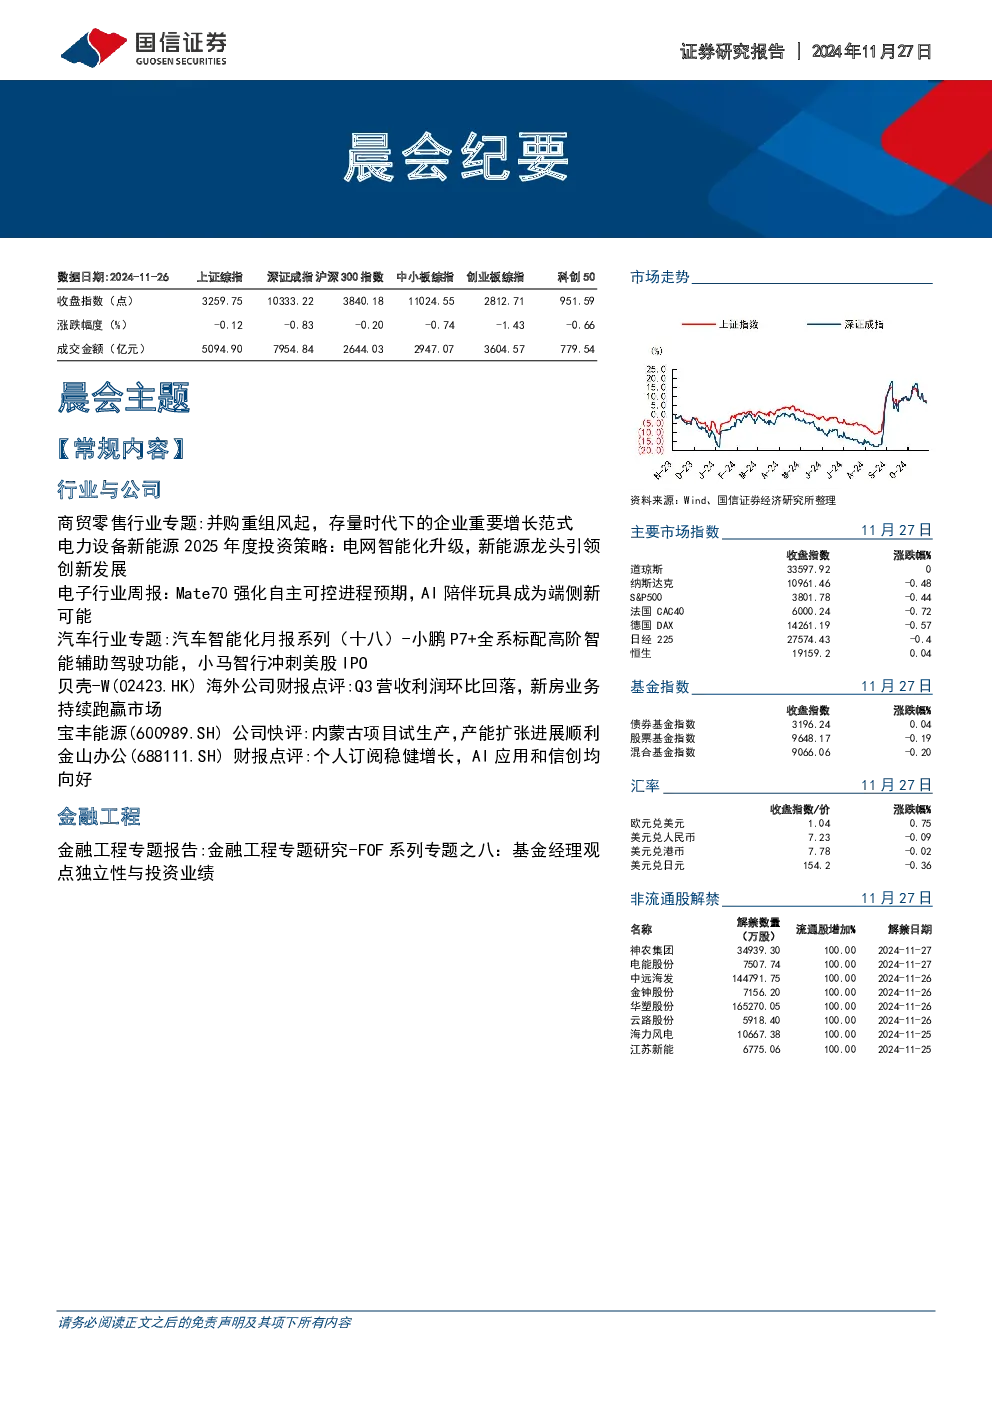
市场数据