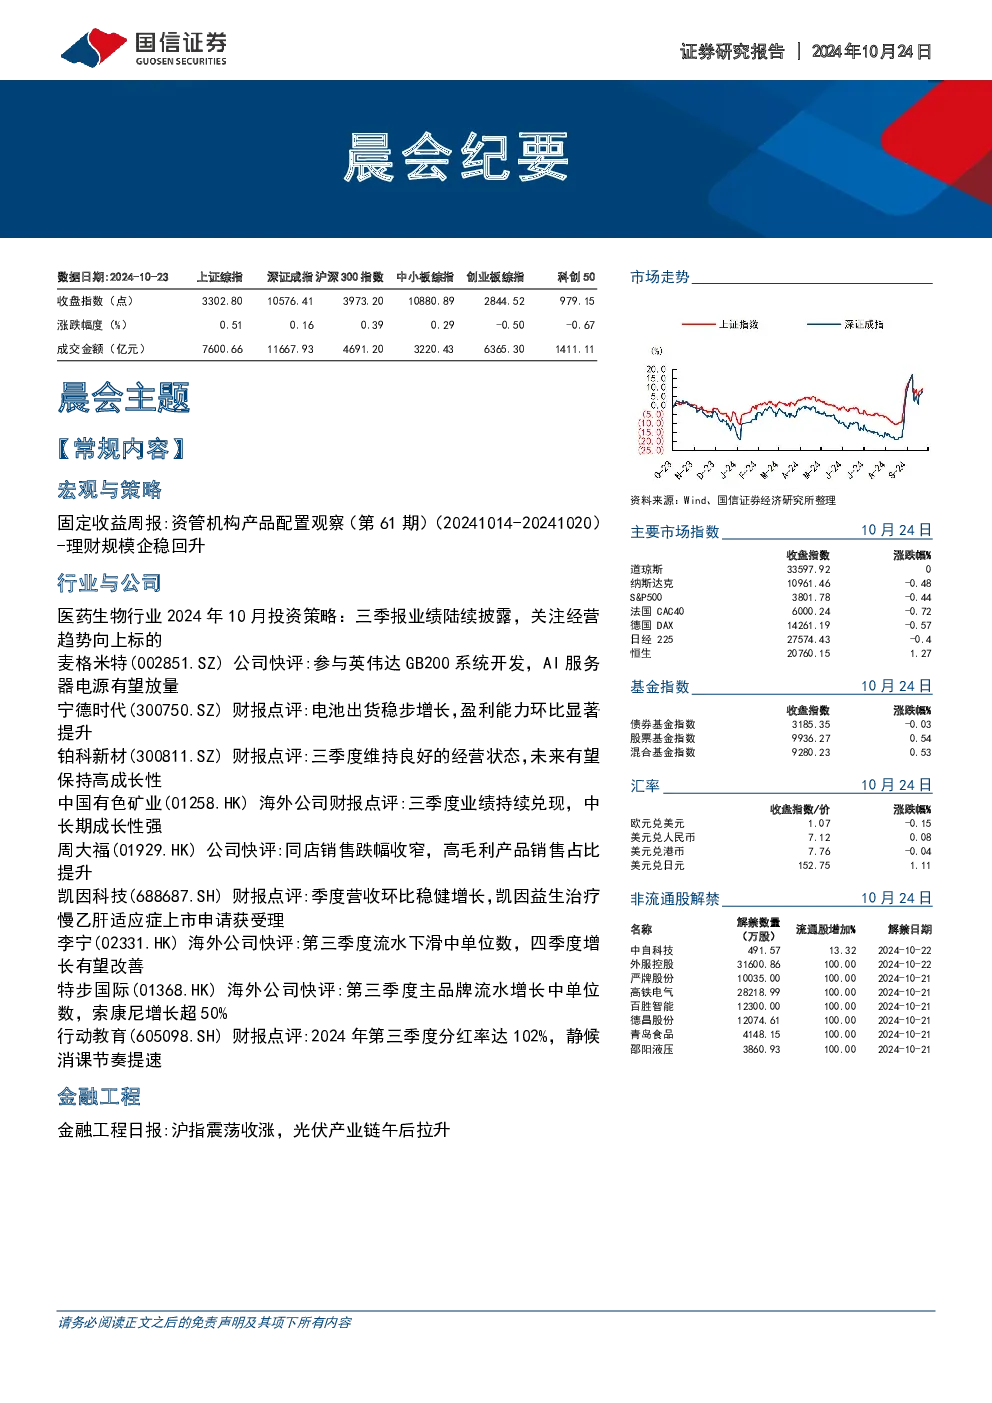
宏观与策略
- 固定收益: 理财子产品规模企稳回升,截至10月20日,存续总规模为25.37万亿元,环比上升1.65%。固收类和现金类理财产品是主要驱动力,近七日平均年化收益率上升到5.67%。中长期和短期纯债基金久期拉长,保险资管固定收益产品周回报率上升0.32个百分点。
- 医药生物行业: 预计三季报业绩将见底回升,看好创新药、医疗器械、CXO、生命科学上游、消费医疗等细分领域。Q3业绩前瞻显示,药品公司多数稳健增长,仿创结合公司需关注创新药放量、占比提升和盈利能力改善。器械公司中,设备业务受反腐和招标延后影响增长承压,耗材类公司增速较高,骨科类公司迎业绩拐点。海外业务占比大的CXO公司订单增速逐季度恢复,生命科学上游公司利润端降幅收窄,需求端好转。医疗服务公司受消费需求疲软影响,个位数增长。10月投资组合建议配置迈瑞医疗、药明康德等。
行业与公司
- 麦格米特(002851.SZ): 参与英伟达GB200系统开发,AI服务器电源有望放量。下调2024/2025年盈利预测至5.7/8.9亿元,上调2026年盈利预测至11.6亿元,维持“优于大市”评级。
- 宁德时代(300750.SZ): 电池出货稳步增长,盈利能力环比显著提升。2024Q3归母净利润131.36亿元,同比+26%。上调2024-2026年盈利预测,维持“优于大市”评级。
- 铂科新材(300811.SZ): 三季度维持良好经营状态,未来有望保持高成长性。前三季度营收12.27亿元,同比+43.63%;归母净利润2.86亿元,同比+51.69%。维持“优于大市”评级。
- 中国有色矿业(01258.HK): 三季度业绩持续兑现,中长期成长性强。前三季度预估实现归母净利润约3.14亿美元,同比增长约23%。预计2030年自有矿山年产铜金属量将达到约30万吨,年均复合增速达到约8%。维持“优于大市”评级。
- 周大福(01929.HK): 同店销售跌幅收窄,高毛利产品销售占比提升。整体零售值同比下降21%,中国(不含港澳台)市场零售值同比下降19.4%。下调2025-2027财年归母净利润,维持“优于大市”评级。
- 凯因科技(688687.SH): 季度营收环比稳健增长,凯因益生治疗慢乙肝适应症上市申请获受理。2024Q1-3实现营收10.11亿元,同比+0.8%;归母净利润1.08亿元,同比+19.7%。维持“优于大市”评级。
- 李宁(02331.HK): 第三季度流水下滑中单位数,四季度增长有望改善。第三季度零售流水按年录得中单位数下降,电商流水增长中单位数。维持盈利预测,预计2024-2026年净利润分别为31.5/35.5/38.6亿元,维持“优于大市”评级。
- 特步国际(01368.HK): 第三季度主品牌流水增长中单位数,索康尼增长超50%。第三季度特步主品牌线上线下全渠道零售销售流水同比增长中单位数,索康尼品牌线上线下全渠道零售销售流水同比增长超过50%。维持“优于大市”评级。
- 行动教育(605098.SH): 2024年第三季度分红率达102%,静候消课节奏提速。前三季度实现收入5.63亿元,同比+22%;归母净利润1.95亿元,同比+21%。三季度报表端收入利润逊于预期,主要系消课节奏放缓。维持“优于大市”评级。
金融工程
- 金融工程日报: 沪指震荡收涨,光伏产业链午后拉升。主要市场指数涨跌互现,风格指数中沪深300成长指数表现较好。国防军工、电新、汽车、食品饮料、建材行业表现较好,综合金融、传媒、电子、通信、计算机行业表现较差。市场情绪较为高涨,收盘时有126只股票涨停。两融余额为16429亿元,其中融资余额16335亿元,融券余额95亿元。